

ÖNCEKİ NOKTALAR: Tesla 2026'nın üçüncü çeyreğinde 486,532 araç teslim etti; bu, derlenen 461,974 birimlik konsensüsten yaklaşık 5.3% önde. Çeyreğin üretimi 464,391 araçtı, yani sevkiyat fabrikayı 22,141 birim aştı, enerji depolama kurulumları da 13.7 GWh seviyesine ulaştı. Hisse senedi 2 Ekim Cuma günü $370.59 seviyesinde kapandı ve gün içinde yaklaşık 4.7% yükseldi; üçüncü çeyrek kazançları ise Çarşamba 21 Ekim'de kapanış sonrasında açıklanacak.
Çeyreklik teslimat rakamı, Tesla'nın en sık yayımladığı somut veridir; finansal rapordan birkaç hafta önce gelir ve kendi başına gelir, kâr ya da nakit bilgisi taşımaz. Hisse fiyatı açısından değeri, takip eden çeyrek için olası sonuç aralığını ne kadar daralttığında yatar. Tesla, Eylül ayı sonuna kadarki üç ay için 486,532 teslimat bildirdi ve derlenen konsensüsten 461,974 araç bekleniyordu. Bu, 24,558 birimlik, yani yaklaşık 5.3% büyüklüğünde bir farktır; muhasebe yapılmadan önce bile otomotiv işindeki beklentileri sıfırlayacak kadar büyük. Tepki hızlı geldi. 2 Ekim Cuma günü işlemde hisse yaklaşık 4.7% yükselerek $370.59 seviyesinde kapandı ve ABD'nin büyük endeksleri için genel olarak daha güçlü bir seanse katkıda bulundu.
Üretim rakamı, raporun daha aydınlatıcı yarısıdır. Tesla çeyrek boyunca 464,391 araç üretirken 486,532 araç teslim etti; aradaki 22,141 birimlik fark, halihazırda envanterde bulunan araçların karşılığıydı. Tek çeyrekte bu büyüklükte bir açık, yuvarlama kalemi değildir. Tamamlanan araçların sevk edilmelerinden veya tescil edilmelerinden daha hızlı biriktiğini gösterir ve teslimat satırını, arkasındaki üretim sisteminin sağlığına kıyasla olduğundan iyi gösterir. Yalnızca manşeti okuyan yatırımcı bu ayrımı kaçırır; 21 Ekim finansal raporu ise envanterin eritilmesinin nakit maliyeti mi yoksa fiyat düzeltmesi mi getirdiğini gösterecek. Kalıcı bir toparlanmayı uygun zamanlamanın tek bir çeyreğinden ayıran şey, sevkiyat hacmi değil, üretim verimliliğidir.
Sürprizden daha fazla ağırlık taşıyan karşılaştırma, geçen yılın aynı çeyreğidir. Tesla 2025'in üçüncü çeyreğinde 497,099 araç teslim etmişti; bu dönem, ABD vergi teşviklerinin sona ermesinden önce onları kapitmaya koşan alıcılar nedeniyle şişmişti. Bu tabana göre 2026'nın üçüncü çeyreğinde teslim edilen 486,532 araç, yaklaşık 2.1%'lik bir düşüş anlamına geliyor. Yani piyasanın yılın en güçlü çeyreği saydığı dönem aslında ikinci en iyisiydi ve sektör manşetindeki sürpriz, yıllık bazdaki daralmayla aynı döneme denk geldi. Yorumlar bu eksiği kayıp pazar payı olarak değil, yüksek taban olarak çerçeveledi ve bu ayrım, 2 Ekim Cuma günkü rallinin ne kadar süreceğini belirleyecek.
2026 içindeki sıralama bu okumayı destekliyor. İkinci çeyrek teslimatları 480,126 araçtı; üçüncü çeyrekteki 486,532 teslimat bu seviyenin 6,406 birim üzerinde gerçekleşti. Şirketin kendi rakamlarına göre üçüncü çeyrek dolayısıyla 2026'nın en güçlü çeyreğiydi; ikinci çeyreğin önünde ve geçen yılın daha zayıf birinci ve dördüncü çeyreklerinin belirgin şekilde üstünde. Bu ilerleme, Tesla'nın teslimatlarda üst üste üçüncü kez yıllık düşüş yaşamasının, aksi hâlde otomotiv işini görünür biçimde yapısal gerilemede bırakacak olan sonucunu önleme şansını artırdı. Açık soru, yaklaşık 1.3%'lik bu mütevazı çeyrekler arası artışın kârlılığı iyileştirecek kadar fiyatlama gücü taşıyıp taşımadığı ve 21 Ekim raporunun buna cevap vereceği nokta.
Araçların ötesinde, depolama kalemi Tesla'nın en istikrarlı büyüdüğü alan. Çeyrekte kurulan enerji depolama 13.7 GWh seviyesine ulaştı; bu rakam araç işinin temposunun önünde gitmeyi sürdürüyor ve gelir, tek bir teslimde değil, proje takvimi boyunca yayılan biçimde tanınıyor. Büyük şebeke kurulumları bu rakamı adım adım ilerletiyor; dolayısıyla burada güçlü bir çeyrek, işletme hızındaki talepten çok proje dönüşümü hakkında daha fazla şey söylüyor ve yıl içindeki toplam tek bir çeyrekten daha önemli olacak. Hisse senedi açısından depolama ve araçlar iki farklı argümandır: biri kısa vadeli geliri ve nakdi destekler, diğeri değerlemeyi taşır. 21 Ekim rakamları geldiğinde ikisini ayrı tutmak faydalıdır, çünkü ikisi nadiren aynı dönemde hayal kırıklığı yaratır ya da sürpriz yapar.
Bunun tamamının başlangıç noktası, hissenin nereye kadar geldiğidir. 2 Ekim Cuma günü kaydedilen 4.7%'lik artış, hissenin yıl başından bu yana hâlâ yaklaşık 18% daha düşük olmasıyla birlikte geldi; yıl içi getiri yaklaşık eksi 17.6%. Başka bir ifadeyle tek bir güçlü teslimat verisi, yılın büyük bölümünde süren bir düşüşün yalnızca bir kısmını toparladı ve piyasa her katalizörü bir trend değişikliği değil, bir adım olarak değerlendiriyor. Bu çerçevelemenin pozisyon almak açısından pratik sonuçları var. Bir hisse yıl içinde ağır düşüşteyken ve tek bir veri noktasıyla ralli yaptığında, alıcılar çoğu zaman aynı anda pozisyon kapatıyor ve yeniden değerleme yapıyor; bu da temel değişimi aşabilecek bir hareket üretiyor. Cuma günkü $370.59 kapanışı, en iyi okuma ile piyasanın kârlılık riski değil, teslimat riskini yeniden fiyatladığı yönündedir ve kârlılık riski finansal rapora kadar açık kalır.
Otonomi, teslimat rakamının konuşamadığı kısmıdır ve mevcut gelir katkısının çok ötesinde bir değerleme ağırlığı taşır. Tesla'nın amaca özel üretilen Cybercab'ının, haberlerin doğruluğu halinde Austin robotaxi hizmetinde yaklaşık 3 Eylül'den itibaren ücretli yolcu taşımaya başladığı bildirildi; bu, programı gösterimden ticari hizmete taşıyan bir adımdır. Texas ve Florida'daki operasyonlardan güvenlik gözetiminin tamamen kaldırıldığı iddiaları, doğrulanmamış olmayı sürdürmektedir ve şirket ya da bir düzenleyici teyit edene kadar öyle ele alınmalıdır. Söylenebilecek olan şey, filonun aynı pazarlardaki önde gelen rakibin filosundan hâlâ küçük olduğudur. Filo büyüklüğü getiri değildir; yalnızca ücretli yolculuklar, araç kullanım oranı, işletme maliyeti ve uzaktan yardım gerektiren yolculukların payı, otonominin bir kâr kalemine dönüşüp dönüşmediğini yatırımcılara gösterecektir.
Teslimat sürprizlerinin öngörü değerinin sınırlı olmasının nedeni, hacim ile kârın zıt yönlerde hareket edebilmesidir. Tesla teslimat açıklamasında fiyatlamayı, teşvikleri ya da indirimi ayrı ayrı göstermez; dolayısıyla bir çeyrek birimlerde sürpriz yaparken otomotiv brüt kârı düşebilir ve bunu anlamanın yolu 21 Ekim raporudur. Orada dört kalem dikkat çekmeyi hak ediyor: düzenleyici krediler hariç otomotiv brüt kârı, ortalama satış fiyatlarının yönü ve bunlara bağlı teşvikler, sermaye harcaması ve serbest nakit akışı. Özellikle düzenleyici krediler birkaç çeyrek boyunca otomotiv kârlılığını olduğundan iyi göstermiş durumdadır ve yalnızca manşeti izleyen bir okuyucu iyileşmeyi olduğundan büyük sayacaktır. 486,532 rakamı, o dört kalemi yorumlanabilir kılan girdidir; onların yerine geçmez.
Finansman kapasitesi tartışmanın canlı bir parçası haline geldi ve burada kayıt dikkat gerektiriyor. Yaygın olarak dolaşan bir rakam, yapılandırılmış kredi tesisleri yoluyla Tesla'ya ilişkin $25 billion tutarında bir borçlanma kapasitesi genişlemesine işaret ediyor ve bu, yapay zekâya yatırımın artmasını finanse etmek üzere boyutlandırılmış. Bu rakam birincil haberleme karşı doğrulanamadı ve burada olgu olarak değil, doğrulanmamış olarak tekrarlanıyor. Rakamın tam olarak doğru olup olmamasından bağımsız olarak, dayandığı nokta onsuz da ifade edilebilir: Tesla'nın tarif ettiği hızda otonomi, robotik ve enerji altyapısı peşinde koşan bir şirketin dış kaynağa ihtiyacı olacaktır ve taahhüt edilmiş krediye erişim, hisse senedi piyasalarına başvurmadan bu programın ne kadarını yürütebileceğini belirler. Borçlanma kapasitesi harcanmış nakit değil, bir seçenektir; nakit akış tablosu okunurken yatırımcılar ikisini ayırmalıdır.
Kazançlardan önce duyarlılığı değiştirebilecek daha yakın bir etkinlik var. İlk olarak 1 Ekim için planlanmış Roadster tanıtımı, sert hava koşulları ve sunumun açık hava ortamı gerektirmesi nedeniyle 15 Ekim'e ertelendi. Bu, etkinliği raporlama döneminin içine ve 21 Ekim rakamlarının önüne taşıyor; bu iki nedenle önemli. Etkinlikte verilecek her üretim takvimi, fiyatlama veya hacim taahhüdü, piyasanın çeyrek beklentilerine taşıyacağı bir bilgi haline geliyor. Ve zaten uzun süredir gecikmiş olarak tanımlanan bir programda yaşanan ikinci bir erteleme, yatırımcılara hiçbir teslimat rakamının telafi edemeyeceği bir şey söylerdi. Kurulan 13.7 GWh depolama ve teslim edilen 486,532 araç, işi olduğu gibi tanımlarken, 15 Ekim etkinliği yönetimin işi nasıl kurmayı amaçladığını tanımlıyor.
Çarşamba 21 Ekim'de kapanış sonrası, 2 Ekim Cuma gününün ne kadar değerli olduğuna karar verecek tarihtir. Piyasa, konsensüste karşı 5.3%'lik bir teslimat sürprizine, yıllık bazda 2.1%'lik bir düşüşe, sevkiyat karşısında üretim açığına ve 13.7 GWh'luk bir depolama rakamına sahip. Sahip olmadığı şey ise kârlılık konusunda herhangi bir kanıt. Yapıcı bir rapor, hacimler artarken krediler hariç otomotiv brüt kârının korunduğunu, işletme nakit üretimini aşmayan sermaye harcamasını ve otonomi ile robotik programını yeni hisse senedi ihraç etmeden finanse eden bir serbest nakit akışını gösterirdi. Zayıf bir rapor ise teslimat sürprizinin fiyatlama ve teşviklerle satın alındığını gösterirdi. Bugünden o güne kadar, 15 Ekim'deki Roadster etkinliği planlanmış son katalizördür. $370.59 kapanıştan yükselen ralli, teslimat riskini yeniden fiyatladı. Getiri sorusunu yeniden fiyatlamadı.
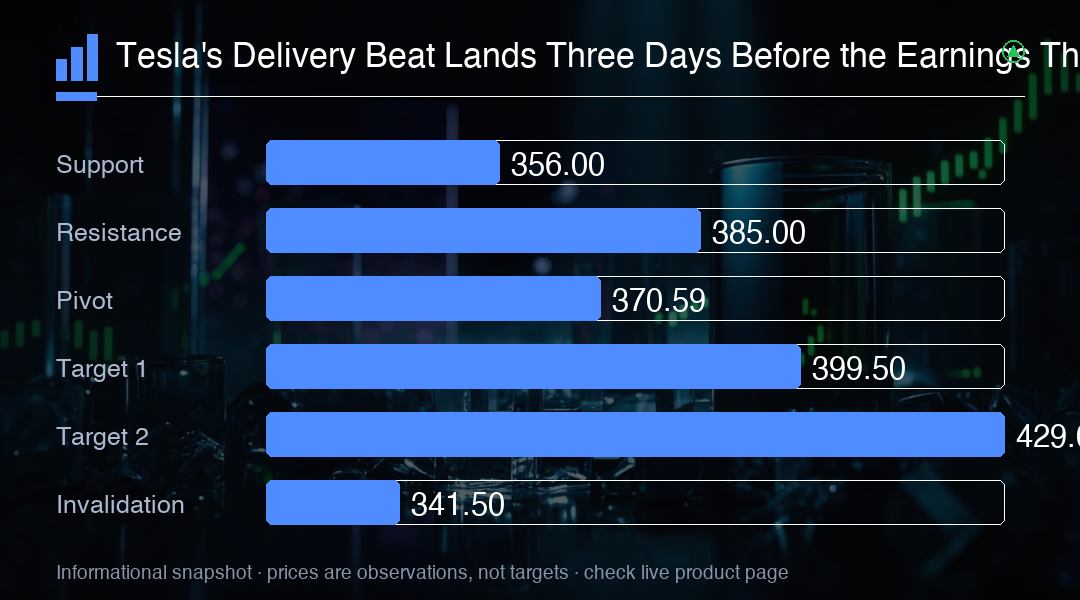
İşlem İçgörüsü
Teslimat sürprizini kârlılığın değil hacim riskinin yeniden fiyatlanması olarak okuyun: 461,974 konsensüsünü aşan 486,532 birim sürpriz yaptı, ancak teslimatlar bir yıl önceki 497,099 seviyesinden hâlâ 2.1% düştü ve 464,391 üretimi 22,141 araçla aştı. Hisse $370.59 seviyesinde ve yıl başına göre hâlâ yaklaşık 18% altındayken, işlem artık bir kazanç işlemidir ve Çarşamba 21 Ekim'de kapanış sonrası ikili olaydır. Düzenleyici krediler hariç otomotiv brüt kârını, ortalama satış fiyatlarını ve bunlara bağlı teşvikleri ve sermaye harcamasına karşı serbest nakit akışını izleyin, çünkü indirimle finanse edilen bir sürpriz daha aşağıda çözülür. 15 Ekim'deki Roadster etkinliği arada kalıyor ve rapordan önce aralığı hareket ettirebilir.