

ÖNEMLİ NOKTALAR: Dolar endeksi Cuma günü 102.00 civarında işlem gördü, üst üste üçüncü haftalık kazançla 17 aylık bir zirve civarında tutunuyor. İşlemciler Ekim ayında faiz artışı ihtimalini yaklaşık %25 ile %26 seviyesinde hesaplıyor, bu oran bir hafta önce yaklaşık %70'ti. Eylül istihdam verisi Cuma günü ET 8:30'da gelecek, piyasa konsensüsü 90,000 yeni iş ve işsizliğin %4.1'de değişmeden kalmasını bekliyor.
Bir piyasa görüntüsü, dolar endeksinin Cuma günü 102.00 civarında işlem gördüğünü, 17 aylık bir zirve olacak seviyede durduğunu ve üst üste üçüncü haftalık kazanca gittiğini gösterdi. Seans içinde aktarılan seviyeler, endeksin haftalık yaklaşık %1 yükseldiğini, aynı görüntüde euroyu ise Mayıs 2025'ten bu yana en zayıf seviyelerine yakın tanımladı. Bu kombinasyon tek başına her iki rakamdan daha önemli: bu büyüklükte üst üste üçüncü haftalık yükseliş, sürüklenme olarak görülüp geçilmek yerine dolar pozisyonlarının yeniden değerlendirilmesini dayatan türden bir harekettir. Endeksi ayrıca 2024 ortasından bu yana işgal etmediği bir bölgeye geri getirir ve bu da işlemciler için soruyu, dolar kazançlarını tutturabilir mi şeklinden hareketin ne kadar daha alanı olduğu şekline dönüştürür.
Haftanın en dikkat çekici özelliği, dolara ihtiyaç duymadığı şey. Ekim toplantısında hemen faiz artışı ihtimali çöktü, ancak para birimi neredeyse duraksamadı. Bu, faiz yolunun şu anda nasıl fiyatlandığına dair bir şey söylüyor: piyasa yaklaşık bir hamlenin kuyruğu büyük ölçüde çıkardı ve dolar bu haberi haftalık kazancını geri vermeden karşıladı. İki okuma mümkün. Birincisi pozisyon: faiz artışı beklentileri üzerine kurulmuş aşırı kalabalık bir uzun pozisyonun tasfiye edilmek yerine savunulması. İkincisi, doların artık bir sonraki toplantıyla çok az ilgisi olan nedenlerle alındığı ve bu daha kalıcı türden bir talep. Hangi okumanın doğru olduğu, istihdam verisi geldiğinde daha netleşecek.
İşlemciler Ekim ayında faiz artışı ihtimalini yaklaşık %25 ile %26 seviyesinde hesaplıyor, bu oran bir hafta önce yaklaşık %70'ti. Bunlar doğrudan Ekim hamlesine ilişkin federal fonlar vadeli işlem piyasası ihtimalleri ve fiyatlama kararını taşıyan toplantı 27 ile 28 Ekim arasındaki FOMC toplantısı. Bu ayrım göründüğünden daha önemli, çünkü Ekim için çeyreğe varan ima edilen ihtimal, tüm faiz yolu hakkında değil, tek bir toplantı hakkında bir ifadedir. Tek bir toplantıda yaklaşık dörtte bir ihtimal, politikasını yıl boyunca sıkı tutmayı bekleyen bir piyasa ile rahatça bir arada bulunabilir. Aynı zamanda bir sonraki yeniden fiyatlama iki yönde de gerçek güçle ilerleyebilir, çünkü ihtimaller yedi gün önceki seviyelerine göre çok düşük bir tabandan başlıyor.
Uzun vadeli tahvil faizleri ihtimallerle birlikte aşağı gitmedi ve bu da bulmacanın ikinci yarısı. 10 yıllık ABD Hazine tahvil getirisi, kısa süreliğine 5.34%'e ulaştıktan sonra 5.25% civarında kalmaya devam ediyor; bu seviye 2002'den bu yana en yüksek değerdi. Daha gevşek politikayı gerçekten bekleyen bir piyasa uzun vadede tepki verirdi. Bunun yerine getiri eğrisi, ön uçtaki faiz artışı fiyatlaması erirken getirileri yüksek tutuyor; bu da belirgin biçimde yavaşlamayan bir ekonomi ve ciddiye alınan bir enflasyon riskiyle tutarlı. 2002 karşılaştırması bir tahmin değil, bir ölçek referansı olarak okunmalı: bu seviyelerdeki getiriler tarihsel olarak yalnızca sıkılaşma beklentisini değil, gerçek sıkılaşma koşullarını yansıttı. Dolar açısından bu, kredi maliyeti (carry) hikâyesinin hâlâ işe yaradığı anlamına gelir, çünkü kısa vadedeki reel gelir yerinden oynatılmadı.
Avrupa, büyük ölçüde ayrı bir ikinci destek kaynağı sağlıyor. Yatırımcılar ülkenin mali durumunu sorguladıkça Fransa hükümet tahvilleri baskı altında ve euro Eylül boyunca yaklaşık %2.5 kaybetti. Bu tür siyasi ve mali stresin dolar endeksinde görünmesi için ABD politikasıyla herhangi bir koordinasyon gerekmiyor. Görünmesinin nedeni, endeksin göreli bir araç olması ve büyük bir bileşendeki göreli zayıflığın aritmetik olarak dolar gücü olması. Hareketin kalıcılığı izlenmeye değer kısım. Euro için kötü bir ay bir pozisyon olayı olabilir. Eylül düşüşünü ve yeni bir baskı seansını üst üste sığdırmış bir trend yapısal görünmeye başlıyor ve yapısal para birimi hareketleri tek bir ABD veri noktasına daha az tepki verir.
Dolar endeksinin bileşimi bunun neden bu kadar önemli olduğunu açıklıyor. Euro, endeks ağırlığının %57.6'sını taşıyor; bu da Avrupa'daki gelişmeleri manşet rakamı üzerinde alışılmadık biçimde etkili kılıyor. Endeks keskin biçimde hareket ettiğinde bunu akılda tutmak değerli, çünkü DXY'de belirli bir puanlık güç ya genel dolar alımından ya da yalnızca euro zayıflığından üretilebilir ve bu ikisinin kalıcılığı farklıdır. Endeks yeni bir zirveye ulaşırken euro sadece düşmeye devam ediyorsa, hareket Avrupa hikâyesini miras alıyor, taze bir ABD hikâyesi üretmiyor demektir. Bunun istihdam verisi sürprizi karşısında nasıl işlem yapılacağına dair pratik sonuçları var. Dolara geniş ölçüde yükseliş getirecek kadar güçlü bir rakam, mevcut bir euro düşüşünü yalnızca kesintiye uğratan bir rakamdan çok daha temiz bir sinyal olurdu.
Cuma günkü erken işlemde, seansta aktarılan seviyeler arasında bir uzun vadeli destek kırılmasının ardından $1.1240 civarında gezinen EUR/USD, $1.32 civarındaki GBP/USD, 158'e yakın USD/JPY ve 1.4220 seviyesindeki USD/CAD yer aldı. Bu seviyeler birlikte, sterlinin ve Kanada dolarının da yumuşadığı, yenin ise görece güçlü kaldığı bir seansı tanımlıyor ki bu, euroya özgü bir harekete çok geniş ölçekli bir dolar hareketine daha yakın. EUR/USD altında kırılan destek akılda tutulacak ayrıntı. Uzun süre savunulan seviyeler referans noktası haline gelme eğilimindedir ve bir seviyenin altında kalıcı biçimde kırılması, başarısız olan bir testten farklı bir pozisyonlanma setini davet eder. Ayrıca işlemcilere veri öncesi izlenecek temiz bir çizgi verir.
Yen, 158 civarındaki USD/JPY okumasını karmaşıklaştıran kendi içsel katalizörüne sahip. Tokyo çekirdek enflasyonu Eylül'de %2.7'ye yükseldi, Ağustos'taki %1.8'den ve beklenen %2.4'ün üzerinde. Bu büyüklükte ve bu yönde bir hareket, Japonya Merkez Bankası'nın daha fazla sıkılaşması savını güçlendiriyor ve yeni bu çevrimde yeni alışılmadık bir konuma yerleştiriyor: yalnızca dolar zayıflığı tarafından değil, kendi merkez bankası hikâyesi tarafından destekleniyor. Bu, yeniyi endeksin güçlü ayağı yapmaz, çünkü USD/JPY hâlâ büyük ölçüde ABD getirilerine ve iki ekonomide beklenen faiz oranları arasındaki farka bağlı. ABD istihdamının güçlü gelip Hazine getirilerini yükselten verisi, güvercin Japonya Merkez Bankası yolunu kolayca dengeleyebilir.
Eylül ABD iş raporu Cuma günü ET 8:30'da geliyor ve piyasa konsensüsü 90,000 yeni istihdam, işsizliğin ise %4.1'de sabit kalmasını bekliyor. Bunu nasıl okumalı gerektiğine dair bağlam olarak, 90,000'lik bir veri mutlak anlamda zayıf, son dönem eğilimine göre ise sağlam bir rakam ve dar bir bantta kalan bir işsizlik oranının önüne geliyor. En önemli manşet istihdam rakamı, ancak işsizlik oranı verinin iç tutarlılık kontrolüdür. Konsensüsü geçen bir istihdam rakamının yanında yükselen bir işsizlik oranıyla gelmesi, aynı rakamın düşen bir oranla gelmesinden farklı bir şey anlatır ve bu fark genellikle para biriminden çok önce faiz tepkisinde görünür.
En izlenmeye değer bileşen ücret artışıdır ve bunun yerleşik bir rakam değil, konsensüs beklentisi olarak ele alınması gerekir. Ankete katılan ekonomistler yıllık ücret artışını %3.2 ile, Ağustos'taki %3.1'e karşı tahmin ediyor. Açıklamada izlenmesi gereken sayı bu beklenen yükseliş, çünkü ücretler dirençli istihdamı yeniden ortaya çıkan bir enflasyon baskısından ayırt etmeye yardımcı oluyor. Ücret artışı beklenen %3.2 seviyesinde ya da üzerinde gerçekleşirse, sağlam bir istihdam verisi ile sağlam ücretlerin birleşimi, iş gücü piyasasının soğumadığının ve dolara hareketini uzatmak için açık bir gerekçesi olduğunun en temiz sinyali olur. Ücretler yumuşak gelirken istihdam korunursa, daha olumlu hikâye, şirketlerin ücret baskısı yaratmadan kadro eklediğidir.
Düzeltmeler izlenecek ikinci konudur ve bu açıklamada analitik ağırlığı taşır. Ağustos'taki iş artışı beklenmedik biçimde güçlü bir veriydi ve ekonomistler bunun aşağı revize edilmesini bekliyor. Söz konusu önceki artışın büyüklüğü, ön veriler değişebildiği ve revizyon yönü seviyesinden çok daha önemli olduğu için burada kesinleşmiş bir rakam olarak belirtmektense resmî açıklamaya ve revizyon tablolarına bırakılmalıdır. Ana senaryo, saygın bir Eylül manşetine önceki aylara ilişkin ciddi negatif revizyonların eşlik etmesidir; bu, iş gücü piyasasının manşetin ima ettiğinden belirgin şekilde daha yumuşak görünmesine ve muhtemelen doların ilk rallisini sınırlamasına yol açar. Güçlü bir Ağustos rakamı üzerine kurulmuş pozisyonlar bu işlemin savunmasız tarafıdır ve aynı zamanda raporun yüzeyinde bir sürprizin üçüncü haftalık kazancı otomatik olarak teyit etmemesinin nedeni budur. Seansı tek bir tahmin etrafında değil iki risk etrafında çerçevelemek daha faydalıdır: birincisi sıcak bir istihdam rakamı, özellikle ücretlerin beklenen %3.2 veya üzerinde gerçekleşmesi, Ekim hamlesi ihtimallerini yaklaşık %25 ile %26 seviyesinden yeniden yukarı taşıyarak ve 10 yıllık getiriyi 2002'den bu yana görülmeyen %5.34 bölgesine doğru çekecektir; ikincisi ise zayıf bir manşet ve ciddi negatif revizyonlerin doların haftalık kazancının yalnızca bir kısmını değil tamamını geri almasıdır. Aralarında, 90,000 istihdam konsensüsü ve %4.1 işsizlik bulunuyor; beklentilerin durduğu ve piyasanın uzak bir yere gitmek için en az neden bulacağı yer burasıdır. 27 ile 28 Ekim arasındaki toplantı, vadeli işlem piyasasının fiyatladığı olay olarak kalıyor ve Cuma günkü açıklama onun bir önizlemesi değil, ilk gerçek testidir.
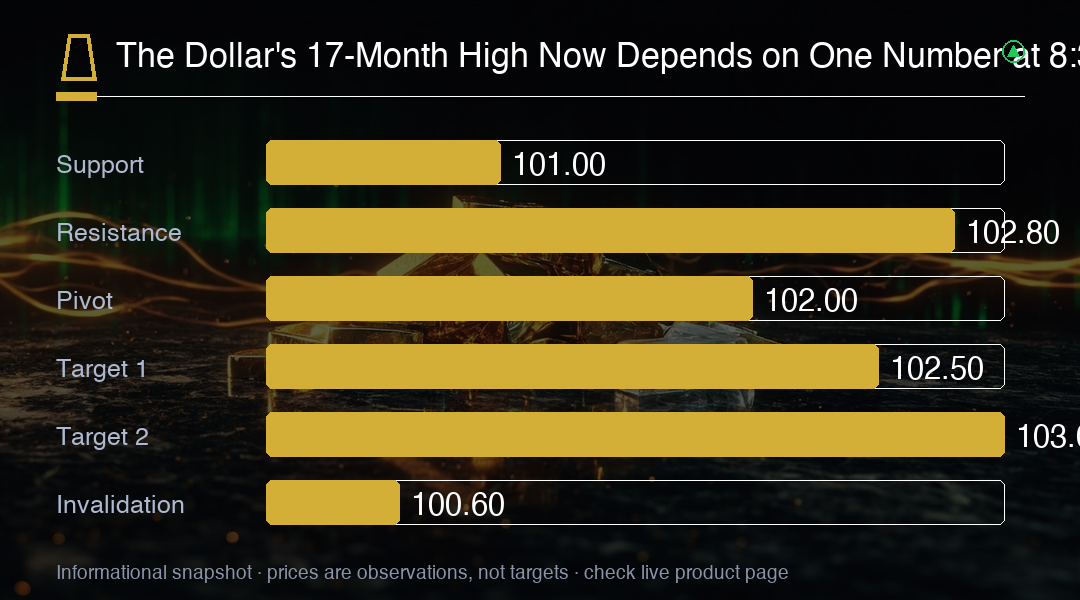
İşlem İçgörüsü
Dolar endeksi 102.00 civarındayken ve Ekim hamlesi ihtimalleri yaklaşık %25 ile %26 seviyesindeyken, asimetri haftalık yükselişi kovalamak yerine istihdam verisini bekleme lehinde. Ücretlerin beklenen %3.2 veya üzerinde geldiği sıcak bir manşet 103.00 bölgesini yeniden gündeme getirirken, ciddi negatif revizyonlarla gelen yumuşak bir veri endeksi 101.00 bölgesine açık hale getirir. Önce ücret artışını, ikinci olarak düzeltmeleri izleyin, çünkü düzeltmeler ilk dolar tepkisinin kalıcı olup olmayacağını belirler.