

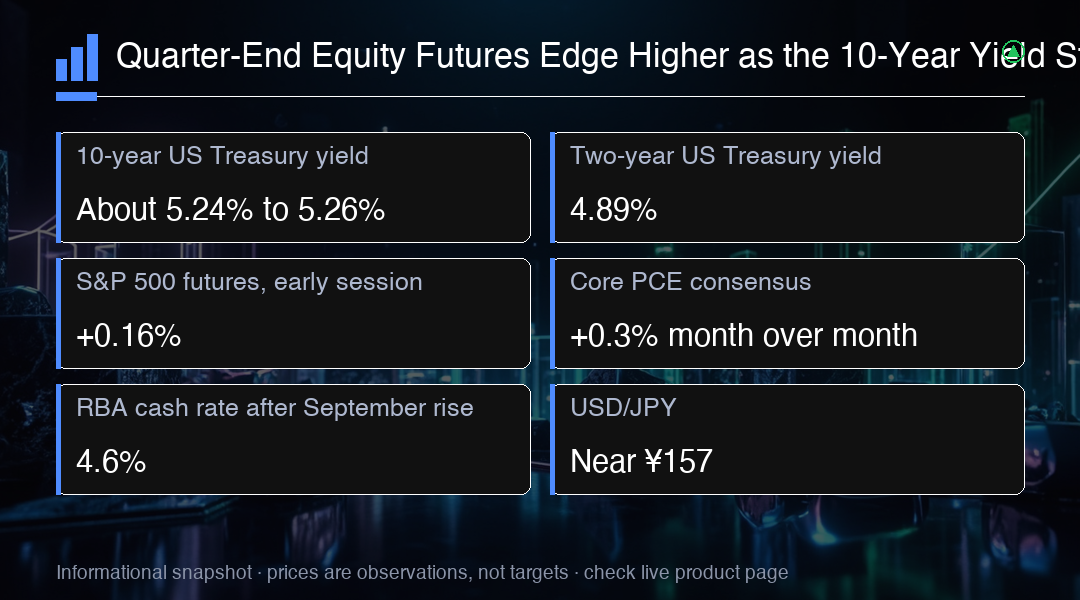
ABD hisse vadeli işlemleri çeyreği daha sağlam bir tonda tamamladı, baskıyı ise kamu tahvil piyasası sağladı. S&P 500 vadeli işlemleri, çeyreğin son işlem gününde erken seans verisinde 0.16% yükseldi, 10 yıllık ABD Hazine tahvil getirisi ise 5.24% ile 5.26% aralığında, 2007'den bu yana en yüksek seviyesine yakın seyretti. Sakin bir hisse kaydı ile pahalı bir tahvil piyasası arasındaki bu fark, seansın tanımlayıcı özelliği ve günün planlı olaylarının neden rutin bir çeyrek sonu kapanışına göre daha fazla ağırlık taşıdığını açıklıyor.
Yükseliş büyük bir yükseliş değildi. Aynı erken işlem verisinde Nasdaq vadeli işlemleri 0.13% yukarıdaydı, Dow vadeli işlemleri de daha yüksek seyrediyordu. Bu büyüklükteki hareketler endeks vadeli işlemleri için olağandır ve kesin bir risk iştahı değişimi olarak değil, nakit açılışa geçmeden önceki konumlanma olarak okunmalıdır. Endeks sözleşmeleri, gerçek nakit emirleri gelene veya makro veri açıklanana kadar erken işlemde sık sık yatay seyredebilir; saat 08:30 ET'de açıklanması beklenen enflasyon verisinin tam olarak yapması beklenen şey de budur.
Asıl yeniden fiyatlama faizlerin olduğu yerde gerçekleşiyor. 29 Eylül tarihli ABD Hazine eğrisi, iki yıllık tahvilde 4.89% ve 10 yıllık tahvilde 5.26% gösterirken, aynı güne ait sonraki bir piyasa verisi 10 yıllık getiriyi 5.2383% seviyesine yerleştirdi. Her vadenin ayrı ayrı adlandırılması önemli, çünkü ön uç ile uzun uç aynı mesajı vermiyor. 4.89% civarına sabitlenmiş iki yıllık getiri politika beklentilerini sıkı tutarken, uzun uç aynı anda vade primi, kamu arzı ve enerji kaynaklı enflasyon riskini de soğuruyor.
10 yıllık getiri, Eylül ayında neredeyse 50 baz puanlık bir artış yolundaydı; tek bir ay içinde bir kıyaslama enstrümanı için büyük bir hareket. Yatırımcılar bunun itici güçleri olarak enflasyon verilerini, yoğun kamu borçlanmasını ve yüksek enerji maliyetlerini gösterdi. Mekanik olarak, yükselen getiriler kurumsal borçlanma maliyetini artırır ve uzak kârların bugünkü değerini düşürür; bu, yüksek değerlemeli hisselerde temkinlilik için standart gerekçedir. Bu, endeksin düşmek zorunda olduğu yönünde bir tahmin değil, değerleme baskısı üzerine bir argümandır.
Yakın vadeli sınav plana uygun şekilde 8:30 ET'de geliyor; o saatte Ağustos kişisel gelir ve harcamalar açıklaması, kişisel tüketim harcamaları fiyat endeksi dâhil, açıklanacak. Piyasa konsensüsü çekirdek PCE'de aylık bazda 0.3%'lük bir artış bekliyordu. Yazıldığı sırada hiçbir sonuç bilinmiyordu ve tepki işlevi yönsel, dramatik değildir: daha sıcak bir veri getirileri yükseltip endeks vadeli işlemleri üzerinde baskı yaratma eğilimindeyken, daha yumuşak bir veri ön uçtaki anlık baskıyı hafifletme eğilimindeydi. Yatırımcılar ayrıca daha ilerideki iş gücü piyasası açıklamalarını yakından izliyorlardı.
Sakin vadeli işlem kaydının altında hisseler, hâlâ kazanç büyümesi ve yapay zekâ yatırımları çevresindeki heyecan tarafından taşınmaktadır. Yatırımcılar, kurumsal kârların para maliyetinin yükselmesini aşabileceği fikrini fiyatladıkları görülüyordu ve hisse vadeli işlemleri savunmacı değil, dayanıklı olarak niteleniyordu. Bu, yerleşik bir varsayım değil, üzerinde çalışılan bir varsayımdır. Yüksek getiriler, anlık endeks tepkisi sakin görünse bile kazanç çarpanlarını baskılayabilir; ayrıca iskonto oranı çok yıllık zirvelerin yakınında kaldığı sürece çeyrek sonu yükselişi, değerlemelerin ne kadarını taşıyabileceğini tek başına ortaya koymamaktadır.
Japonya, Asya'daki en güçlü hisse seansını sundu. Nikkei, 30 Eylül tarihli erken veride 2.1% kazandı ve sonraki bir piyasa veri okuması, kendi zaman damgasına göre endeksi 1.28% yukarıda gösterdi; bu, gün içi rakamların ne kadar hızlı değiştiğinin faydalı bir hatırlatması. Yine de Nikkei, ayı yaklaşık 0.8% yukarıyla, çeyreği ise 4.7% düşüyle bitirmeye gidiyordu. Japonya kamu tahvili getirileri çok on yıllık zirvelerin civarında seyrettiği için oradaki hisseler de pahalı paranın nedeniyle değil, onun yanında yükseliyor.
Çin, göze çarpan biçimde geride kalıyor. CSI 300 sabah işleminde 0.2% yükseldi ama çeyrek boyunca yaklaşık 13%'lük bir düşüşe gidiyordu; bu, ülkenin karantina öncesi zirvelerinden bu yana en zayıf çeyreği olurdu. Bölgede tek günlük yüzdeler hızla değiştiği için yön, tek bir veri noktasından daha fazla bilgi taşıyor. Avrupa'da hisse endeksi vadeli işlemleri daha sağlam bir açılışa işaret ederken kamu tahvili getirileri yüksek kalmayı sürdürdü; bu bileşim, gelişmiş piyasaların tamamında çeyreği tanımlayan bir bileşim oldu.
Avustralya kendi enflasyon uyarısını verdi. Ana tüketici fiyatları Ağustos'ta yıllık bazda 3.5%'ten 4.0%'a yükseldi ve yakıt belirgin bir katkıda bulundu; Avustralya Merkez Bankası da bir gün önce nakit oranını 25 baz puanlık artışla 4.6%'ya, 15 yılın en yüksek seviyesine çıkarmıştı. Buradaki nüans en az o kadar önemlidir: arka planı oluşturan kırpılmış ortalama ölçüt beklenenden daha yumuşak geldi ve bu da enflasyon baskısının her büyük ekonomide sınırsız hızlandığı yönündeki basit okumaya itiraz etmektedir.
Dolar, Eylül boyunca yaklaşık 2%'lik bir aylık kazancını izliyordu; euro ve sterlin ise her biri ay genelinde yaklaşık 2.4% gerilemişti. EUR/USD, erken bir veride $1.1336 civarında işlem görüyordu. USD/JPY, Eylül'ün yükseklerinin altında, ¥157 civarındaydı ve müdahale kaygıları yeni ayın sonundaki dip seviyelerinden yükselen yene destek veriyordu; ancak yen ay genelinde dolar karşısında yaklaşık 1.7% kaybetmeye gidiyordu. Her iki paritede de işi yapan ve hareketi açıklayan şey duygu ya da risk iştahı değil, faiz farklarıdır.
Emtialar, varlıklar arası resmin üçüncü ayağı ve deflâsyon anlatısını desteklemiyor. Brent petrolü erken bir veride 103.16 dolar, ABD petrolü 89.49 dolar seviyesinde kotasyondaydı; Orta Doğu'daki arz kesintisi kaygıları destek olarak gösteriliyordu. Aynı veride spot altın 4.171.93 dolar civarındaydı ve faiz getirisi vermeyen bir varlık için yükselen getiriler ile güçlü dolar bir engel oluşturuyor. Bitcoin, aynı güne ait bir göstergede yaklaşık 82.925 dolar seviyesinde işlem görüyordu ve oradaki teknik destek iddiası, olgu sayılmadan önce belirli bir metodolojiye dayandırılmalı.
Seansın en büyük planlı şirket olayı Micron'du; ABD kapanışının ardından mali yılın dördüncü çeyreği sonuçlarını açıklayacaktı ve konferans görüşmesi Dağ Saatleri 14:30'da yapılacaktı. Yatırımcılar, açıklamanın bellek fiyatlaması, yüksek bant genişliğinde bellek talebi, kârlılık ve sermaye harcaması hakkında ne söyleyeceğine odaklanmıştı; bunların hiçbiri açıklamadan önce kamuya açık değildi. Salı'daki tek hisse kaydı, hayal kırıklığına çok az tolerans tanıdı: Fair Isaac yaklaşık 26.5% düştü, bu en büyük günlük düşüşü olarak tanımlandı, Carnival ise tam yıl kazanç beklentisini yükselttikten sonra 14%'e kadar yükseldi.
İşlem Analizi
Endeks seviyesi yerine 10 yıllık ABD Hazine tahvil getirisini izleyin. 5.24% ile 5.26% aralığını karar bandı olarak değerlendirin: özellikle saat 08:30 ET'deki PCE açıklamasına doğru üst sınırın üzerine kalıcı bir hareket, endeks vadeli işlemlerini baskılama eğilimindedir; bu banttan geri çekilmek ise hisse kaydına nefes alma alanı verir. Hem enflasyon verisi hem de Micron'un kapanış sonrası açıklaması çevresindeki boşluk riskine göre pozisyon boyutunu ayarlayın ve çeyrek sonu vadeli işlem gücünü, nakit kapanışı onaylayana kadar geçici olarak değerlendirin.