

ÖNEMLİ NOKTALAR: Anthropic Kasım 2026 ortasından itibaren işlem görmeye başlayabilir, resmi tanıtım çalışmasının Kasım 9 haftasında başlaması ve Kasım 26'daki Şükran Günü öncesinde bir ilk işlem günü mümkün görünüyor. Aday yatırımcılar şirket için $1.8 trilyon ile $2 trilyon arasında adil bir değerleme görüyor. Gelir 2025 yılında yaklaşık $4.6 milyara ulaştı, işletme zararı ise $8.06 milyar oldu, dolayısıyla arz hâlâ derin zarar yazan hızlı büyüyen bir işi fiyatlayacak.
Zaman takviminin kendisi hikâyenin en işlem görülebilir kısmı. Bu hafta yapılan haberler, şirketin yaklaşık yedi hafta sonra, Kasım 9 haftasında başlaması beklenen tanıtım sürecinin ardından Kasım ortasından itibaren halka açılabileceğini gösterdi. Şükran Günü bu yıl Perşembe 26 Kasım'a denk geliyor, bu nedenle o tarihten önceki bir ilk işlem günü takvimin ucunda değil, rahatlıkla içinde kalır. Programı kesinleşmiş bir şey olarak değil, mümkün bir şey olarak değerlendirin, çünkü haberlerdeki hiçbir bilgi bir taahhüt değil ve şirket her zaman tarihi değiştirebilir, erteleyebilir veya iptal edebilir.
Tanıtım aşamasına yaygın olarak yol gösterisi adı verilir. Yönetimin işi aday yatırımcılara sunduğu ve arzı yürüten bankaların istenen fiyatta ne kadar gerçek talebin bulunduğunu değerlendirdiği dönem budur. Bu, bu büyüklükteki bir şirket için sıradan bir halka arzına kıyasla daha önemlidir, çünkü bir trilyon dolarlık değerleme yalnızca kurumsal tahsisle temizlenmez. Yol gösterisi, emir defterinin test edildiği ve hisseler hiç dağıtılmadan önce fiyat aralığının şekillendiği ya da kırıldığı yerdir.
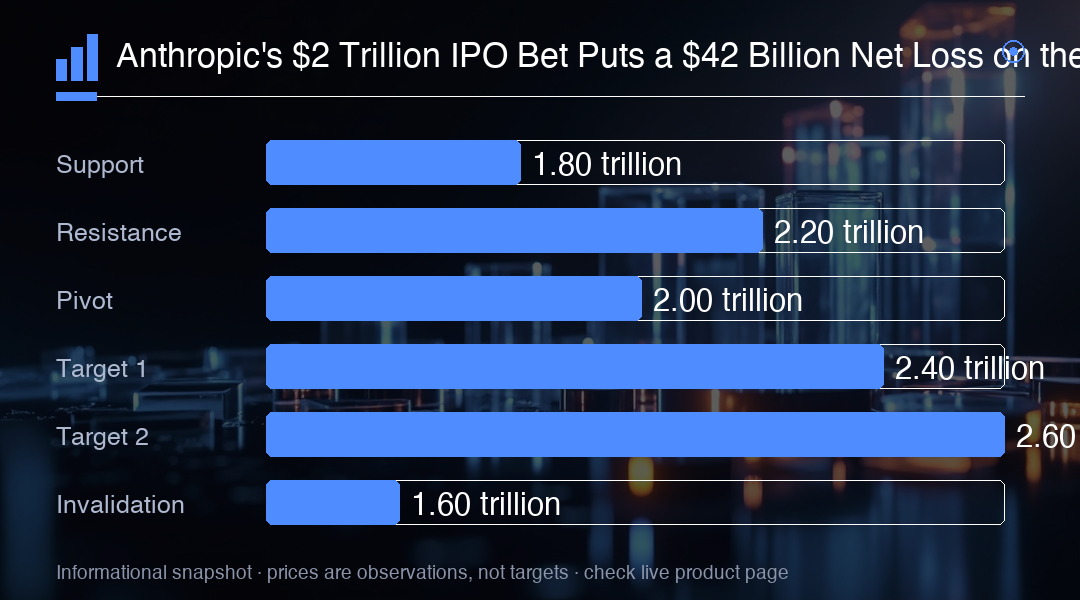
Değerleme konusunda aday yatırımcılar $1.8 trilyon ile $2 trilyon arasında adil bir aralık görüyor. Anthropic ayrıca hazırlanan SpaceX arzının büyüklüğünü eşitlemeyi veya aşmayı bekliyor. Burada iki nitelendirme önemli. Birincisi, SpaceX'in bir halka arzı gerçekleşmedi, dolayısıyla bu referans tamamlanmış bir işlem değil, olası bir işleme kıyas ölçütü. İkincisi, büyüklük burada belirsiz bir ifade. Şirket değerlemesi ve toplanan para çok farklı iki rakamdır, çünkü bir arz işin yalnızca bir kısmını satar ve hedefle ilgili haberler bu ikisini her zaman net biçimde ayırmamıştır.
Gelir kalemi, arz için en güçlü savdır. Gelir 2024 yılındaki $386 milyondan 2025 yılında yaklaşık $4.6 milyara yükseldi. Bu, tek bir yılda neredeyse on iki katına ulaşan bir artışa çok yakın ve sıra dışı bir değerleme çarpanını haklı çıkaracak türden bir büyüme eğrisidir. Aynı zamanda bu işin bu aşamada aslında ne olduğunu da gösterir: donanım işi değil, model erişimi satan bir geliştirici ve kurumsal satıcı, geliri birkaç büyük müşteride ve kullanım sözleşmelerinde yoğunlaşmış durumda.
Maliyet kalemi, bu aralığın üst kısmını ödemeye itiraz için en güçlü savdır. İşletme zararı $8.06 milyar oldu, bu da gelirin kendisinden daha büyük bir rakam. Öncü modelleri çalıştırmak, ilgili gelir gelmeden önce hesaplama gücü, veri merkezleri ve yetenek için ödeme yapmak anlamına gelir; gider öne yüklenirken gelir arka plana yüklenir. Dolayısıyla yatırımcılardan bir kâr akışını sermayeleştirmek değil, bir açığı finanse etmeleri istenir ve her halka arzı piyasaya, bu açık üzerinden hareket eden bir üç aylık rakam verecektir.
Yaklaşık $42 milyar olan manşet net zarar dikkatli ele alınmalıdır. Bu rakamın yaklaşık $34 milyarı, hisseye dönüşebilecek finansman araçlarıyla bağlantılı bir muhasebe yüküdür. Böyle bir yük, beklenen seyrelmenin kayda geçirilmesidir, işten nakit çıkması değildir ve şirketin işletmeye devam etmek için her çeyrek harcaması gereken tutar üzerinde doğrudan etkisi yoktur. $42 milyarın tamamını bir nakit maliyet olarak ele alan her analiz büyük ölçüde yanlış olur. İşletme zararı ile nakit üretimi birbirinden ayrılması gereken iki rakamdır ve bu şirket hakkında çok farklı iki hikâye anlatır.
Rakamları yan yana koyduğunuzda işlemin yapısı netleşir. Yaklaşık $4.6 milyarlık, neredeyse on iki kat büyüyen bir gelir tabanı, $8.06 milyarlık bir işletme zararının karşısında duruyor; bu da işletme hattında hiçbir zaman başa başa yaklaşmamış bir şirket anlamına gelir. Gelişmiş yapay zekâ sistemleri kurmanın maliyeti şu anda bu sistemlerin ürettiği gelirden büyüktür. Bu, hisse hikâyesini yanlış yapmaz, çünkü sav tamamen mevcut kârlılık yerine gelecekteki ölçeğe dayanıyor; ancak değerleme aralığının, mevcut gelir tablosu üzerinden değil, modelde yıllar sonra gelecek kâr üzerine bir bahse olduğu anlamına gelir.
Finansal argümanın yanı sıra bir yönetişim argümanı da var. Genel müdür Dario Amodei, yapay zekâ sınırında daha yavaş ilerlemeyi savunuyor. Önerdiği çerçeve, gömülü bağımsız değerlendiriciler, sektör için ortak güvenlik standartları ve hükümetler arasında uluslararası iş birliği içeriyor. Yatırımcılar açısından bunun iki yönü var. Yetenek gelişiminin yavaşlaması, tüm sektörün yeniden fiyatlanmasına yol açabilecek bir bozucu olay riskini azaltabilir ve şirketin güvenlikte lider olma savını destekleyebilir. Aynı zamanda gelir çarpanının dayandığı kısa vadeli büyüme oranını sınırlar.
Rekabet görünümü bu temkinliliği güçlendiriyor. Rakip OpenAI kendi halka arzı planlarını erteledi, Sam Altman şu anda halka açılmanın akıllıca olmayacağını savunuyor. Aynı piyasaya ilişkin iki önemli geliştiricinin zıt sonuçlara varması, yapay zekâ hisselerinde fiyatlamanın ne kadar yerleşmemiş bir alan haline geldiğine dair faydalı bir sinyal. Anthropic'in ilk adımı atması, fiyat keşfinde en yakın rakibinin önüne geçmesi anlamına gelir ki, bu tanıtımlı bir arzda avantajdır. Aynı zamanda bağımsız bir sınır laboratuvarının ilk ciddi halka değerlemesinin, bundan sonra gelen her şey için referans noktası belirlemesi anlamına gelir.
İzlenecek konular somut ve bilinen bir takvimle geliyor. Nihai fiyat aralığı, $1.8 trilyon ile $2 trilyon tartışmasına karşı talebin fiilen nerede durduğunu gösterecek. Sunulan pay sayısı, şirketin ne kadarının satıldığını ve dolayısıyla gerçekte ne kadar para toplandığını gösterecek. Nihai fiyatlama, ilk heyecanın siparişe dönüşüp dönüşmediğini gösterecek. Şimdi ile Kasım 9 haftası arasında zaman takvimi dışında işlem yapılacak pek bir şey yok, o tarihten Kasım 26'ya kadar ise dosya ve bildirim akışı işin büyük kısmını yapacak.
Daha geniş piyasa açısından pratik sonuç, bir trilyon dolarlık yapay zekâ değerlemesinin artık özel tur yerine halka açık piyasada belirlenecek olması ve sektörün o fiyatın ima ettiği seviyeye göre fiyatlanacağıdır. Arz aralığın üst kısmına yakın gerçekleşirse, yapay zekâ altyapısı, hesaplama tedarikçileri ve borsada işlem gören rakipler için yorum olumlu olur. Alt sınırda veya altında fiyatlanırsa, ya da Şükran Günü öncesi pencereyi kaçırırsa, aynı yorum ters yönde çalışır. Şimdilik aşağıdaki değerleme merdiveni bu tartışmayı çerçeveliyor; gelir ve zarar rakamları da her ilk gün fiyatının gerekçelendirmek zorunda olduğu temel sınırları belirliyor.
İşlem İçgörüsü
Kasım ortasını programlanmış bir tarih değil, mümkün bir tarih olarak ele alın ve $1.8 trilyon ile $2 trilyon arasındaki söylentinin gerçek emir defterleriyle başa çıkıp çıkmadığını görmek için Kasım 9 haftasındaki fiyat aralığı ile pay sayısını izleyin. Arzın bu aralığın üst kısmına yakın gerçekleşmesi, borsada işlem gören tüm yapay zekâ kompleksini daha yukarı taşırken, alt sınırda veya altında fiyatlanma ya da 26 Kasım'u geçme, tersini yapar. Beklentileri nakit olmayan bir muhasebe yükünün baskın olduğu $42 milyarlık net rakama değil, $8.06 milyarlık işletme zararına sabitleyin.