

A Nvidia fecha em recorde. O valor de mercado se aproxima de $6 trillion. A recompra de ações foi expandida para $235 billion. A líder em semicondutores continua surfando o boom da infraestrutura de IA, com investidores se empilhando na ação à medida que a demanda por data centers não mostra sinais de desaceleração. O domínio da empresa em computação acelerada a tornou a história de equity mais importante dos mercados globais, com sua ação de preço agora capaz de influenciar a direção de índices inteiros.
A Nvidia NVDA subiu 2.1% para $238.90 na segunda-feira, estabelecendo um preço de fechamento recorde. As ações atingiram $240.10 durante a sessão, deixando o fechamento cerca de 0.5% abaixo daquele pico intradiário. O avanço ajudou a elevar o Nasdaq Composite a um recorde próprio, com a influência desproporcional do fabricante de chips no índice desempenhando um papel significativo no momentum de alta do mercado mais amplo. O volume de negociação permaneceu elevado durante toda a sessão, refletindo forte interesse institucional e a participação contínua de investidores de varejo que veem a Nvidia como um proxy para todo o trade de IA.
A capitalização de mercado do fabricante de chips agora está em $5.76 trillion, cerca de $230 billion abaixo de $6 trillion. Com aproximadamente 24.15 billion ações em circulação, essa marca exigiria um preço em torno de $248.45, assumindo que a contagem de ações permaneça inalterada, o que representaria mais um ganho de 4% em relação ao fechamento de segunda-feira. O limiar de $6 trillion é mais do que apenas um número simbólico; colocaria a Nvidia em uma categoria própria entre as empresas globais, excedendo a capitalização de mercado inteira dos mercados de ações da maioria das nações combinados. Tal avaliação representaria uma concentração notável de riqueza em um único equity, levantando questões sobre risco sistêmico e o impacto potencial de qualquer reversão na estabilidade do mercado mais amplo.
As ações subiram 28% este ano, um ritmo notável para uma empresa já avaliada em trilhões. O tamanho da Nvidia também torna o movimento consequente para além de portfólios de semicondutores: seu peso pesado nos principais índices dos EUA significa que uma sessão forte pode sustentar os benchmarks de destaque mesmo quando os ganhos em outros lugares são menos convincentes. Esse efeito de índice cria um feedback loop onde fluxos passivos e rastreamento de benchmarks amplificam os movimentos da ação em ambas as direções. Quando a Nvidia sobe, o S&P 500 e o Nasdaq Composite tendem a seguir, independentemente do que está acontecendo em outros setores da economia.
Um grande fabricante de servidores, o maior parceiro de hardware da Nvidia, reportou crescimento de 47% na receita do terceiro trimestre para $95.4 billion, superando as previsões. A forte demanda por IA impulsionou grande parte desse aumento, já que os operadores de data centers continuam a expandir a capacidade a uma taxa sem precedentes. Os resultados deste parceiro-chave da cadeia de suprimentos servem como um proxy em tempo real para o próprio book de pedidos da Nvidia, sugerindo que o próximo período de relatório do fabricante de chips pode entregar outra rodada de crescimento substancial. O aumento de 47% na receita ano a ano para este parceiro de fabricação indica que a construção da infraestrutura de IA está acelerando em vez de desacelerar, com pedidos de servidores e equipamentos relacionados continuando a disparar.
Os próprios resultados mais recentes da Nvidia mostraram a receita trimestral subindo 106% para $96.2 billion. As vendas de data centers aumentaram 117% para $89 billion, representando mais de 92% da receita total. Essa taxa de crescimento extraordinária sublinha o quanto a empresa se transformou de um designer de chips focado em games em o principal beneficiário da construção global da infraestrutura de IA, com provedores de nuvem hiperscale e clientes empresariais competindo por oferta limitada. O crescimento de 117% na receita de data centers é particularmente impressionante porque demonstra que a demanda não está apenas acompanhando a capacidade de produção em expansão da Nvidia, mas está realmente superando-a, criando um ambiente de oferta restrita que permite à empresa manter preços premium.
Essa concentração explica por que os gastos com infraestrutura de IA continuam sendo o motor mais importante de sua perspectiva de lucros. Quando mais de 92% da receita vem de um único segmento, as fortunas da empresa estão inextricavelmente ligados aos orçamentos de capital expenditure de um número relativamente pequeno de grandes clientes. Os retornos aos acionistas fornecem outro suporte, mas a história fundamental permanece sendo de concentração de demanda e a sustentabilidade dos gastos com IA nos níveis atuais. Se mesmo uma mão cheia de provedores de nuvem importantes pausasse ou desacelerasse seus investimentos em data centers, o impacto na trajetória de receita da Nvidia seria imediato e severo, dada a falta de diversificação nos mercados finais da empresa.
A Nvidia autorizou $150 billion adicionais de recompras em 28 de setembro, elevando seu programa restante para $235 billion, com execução esperada até o fiscal 2028. As recompras podem elevar os lucros por ação reduzindo a contagem de ações, retornando capital aos acionistas enquanto simultaneamente fazem com que cada ação restante reivindique uma porção maior dos lucros da empresa. A escala pura deste programa, maior do que a capitalização de mercado inteira da maioria das empresas do S&P 500, sinaliza a confiança da gestão na geração sustentável de caixa. Nos preços atuais, a autorização de $235 billion representa aproximadamente 4% do valor de mercado da Nvidia, fornecendo um piso significativo para a ação à medida que a empresa implanta seu fluxo de caixa livre substancial.
Apesar de seu enorme valor de mercado, a Nvidia negocia em torno de 20x lucros previstos, comparado com cerca de 30x lucros passados. A diferença reflete expectativas de crescimento substancial de lucros, com analistas modelando expansão contínua de receita de dois dígitos nos próximos anos. Este múltiplo forward é notavelmente menor do que a figura de trailing porque os lucros estão crescendo tão rapidamente que o denominador na equação de avaliação está se expandindo quase tão rápido quanto o próprio preço da ação. O múltiplo forward de 20x sugere que os investidores já estão precificando crescimento significativo, mas a diferença entre 20x e 30x de lucros passados indica que o mercado espera que os lucros cresçam aproximadamente 50% mais rápido do que o ritmo atual, o que é uma suposição agressiva que deixa pouco espaço para erro.
Os traders devem reconhecer a dependência: previsões de lucros mais fracas tornariam a avaliação de hoje mais exigente sem qualquer aumento no preço da ação. Se os clientes de data centers começarem a moderar seus gastos ou se a concorrência se intensificar, a compressão no múltiplo poderia ser severa, pois os investidores seriam obrigados a pagar um preço similar por uma empresa com uma trajetória de crescimento menos certa. A avaliação premium da ação deixa pouco espaço para decepções. Uma redução no múltiplo forward de 20x para, digamos, 15x implicaria um declínio de 25% no preço da ação mesmo que as estimativas de lucros permanecessem inalteradas, ilustrando a sensibilidade da ação a mudanças no sentimento dos investidores sobre o crescimento futuro.
A orientação de receita do próximo trimestre da gestão é de $108 billion, mais ou menos 2%, com lucro bruto em torno de 74%. Interessantemente, essa perspectiva assume nenhuma receita de computação de data center da China, tratando efetivamente todo o mercado chinês como zero para fins de planejamento. Essa suposição conservadora fornece um amortecimento, pois qualquer retomada das vendas na China representaria um upside puro para as cifras orientadas, mas também destaca os riscos geopolíticos embutidos na base de receita da empresa. A orientação de lucro bruto de 74% é particularmente notável porque sugere que a Nvidia está mantendo seu poder de precificação mesmo enquanto aumenta a produção, um sinal do domínio contínuo da empresa no mercado de chips de IA e da falta de alternativas viáveis para clientes que buscam construir sistemas de IA em larga escala.
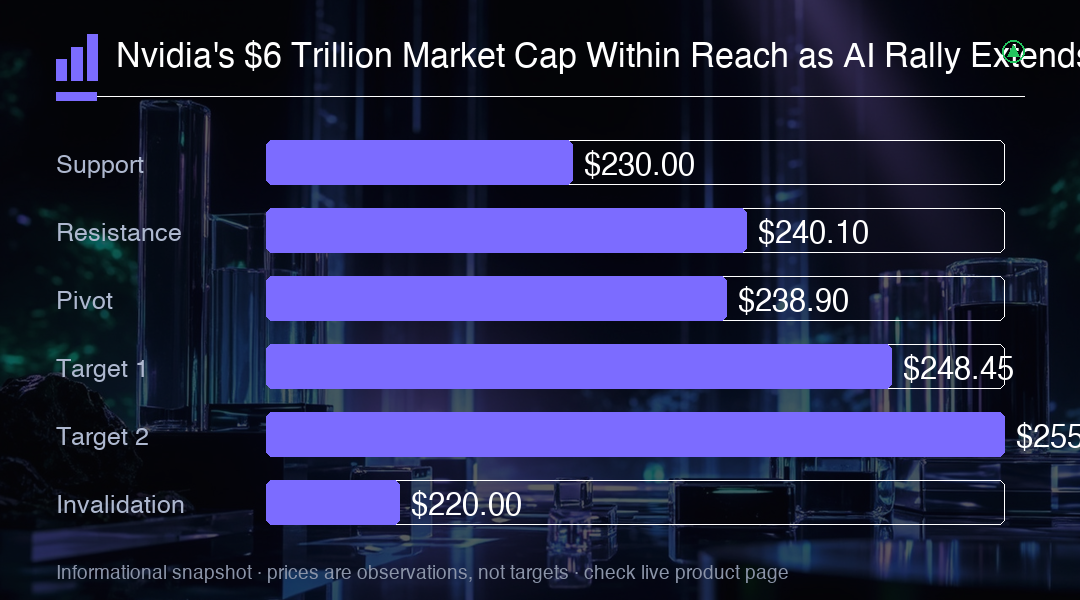
No gráfico, $240.10 é a alta de referência imediata, seguida pela área de aproximadamente $248-249 associada a um preço de $6 trillion. Esse segundo nível é aritmética de marca, não resistência técnica estabelecida. Um movimento sustentado além da alta de segunda-feira poderia fornecer evidências mais fortes de momentum do que um breve pico intradiário, potencialmente desencadeando uma nova onda de compra de traders focados em momentum e sistemas algorítmicos programados para responder a rompimentos de números redondos. A significância psicológica da marca de $6 trillion não deve ser subestimada, pois provavelmente atrairia atenção significativa da mídia e poderia trazer uma nova coorte de investidores para a ação, alimentando ainda mais a trajetória de alta.
Perspectiva de trading
A marca de $6 trillion da Nvidia agora é uma questão de quando, não se. O nível de $248-249 é o alvo aritmético; um rompimento sustentado acima de $240.10 confirmaria o momentum. No entanto, a concentração de receita em IA de data centers (92% das vendas) significa que qualquer desaceleração nos gastos de capex poderia comprimir o múltiplo rapidamente. Observe atentamente a orientação de $108 billion do Q4 e as suposições de exposição à China.