

PONTOS PRINCIPAIS: O índice do dólar negociou perto de 102.00 na sexta-feira, mantendo-se em torno de uma máxima de 17 meses e a caminho de uma terceira alta semanal consecutiva. Os operadores colocam as chances de um aumento de juros em outubro em cerca de 25% a 26%, contra aproximadamente 70% uma semana antes. O relatório de emprego de setembro chega às 8:30 a.m. ET na sexta-feira, com o consenso esperando 90,000 novos empregos e o desemprego estável em 4.1%.
Uma fotografia do mercado mostrou o índice do dólar negociando perto de 102.00 na sexta-feira, em torno do que seria uma máxima de 17 meses e a caminho de uma terceira alta semanal seguida. Os níveis cotados na sessão descreviam um avanço de cerca de 1% na semana para o índice, com o euro perto de sua mínima desde maio de 2025 na mesma fotografia. A combinação importa mais do que qualquer um dos números isoladamente: um terceiro avanço semanal consecutivo desse tamanho é o tipo de movimento que tende a forçar uma reavaliação do posicionamento em dólar, em vez de ser tratado como deriva. Também coloca o índice de volta em um território que ele não ocupava desde o meio de 2024, o que reformula a pergunta para os operadores, que deixa de ser se o dólar consegue manter os ganhos e passa a ser quanto mais espaço o movimento ainda tem para percorrer.
O traço mais marcante da semana é o que o dólar não precisou. As chances de um aumento imediato de juros na reunião de outubro despencaram, ainda assim a moeda quase não pausou. Isso diz algo sobre como o caminho dos juros está sendo precificado hoje: o mercado removeu em grande parte a cauda de um movimento imediato, e o dólar absorveu essa notícia sem devolver seu avanço semanal. Duas leituras são possíveis. Uma é posicionamento, em que uma posição comprada muito concentrada, construída sobre expectativas de alta, está sendo defendida em vez de liquidada. A outra é que o dólar agora está sendo comprado por motivos que têm pouco a ver com a próxima reunião, e essa é uma demanda mais duradoura. Qual leitura está correta deve ficar mais clara quando os dados de emprego chegarem.
Os operadores atribuem cerca de 25% a 26% de chance a um aumento de juros em outubro, contra cerca de 70% uma semana antes. Essas são as chances de mercado nos futuros de fed funds para o próprio movimento de outubro, e a reunião que carrega a decisão de precificação é a reunião do FOMC de 27 a 28 de outubro. Essa distinção importa mais do que parece, porque um quarto de chance implícita para outubro é uma declaração sobre uma reunião, e não sobre todo o caminho. Cerca de uma chance em quatro de um movimento em uma única reunião pode coexistir tranquilamente com um mercado que espera política restritiva até o fim do ano. Isso também significa que o próximo repricing pode ir em qualquer direção com força real, pois as chances partem de uma base tão baixa em relação a onde estavam sete dias atrás.
A ponta longa não acompanhou as chances para baixo, e essa é a segunda metade do quebra-cabeça. O rendimento do Treasury de 10 anos permanece perto de 5.25%, tendo tocado brevemente 5.34%, seu nível mais alto desde 2002. Um mercado que realmente esperasse política monetária mais fácil normalmente veria a ponta longa responder. Em vez disso, a curva de juros mantém os rendimentos elevados enquanto a precificação de alta na ponta curta desaparece, o que é consistente com uma economia que não está desacelerando de forma evidente e com um risco de inflação que está sendo levado a sério. A comparação com 2002 deve ser lida como referência de escala, e não como previsão: rendimentos nesses níveis historicamente refletiram condições reais de aperto, e não apenas antecipação delas. Para o dólar, significa que a história de carry ainda funciona, porque a renda real na ponta curta não foi deslocada.
A Europa oferece uma segunda fonte de suporte, em grande parte separada. Títulos do governo francês enfrentam pressão à medida que investidores questionam a posição fiscal do país, e o euro perdeu cerca de 2.5% ao longo de setembro. Estresse político e fiscal desse tipo não exige nenhuma coordenação com a política dos EUA para aparecer no índice do dólar. Aparece porque o índice é um instrumento relativo, e fraqueza relativa em um grande componente é força do dólar por aritmética. A persistência do movimento é a parte que vale observar. Um mês ruim para o euro pode ser um evento de posicionamento. Uma tendência que já absorveu a queda de setembro e uma nova sessão de pressão está começando a parecer estrutural, e movimentos estruturais de moeda tendem a responder menos a um único ponto de dado dos EUA.
A composição do índice do dólar explica por que isso importa tanto. O euro carrega 57.6% do peso do índice, o que torna desenvolvimentos europeus excepcionalmente influentes sobre o número principal. Vale ter isso em mente sempre que o índice se mover com força, porque um determinado ponto de força do DXY pode ser produzido por compra ampla de dólar ou apenas por fraqueza do euro, e os dois têm persistências diferentes. Se o índice alcançar uma nova máxima enquanto o euro simplesmente continua recuando sem força, o movimento está herdando a história europeia, e não gerando uma nova história americana. Isso tem consequências práticas para como você negociaria uma surpresa no relatório de emprego. Um número forte o bastante para puxar o dólar para cima em todos os segmentos seria um sinal muito mais limpo do que um número que apenas interrompe uma queda existente do euro.
No início da negociação de sexta-feira, os níveis cotados na sessão incluíam EUR/USD rondando $1.1240 depois de romper um nível de suporte de longo prazo, GBP/USD em torno de $1.32, USD/JPY perto de 158 e USD/CAD em 1.4220. Tomados em conjunto, esses níveis descrevem uma sessão em que a libra e o dólar canadiano também estavam mais fracos, enquanto o iene se mantinha comparativamente firme, o que se aproxima mais de um movimento amplo do dólar do que de um movimento específico do euro. O suporte rompido sob o EUR/USD é o detalhe a ser lembrado. Níveis defendidos por longos períodos tendem a se tornar pontos de referência, e uma ruptura sustentada abaixo de um deles convida a um conjunto diferente de posicionamentos do que um teste que falha. Isso também dá aos operadores uma linha limpa para acompanhar até a divulgação.
O iene carrega um catalisador doméstico próprio, o que complica a leitura do USD/JPY perto de 158. A inflação núcleo de Tóquio acelerou para 2.7% em setembro, acima de 1.8% em agosto e dos 2.4% que eram esperados. Um movimento desse tamanho, nessa direção, fortalece o argumento a favor de mais aperto pelo Banco do Japão e coloca o iene numa posição incomum neste ciclo: apoiado pela história do seu próprio banco central, e não apenas pela fraqueza do dólar. Isso não faz do iene a perna forte do índice, porque o USD/JPY ainda depende fortemente dos rendimentos dos EUA e do diferencial entre as taxas de juros esperadas nas duas economias. Um dado de emprego americano mais forte que impulsione os rendimentos dos Treasuries pode facilmente compensar um caminho mais duro de juros pelo Banco do Japão.
O relatório de empregos dos EUA de setembro chega na sexta-feira às 8:30 a.m. ET, e o consenso espera 90,000 novos empregos com o desemprego estável em 4.1%. Para contextualizar a leitura, um resultado de 90,000 é um número fraco em termos absolutos e sólido em relação à tendência recente, e ele chega contra uma taxa de desemprego que vem se mantendo em uma faixa estreita. O número principal que mais importa é o dado de emprego, mas a taxa de desemprego é a checagem de consistência interna da divulgação. Um número de emprego acima do consenso junto com uma taxa de desemprego subindo está dizendo algo diferente do mesmo número junto com uma taxa caindo, e essa diferença normalmente aparece primeiro na reação dos juros, e não na moeda.
O componente mais importante a observar é o crescimento salarial, e ele precisa ser tratado como expectativa de consenso, e não como número já estabelecido. Economistas consultados colocam o crescimento anual dos salários em 3.2%, contra 3.1% em agosto. Esse pequeno avanço esperado é o número a observar na divulgação, porque os salários ajudam a distinguir contratações resilientes de uma nova fonte de pressão inflacionária. Se o crescimento salarial vier em cima ou nos 3.2% esperados, a combinação de um dado de emprego firme e salários firmes é o sinal mais limpo possível de que o mercado de trabalho não está esfriando, e o dólar teria uma razão direta para estender o movimento. Se os salários vierem mais fracos enquanto os empregos se sustentam, a história mais construtiva é que as empresas estão contratando sem adicionar pressão salarial.
Revisões são a segunda coisa a observar, e carregam o peso analítico nesta divulgação. O ganho de empregos de agosto foi um resultado inesperadamente forte, que os economistas agora esperam ver revisado para baixo. A magnitude daquele ganho anterior é melhor deixada para a divulgação oficial e para as tabelas de revisão, em vez de ser afirmada aqui como definitiva, porque números preliminares se movem, e porque a direção da revisão importa muito mais do que o nível. O cenário-chave é uma manchete de setembro respeitável acompanhada por revisões negativas substanciais dos meses anteriores, o que deixaria o mercado de trabalho com aparência materialmente mais fraca do que a manchete sugere, e provavelmente limitaria qualquer alta inicial do dólar. O posicionamento construído sobre um número forte de agosto é o lado vulnerável dessa operação, e é também por isso que um resultado acima do consenso na face da divulgação não confirma automaticamente a terceira alta semanal. Enquadrar a sessão em torno de dois riscos é mais útil do que enquadrá-la em torno de uma única previsão: o primeiro é um número de empregos quente, especialmente com salários em cima ou nos 3.2% esperados, empurrando as chances de movimento em outubro de volta para cerca de 25% a 26% e levando o rendimento de 10 anos de volta para a região de 5.34% não vista desde 2002; o segundo é uma manchete fraca com revisões negativas pesadas desfazendo o avanço semanal do dólar, e não apenas parte dele. Entre os dois está o consenso de 90,000 empregos com o desemprego em 4.1%, onde as expectativas estão, e onde o mercado tem a menor probabilidade de encontrar um motivo para ir longe. A reunião de 27 a 28 de outubro continua sendo o evento que o mercado de futuros está precificando, e a divulgação de sexta-feira é o primeiro teste real dessa precificação, e não uma prévia.
Perspectiva de trading
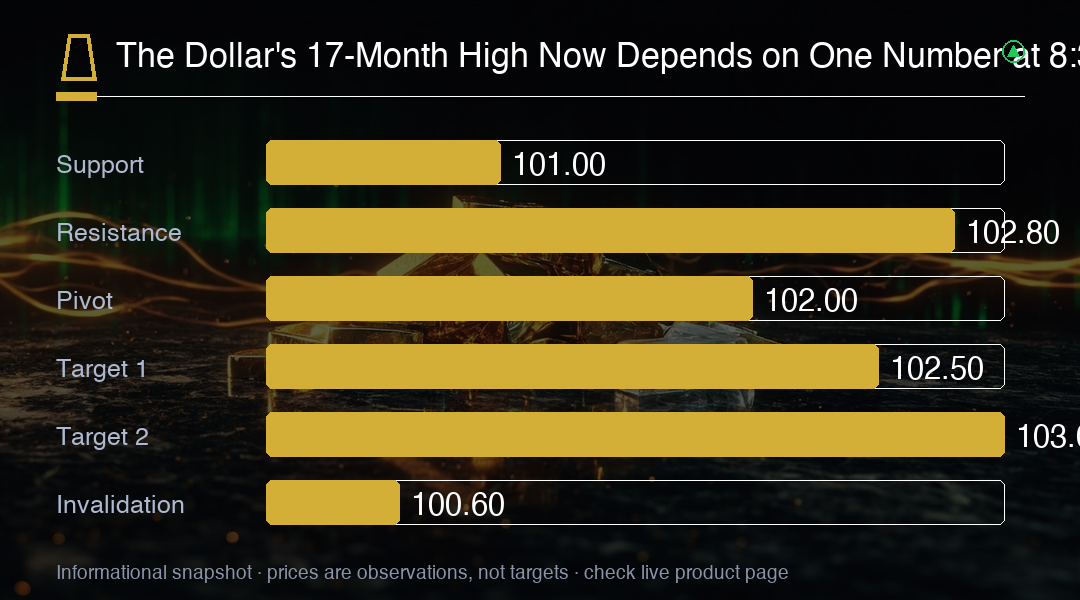
Com o índice do dólar perto de 102.00 e as chances de movimento em outubro em cerca de 25% a 26%, a assimetria favorece esperar o dado de emprego em vez de correr atrás do avanço semanal. Uma manchete quente com salários em cima ou nos 3.2% devolve a região de 103.00 ao jogo, enquanto um resultado fraco com revisões negativas pesadas expõe o índice à região de 101.00. Observe primeiro o crescimento salarial e depois as revisões, porque as revisões decidem se a reação inicial do dólar se sustenta.