

PONTOS PRINCIPAIS: A Anthropic pode começar a ser negociada já em meados de novembro de 2026, com o marketing formal esperado para começar durante a semana de 9 de novembro e uma estreia possível antes do Thanksgiving em 26 de novembro. Investidores em potencial veem uma avaliação justa de $1.8 trillion a $2 trillion para a empresa. A receita alcançou cerca de $4.6 billion em 2025, enquanto o prejuízo operacional foi de $8.06 billion, o que significaria precificar um negócio de crescimento rápido que ainda perde dinheiro em escala profunda.
O cronograma é a parte mais negociável da história. Reportagens desta semana indicaram que a empresa pode abrir seu capital já em meados de novembro, cerca de sete semanas a partir de agora, depois de uma fase de marketing que deve começar durante a semana de 9 de novembro. O Thanksgiving cai em uma quinta-feira, 26 de novembro, neste ano, de modo que um primeiro dia de negociação antes dessa data ficaria confortavelmente dentro do calendário, e não na sua borda. Trate o cronograma como possível, e não como confirmado, porque nada nas reportagens é um compromisso, e uma empresa sempre pode mudar, adiar ou cancelar.
A fase de marketing é comumente chamada de roadshow. É o período em que a administração apresenta o negócio a investidores em potencial enquanto os bancos que conduzem a oferta avaliam quanto de demanda real existe no preço pedido. Isso importa mais para uma empresa desse porte do que para uma listagem convencional, porque uma avaliação de trilhões de dólares não se liquida apenas com alocação institucional. O roadshow é onde o livro de encomendas é testado, e onde a faixa de preço é moldada ou quebrada antes de qualquer ação ser distribuída.
Sobre a avaliação, investidores em potencial veem uma faixa justa de $1.8 trillion a $2 trillion. A Anthropic também espera igualar ou superar o tamanho da oferta que está sendo preparada pela SpaceX. Duas ressalvas são importantes. Primeiro, nenhuma listagem da SpaceX aconteceu, de modo que essa referência é um benchmark contra uma operação futura, e não uma concluída. Segundo, a palavra tamanho é ambígua aqui. Avaliação da empresa e dinheiro captado são dois números muito diferentes, porque uma oferta vende apenas uma parte do negócio, e as reportagens sobre a meta nem sempre distinguiram claramente os dois.
A linha da receita é o argumento mais forte a favor da oferta. A receita alcançou cerca de $4.6 billion em 2025, contra $386 million em 2024. Isso é perto de um aumento de doze vezes em um único ano, e é o tipo de curva de crescimento que justifica um múltiplo de avaliação extraordinário. Também diz o que o negócio realmente é neste estágio: um vendedor de acesso a modelos para desenvolvedores e empresas, e não um negócio de hardware, com receita concentrada em um pequeno número de grandes clientes e contratos de uso.
A linha de custos é o argumento mais forte contra pagar o topo dessa faixa. O prejuízo operacional foi de $8.06 billion, um número maior do que a própria receita. Operar modelos de fronteira significa pagar por computação, data centers e talento antes de a receita associada chegar, e a despesa vem na frente enquanto a receita vem depois. Por isso, os investidores estão sendo convidados a financiar um hiato, e não simplesmente a capitalizar um fluxo de lucro, e qualquer listagem entregará ao mercado um número trimestral que vai se mover por causa desse hiato, e não da taxa de crescimento.
O prejuízo líquido de manchete de quase $42 billion exige cuidado. Cerca de $34 billion desse número foram um encargo contábil ligado a instrumentos de financiamento que podem se converter em ações. Esse encargo é um reconhecimento de diluição esperada, e não dinheiro saindo do negócio, e não tem efeito direto sobre o que a empresa precisa gastar a cada trimestre para se manter em operação. Qualquer análise que trate os $42 billion inteiros como um custo de caixa estará muito errada. Prejuízo operacional e geração de caixa são os dois números que vale separar, e eles contam histórias muito diferentes sobre esta empresa.
Colocando os números lado a lado, a estrutura da operação fica clara. Uma base de receita de cerca de $4.6 billion, crescendo quase doze vezes, frente a um prejuízo operacional de $8.06 billion, o que implica uma empresa que nunca esteve perto do equilíbrio na linha operacional. O custo de construir sistemas avançados de IA é hoje maior do que a receita que esses sistemas geram. Isso não torna a história das ações errada, já que o argumento se apoia na escala futura, e não na lucratividade presente, mas significa que a faixa de avaliação é uma aposta em lucro chegando anos depois no modelo, e não na demonstração de resultados atual.
Há também um argumento de governança correndo ao lado do financeiro. O chief executive Dario Amodei está defendendo um avanço mais lento na fronteira da IA. O quadro proposto por ele inclui avaliadores independentes incorporados, padrões comuns de segurança para o setor e coordenação internacional entre governos. Para os investidores, isso corta de duas formas. Um ritmo mais lento de crescimento de capacidades pode reduzir o risco de um evento disruptivo que reprecifique todo o setor, e pode sustentar o argumento de que a empresa lidera em segurança. Também limita a taxa de crescimento de curto prazo da qual o múltiplo de receita depende.
O panorama competitivo reforça a cautela. A rival OpenAI adiou seus próprios planos de listagem, com Sam Altman argumentando que abrir o capital agora seria desaconselhável. Dois grandes desenvolvedores chegando a conclusões opostas sobre o mesmo mercado é um sinal útil sobre quanto a precificação das ações de IA se tornou instável. A Anthropic se mover primeiro a colocaria à frente de seu par mais próximo na descoberta de preço, o que é uma vantagem em uma oferta promocional. Também significaria que a primeira avaliação pública séria de um laboratório de fronteira independente estabelece o ponto de referência para tudo que vier depois.
As coisas a observar são concretas e chegam em um calendário conhecido. A faixa de preço final mostrará onde a demanda realmente se posiciona frente à discussão de $1.8 trillion a $2 trillion. O número de ações oferecidas mostrará quanto da empresa está sendo vendido, e portanto quanto dinheiro está sendo realmente captado. O preço final mostrará se o entusiasmo inicial se converteu em encomendas. Entre agora e a semana de 9 de novembro há pouco para negociar além do cronograma, e entre essa semana e 26 de novembro o fluxo de arquivamentos fará quase todo o trabalho.
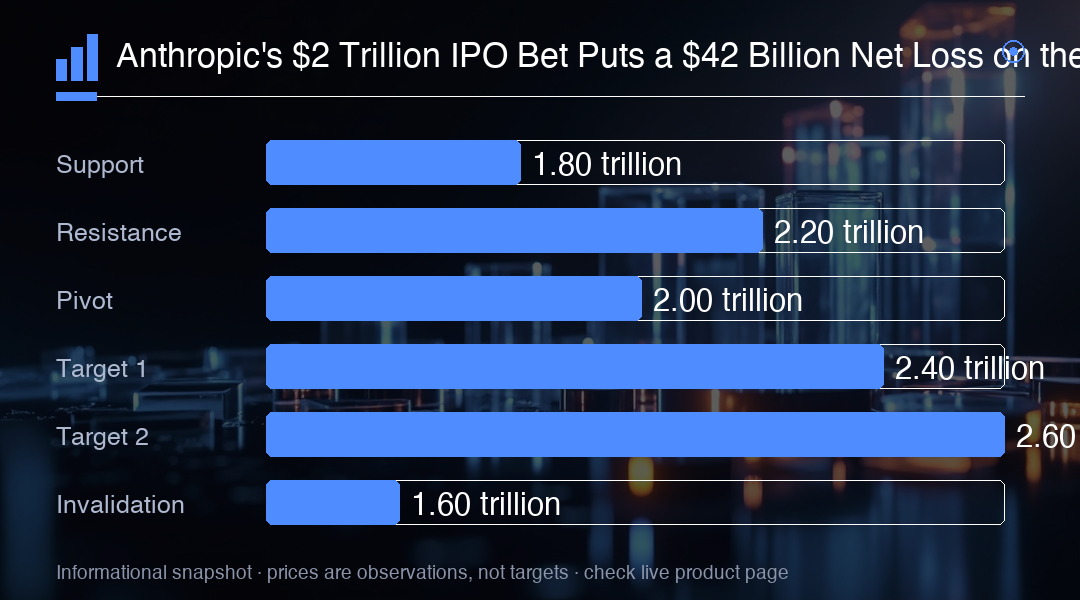
Para o mercado mais amplo, a consequência prática é que uma avaliação de IA de trilhões de dólares será definida em público em breve, e não em rodadas privadas, e o setor será precificado pelo que aquele preço implicar. Se a oferta chegar perto do topo da faixa, a leitura é favorável para a infraestrutura de IA, os fornecedores de computação e os pares listados. Se for precificada na extremidade inferior ou abaixo dela, ou escorregar para depois da janela pré-Thanksgiving, a mesma leitura funciona ao contrário. Por enquanto, a escada de avaliação abaixo enquadra a discussão, com os números de receita e prejuízo definindo os limites fundamentais que qualquer preço do primeiro dia terá de justificar.
Perspectiva de trading
Trate meados de novembro como uma data possível, e não como uma data programada, e observe a semana de 9 de novembro em busca da faixa de preço e do número de ações, que revelam se a conversa de $1.8 trillion a $2 trillion sobrevive a livros de encomendas reais. Uma operação perto do topo dessa faixa marcaria todo o complexo de IA listado mais alto, enquanto um preço na extremidade inferior ou abaixo dela, ou um adiamento para depois de 26 de novembro, faria o oposto. Ancore as expectativas no prejuízo operacional de $8.06 billion, e não nos $42 billion líquidos, que são dominados por um encargo contábil sem efeito no caixa.