

O Nasdaq Composite caiu 0.9% na segunda-feira, recuo de 0.92% no pregão e o pior desempenho entre as três principais referências do mercado norte-americano. O S&P 500 perdeu 0.8% e o Dow caiu 0.7%. Essa ordem importa. Quando os três índices caem, mas o mais sensível a juros é o que cai mais forte, o culpado raramente é o lucro. É o preço do dinheiro, e nesta semana o preço do dinheiro andou bastante.
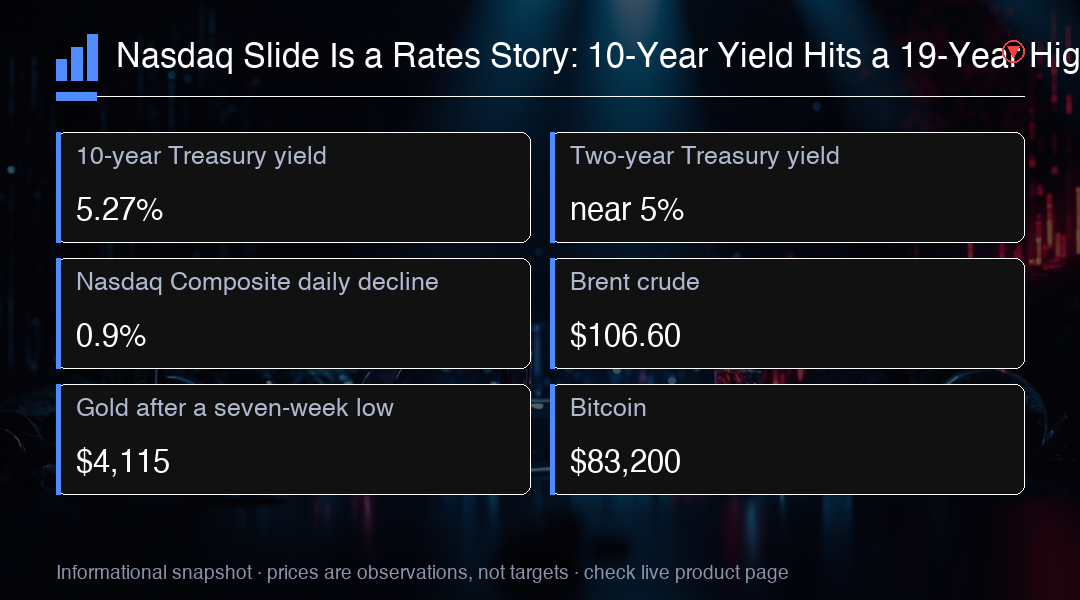
O yield do Treasury de 10 anos subiu acima de 5.27%, o maior nível em 19 anos, enquanto o de 2 anos se aproximou de 5%. O mercado agora antecipa mais três altas do Federal Reserve até o meio de 2027, um caminho que não era o cenário base poucos meses atrás. Juros mais altos elevam a taxa de desconto aplicada a cada dólar futuro de lucro, e as avaliações das tecnologias de horizonte longo carregam mais desse fluxo de caixa do que quase tudo o mais na tela. A queda de segunda-feira foi essa aritmética marcada a preço de mercado em um único pregão.
Petróleo é o motivo da mudança no caminho de juros. O Brent negociou em torno de $106.60 na terça-feira, sem avanço nas negociações entre Washington e Teerã, e o petróleo permanece acima de $106. Energia cara alimenta diretamente transporte, indústria e decisões salariais, e é assim que um choque de oferta vira um problema persistente de inflação. Um banco central que ignorasse isso estaria discordando de muita evidência, então o mercado não discordou. Ele precificou o aperto monetário.
A Nvidia foi o contrapeso do dia, ganhando quase 2% depois de ampliar seu programa de recompra de ações em um recorde de $150 billion (150 bilhões), elevando a capacidade disponível para aproximadamente $235 billion (235 bilhões) até o ano fiscal de 2028. Para uma empresa com esse volume de caixa, a recompra é o sinal mais limpo que ela pode enviar sobre a própria avaliação. E não foi suficiente. O anúncio limitou a queda do Nasdaq em vez de revertê-la, o que mostra o quanto a mão do mercado de títulos estava firme ao longo do dia.
O prejuízo fora da Nvidia foi mais direto. A Intel caiu 5.7%, a Sandisk perdeu 3.7% e a Meta despencou 4.8%. A MongoDB caiu mais de 18% depois que seu CEO deixou a empresa para um cargo na Meta, se reportando a Mark Zuckerberg. Uma única manchete sobre a saída do executivo removeu um quinto do valor de uma empresa de software em um pregão, o que é um lembrete útil do que um ambiente de juros baixos vinha fazendo com os múltiplos de avaliação. Capital barato deixou o risco de pessoa-chave escondido calmamente dentro do preço. Juros mais altos o trazem de volta à luz do dia.
A Ásia repassou o mesmo problema ao longo da noite. As bolsas caíram na maior parte, com a alta dos yields de títulos no Japão, na Coreia do Sul e na Austrália, e o principal índice onshore da China permaneceu perto de uma mínima de um ano. Relatos de que Washington pode proibir componentes chineses em data centers norte-americanos acrescentaram mais uma camada a uma cadeia de suprimentos que já trata hardware de IA como ativo estratégico. O relato não é confirmado, e o mercado o trata como risco de manchete, e não como política consolidada, mas a direção do caminho é clara o bastante para manter o prêmio de risco nos nomes de hardware chinês.
O dólar caminha para um ganho mensal, e os pares cruzados mostram isso. O EUR/USD negociou perto de $1.1367, o USD/JPY se manteve em torno de 157.30 e o AUD/USD ficou próximo de $0.7012 antes da decisão do Reserve Bank da Austrália. Um aumento do RBA está totalmente precificado, então a alta em si carrega pouca informação. O komuniquê que vem junto é que carrega. Para um mercado que já está reprecificando os caminhos de juros globais, um banco central que resiste à pressão de uma demanda doméstica firme está dizendo algo que a taxa básica sozinha não diz.
O ouro se estabilizou em torno de $4,115 depois de despencar cerca de 4% e alcançar uma mínima de sete semanas, e o Bitcoin negociou perto de $83,200 depois de chegar a cair rapidamente abaixo de $83,000. Ambos são relatados aqui como contexto de mercado, e não como recomendação de direção. O que mostram é uma única força macro atravessando todos os ativos: yields reais mais altos. A queda de 4% do ouro veio com o Treasury de 10 anos no maior nível em 19 anos, e a queda do Bitcoin abaixo de $83,000 aconteceu na mesma janela. O suporte anterior em $82,000 continua importando, porque a diferença entre um recuo orderly e uma ruptura malsucedida costuma ser um único nível bem sustentado.
O calendário assume agora o controle. As vagas de emprego norte-americinas chegam na terça-feira e dão à semana a primeira leitura relevante sobre a demanda por mão de obra. A inflação PCE vem na quarta-feira, o índice de manufactura da ISM sai na quinta-feira e a folha salarial não agrícola encerra a semana na sexta-feira. Os economistas esperam aproximadamente 85,000 empregos novos e desemprego em torno de 4.1%. Na superfície, é um cenário de aparência fraca, e é exatamente por isso que a função de reação importa mais do que o número principal nesta semana.
Os cenários correm nos dois sentidos. Uma leitura forte de vagas de emprego poderia empurrar os juros para cima ao reforçar o argumento a favor de mais aperto do Fed. Inflação quente ou emprego firme pressiona as ações de tecnologia sensíveis a juros, exatamente as mesmas que lideraram a queda de segunda-feira. Números fracos poderiam dar ao Nasdaq espaço para se recuperar, já que um mercado de trabalho esfriando ao lado de preços de energia persistentes é a única combinação que alivia a taxa de desconto sem reacender o medo de crescimento. Ninguém sabe qual deles chega até os dados chegarem, e todo o setor está posicionado como se o forte fosse chegar.
A Micron reporta o resultado do quarto trimestre fiscal na quarta-feira depois do fechamento, com as opções implicando um movimento de cerca de 7% em qualquer direção. Esse número reflete como os investidores precificaram o evento, e não uma previsão de onde a ação vai parar. Os números que importam são lucro bruto, capex e demanda por memória de alta largura de banda, porque essas três linhas determinam se o lucro da infraestrutura de IA continua acumulando rápido o suficiente para justificar as avaliações que todo o complexo carrega. Nos juros atuais, o mercado pede mais crescimento, e não menos.
A conclusão da mesa é estreita. O Nasdaq está sendo negociado como um instrumento de juros nesta semana, e cada catalisador do calendário alimenta a mesma variável. Acompanhe o Treasury de 10 anos acima de 5.27% e o de 2 anos perto de 5% como o par de resistência para o cenário dos ativos: pressão sustentada ali mantém a queda de segunda-feira intacta, enquanto uma reversão dos juros dá ao índice algo para onde voltar. A capacidade de recompra de $235 billion da Nvidia até o ano fiscal de 2028 funciona como um piso para o sentimento, e não como um catalisador para ele. Até os dados de emprego e inflação chegarem, é o mercado de títulos que está definindo o preço de tudo o que vem a jusante.
Trading Insight
A MC Markets lê a atual fraqueza do Nasdaq como um evento de taxa de desconto, e não como um evento de lucro, e essa distinção importa para o comportamento do índice nesta semana. Com o yield de 10 anos acima de 5.27% e mais três altas do Fed precificadas até o meio de 2027, o Nasdaq Composite está, na prática, negociando a visão do mercado de títulos sobre o caminho à frente. O nível mais limpo para acompanhar é o par de yields: se o de 10 anos se mantiver acima da máxima de 19 anos enquanto o de 2 anos ficar perto de 5%, as condições que produziram a queda de 0.9% de segunda-feira permanecem no lugar. Leituras mais fracas de emprego e inflação poderiam aliviar essa pressão e dar ao índice espaço para se recuperar, enquanto dados firmes manteriam a taxa de desconto elevada. Segunda-feira também mostrou que a queda não é uniforme. A ampliação recorde da recompra de $150 billion da Nvidia, elevando a capacidade para aproximadamente $235 billion até o ano fiscal de 2028, limitou a perda do índice, mas não a reverteu, enquanto a queda de 18% da MongoDB em uma manchete de pessoal ilustrou o quão rápido o risco de pessoa-chave é reprecificado quando o capital deixa de ser barato. Para os operadores, isso sugere tratar a exposição ao Nasdaq como uma posição macro ao longo dos dados desta semana, e não como um exercício de seleção de ações, e acompanhar o relatório pós-mercado da Micron na quarta-feira, em que as opções precificam um movimento de cerca de 7% em qualquer direção. Esta é uma observação sobre como o índice está sendo negociado, e não uma recomendação.