

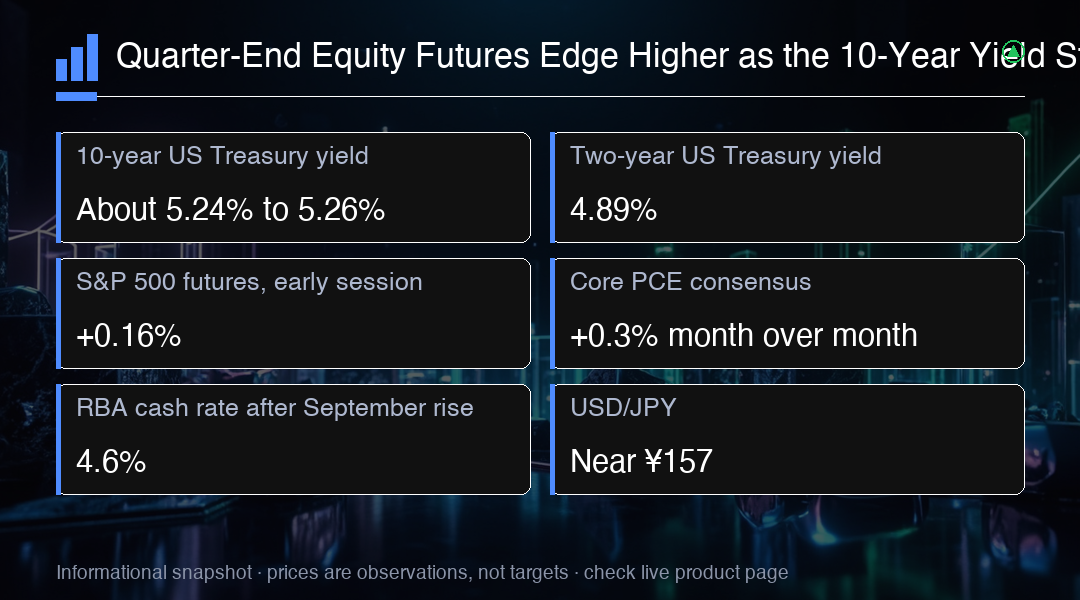
Os contratos futuros de ações norte-americanas fecharam o trimestre em tono mais firme, enquanto o mercado de títulos do governo forneceu a pressão. Os futuros do S&P 500 subiram 0.16% em uma foto de abertura no último dia de negociação do trimestre, com o rendimento do tesouro americano de 10 anos se mantendo perto de 5.24% a 5.26%, próximo do maior nível desde 2007. Essa distância entre uma tape de ações tranquila e um mercado de títulos caro é a característica definidora da sessão, e é a razão pela qual os eventos programados do dia têm mais peso do que um fechamento de fim de trimestre rotineiro sugeriria.
O avanço não foi grande. Na mesma foto de abertura, os futuros do Nasdaq subiam 0.13% e os futuros do Dow também estavam levemente mais altos. Movimentos desse tamanho são rotineiros em contratos futuros de índice e devem ser lidos como posicionamento antes da abertura à vista, e não como uma mudança decisiva de apetite por risco. Os contratos de índice frequentemente ficam próximos da estabilidade durante a primeira hora de negociação até que as ordens reais à vista cheguem ou os dados macro saiam, e é exatamente isso que a divulgação de inflação das 8:30 da manhã, no horário de Nova York, deverá provocar.
Os juros é onde o repricing efetivo está acontecendo. A curva do tesouro americano de 29 de setembro mostrou a nota de dois anos em 4.89% e a nota de 10 anos em 5.26%, e uma foto de mercado posterior, no mesmo dia, colocou o de 10 anos em 5.2383%. Nomear cada maturidade importa, porque a ponta curta e a ponta longa não estão mandando a mesma mensagem. Um rendimento de dois anos ancorado perto de 4.89% mantém as expectativas de política monetária apertadas, enquanto a ponta longa absorve ao mesmo tempo o prêmio de prazo, a oferta de títulos do governo e o risco de inflação impulsionada por energia.
O rendimento de 10 anos ia a caminho de uma alta de quase 50 pontos-base durante setembro, um movimento grande para um índice de referência em um único mês. Os investidores citaram leituras de inflação, captação pesada do governo e custos de energia elevados como os fatores por trás. Mecanicamente, rendimentos mais altos elevam o custo de captação das empresas e reduzem o valor presente de lucros distantes, que é o argumento padrão a favor da cautela em ações caras. É um argumento sobre pressão de valuation, e não uma previsão de que o índice precisa cair.
O teste imediato chega na hora marcada, às 8:30 da manhã, no horário de Nova York, quando sai a divulgação de renda e despesas pessoais de agosto, incluindo o índice de preços de despesas de consumo pessoal. O consenso esperava alta de 0.3% no PCE núcleo na comparação mensal. Nenhum resultado era conhecido no momento da escrita, e a função de reação é direcional, e não dramática: uma leitura mais quente tende a empurrar os rendimentos para cima e pressionar os contratos futuros de índice, enquanto uma leitura mais fraca tende a aliviar a pressão imediata na ponta curta. Os investidores também acompanhavam as próximas divulgações do mercado de trabalho, mais adiante no calendário.
Sob a tape tranquila dos contratos futuros, as ações continuam sendo sustentadas pelo crescimento dos lucros e pelo entusiasmo em torno dos investimentos em inteligência artificial. Os investidores pareciam estar precificando a ideia de que os lucros corporativos podem correr mais rápido que a subida do custo do dinheiro, e os contratos futuros de ações vinham sendo descritos como resilientes, e não defensivos. Essa é uma hipótese de trabalho, e não uma conclusão assente. Rendimentos elevados podem pressionar os múltiplos mesmo quando a reação imediata do índice parece contida, e uma alta de fim de trimestre não resolve o que as avaliações conseguem sustentar enquanto a taxa de desconto permanece perto de máximas de vários anos.
O Japão registrou a sessão de ações mais forte da Ásia. O Nikkei ganhou 2.1% em uma foto da manhã de 30 de setembro, e uma leitura posterior de dados de mercado colocou o índice em alta de 1.28% no seu próprio registro de horário, o que é um lembrete útil de quão rápido mudam os números intradiários. Mesmo assim, o Nikkei ia a caminho de encerrar o mês com alta de cerca de 0.8%, enquanto fechava o trimestre em queda de 4.7%. Os rendimentos dos títulos do governo japonês flutuaram perto de máximas de várias décadas, de modo que as ações lá avançam novamente junto com um dinheiro caro, e não por causa dele.
A China permanece o retardatário evidente. O CSI 300 avançou 0.2% na negociação da manhã, mas segue a caminho de uma queda trimestral de cerca de 13%, que seria o pior trimestre desde o auge dos lockdowns do país. Porcentagens de uma única sessão na região se movem rápido, então a direção carrega mais informação do que qualquer número isolado. Na Europa, os contratos futuros de índices de ações indicaram abertura mais firme, enquanto os rendimentos dos títulos do governo seguiam elevados, uma combinação que descreveu o trimestre inteiro nos mercados desenvolvidos.
A Austrália entregou seu próprio alerta de inflação. Os preços ao consumidor subiram 4.0% na comparação anual em agosto, ante 3.5%, com o combustível como contribuidor relevante, e o Banco de Reserva da Austrália havia elevado sua taxa de juros à vista para 4.6% no dia anterior, um aumento de 25 pontos-base para uma máxima de 15 anos. A nuance importa tanto quanto: a medida subjacente, a média aparada, veio mais fraca do que o esperado, o que contraria uma leitura simples de que a pressão inflacionária está acelerando sem limite em todas as grandes economias.
O dólar caminhava para um ganho mensal de cerca de 2% em setembro, com o euro e a libra cada um em queda de aproximadamente 2.4% ao longo do mês. O EUR/USD negociava perto de $1.1336 em uma foto de abertura. O USD/JPY estava perto de ¥157, abaixo das máximas de setembro, com preocupações sobre intervenção apoiando o iene a partir de suas mínimas de fim de mês, embora o iene ainda fosse caminho de perder cerca de 1.7% frente ao dólar ao longo do mês. Os diferenciais de juros, e não o sentimento, estão fazendo o trabalho nos dois pares.
As commodities são a terceira perna do quadro entre classes de ativos, e não estão reforçando a narrativa de desinflação. O Brent era cotado a $103.16 e o petróleo americano a $89.49 em uma foto de abertura, com preocupações com interrupções de oferta no Oriente Médio citadas como suporte. O ouro à vista estava perto de $4,171.93 nessa mesma foto, onde rendimentos mais altos e um dólar mais forte são ventos contrários para um ativo que não paga juros. O Bitcoin negociava em torno de $82,925 em uma indicação do mesmo dia, e qualquer alegação de suporte técnico ali precisa de uma metodologia declarada antes de ser tratada como fato.
O maior evento de empresa programado da sessão é a Micron, que iria reportar os resultados do quarto trimestre fiscal depois do fechamento nos Estados Unidos, com uma teleconferência às 2:30 da tarde, no horário da Montanha. Os investidores estavam focados no que o resultado diria sobre a precificação de memórias, a demanda por memória de alta largura de banda, a rentabilidade e o capex, nada disso público antes da divulgação. A tape de ações individuais da terça-feira ofereceu pouca tolerância para decepção: a Fair Isaac caiu cerca de 26.5%, descrita como sua maior queda diária da história, e a Carnival subiu até 14% depois de elevar sua projeção de lucro anual.
Perspectiva de trading
Acompanhe o rendimento do tesouro americano de 10 anos em vez do nível do índice. Trate a faixa de 5.24% a 5.26% como a banda de decisão: um movimento sustentado acima do extremo superior, em especial rumo à divulgação de PCE das 8:30 da manhã, no horário de Nova York, tende a pressionar os contratos futuros de índice, enquanto um recuo daquela faixa dá espaço à tape de ações. Dimensione a posição considerando risco de gap em torno tanto do dado de inflação quanto do relatório da Micron após o fechamento, e trate a força dos contratos futuros de fim de trimestre como provisória até que o fechamento à vista confirme o movimento.