

PONTOS-CHAVE: A Tesla entregou 486,532 veículos no terceiro trimestre de 2026, cerca de 5.3% acima de um consenso compilado de 461,974 unidades. A produção do trimestre foi de 464,391 veículos, de modo que as entregas superaram a produção da fábrica em 22,141 unidades, e as implantações de armazenamento de energia chegaram a 13.7 GWh. As ações fecharam na sexta-feira, 2 de outubro, em $370.59, subindo cerca de 4.7% no dia, com o resultado do terceiro trimestre marcado para quarta-feira, 21 de outubro, após o fechamento.
O número trimestral de entregas é o dado mais frequente que a Tesla publica, chega algumas semanas antes do relatório financeiro e não traz, por si só, nenhuma informação de receita, lucro ou caixa. O valor dele para o preço da ação está em quanto estreita a faixa de resultados possíveis para o trimestre seguinte. A Tesla reportou 486,532 entregas nos três meses até setembro, e o consenso compilado esperava 461,974 veículos. Isso representa uma diferença de 24,558 unidades, ou cerca de 5.3%, grande o suficiente para reajustar as expectativas em todo o negócio automotivo antes de qualquer fechamento contábil. A reação veio rápido. Na negociação da sexta-feira, 2 de outubro, a ação avançou cerca de 4.7%, fechando em $370.59, e contribuiu para uma sessão amplamente mais forte para os principais índices norte-americanos.
O número de produção é a metade mais reveladora do relatório. A Tesla construiu 464,391 veículos durante o trimestre, enquanto entregou 486,532, uma diferença de 22,141 unidades retiradas do estoque já existente. Uma diferença desse tamanho em um único trimestre não é um detalhe de arredondamento. Significa que os carros concluídos se acumularam mais rápido do que podiam ser embarcados ou registrados, e isso favorece a linha de entregas em relação à saúde do sistema produtivo que está atrás dela. Investidores que leem apenas a manchete vão perder essa distinção, e o relatório financeiro de 21 de outubro vai mostrar se a redução de estoque veio com custo de caixa ou com ajuste de preço. Eficiência produtiva, e não apenas volume embarcado, é o que separa uma recuperação durável de um trimestre de timing favorável.
A comparação que pesa mais do que a surpresa positiva é o trimestre de um ano atrás. No terceiro trimestre de 2025 a Tesla entregou 497,099 veículos, um período inflado por compradores que correram para garantir os incentivos fiscais dos EUA antes que expirassem. Contra essa base, os 486,532 veículos entregues no terceiro trimestre de 2026 representam queda de cerca de 2.1%. Ou seja, o trimestre que o mercado tratou como o mais forte do ano foi na verdade o segundo melhor, e a surpresa no headline do segmento coincidiu com uma contração na comparação anual. Os comentários enquadraram a lacuna como uma base de comparação alta e não como perda de participação de mercado, e essa distinção vai definir quanto tempo dura a alta da sexta-feira, 2 de outubro.
A sequência dentro de 2026 apoia essa leitura. As entregas do segundo trimestre foram de 480,126 veículos, e as 486,532 entregas do terceiro trimestre vieram 6,406 unidades acima desse patamar. Pelos próprios números da empresa, o terceiro trimestre foi portanto o mais forte de 2026, à frente do segundo e bem longe dos trimestres mais fracos, o primeiro e o quarto, do ano anterior. Essa progressão é o que melhorou as chances de a Tesla evitar uma terceira queda anual consecutiva nas entregas, um resultado que, caso contrário, deixaria o negócio automotivo em declínio estrutural evidente. A questão em aberto é se um ganho sequencial modesto de cerca de 1.3% traz força de precificação suficiente para melhorar a rentabilidade, e o relatório de 21 de outubro é onde essa resposta aparece.
Além dos veículos, a linha de armazenamento é onde a Tesla tem crescido de forma mais consistente. O armazenamento de energia implantado no trimestre chegou a 13.7 GWh, um número que continua à frente do ritmo do negócio de carros e vem com reconhecimento de receita distribuído ao longo dos prazos dos projetos, em vez de reconhecido em uma única entrega. Grandes instalações na rede elétrica movem o número em degraus, então um trimestre forte aqui diz mais sobre conversão de projetos do que sobre demanda em ritmo constante, e o total acumulado no ano vai importar mais do que um único trimestre. Para a ação, armazenamento e carros são dois argumentos diferentes: um sustenta receita e caixa no curto prazo, o outro carrega a avaliação. Mantê-los separados é útil quando os números de 21 de outubro chegarem, porque os dois raramente decepcionam ou surpreendem no mesmo período.
O ponto de partida para tudo isso é o quanto as ações já percorreram. O ganho de 4.7% na sexta-feira, 2 de outubro, veio com a ação ainda cerca de 18% abaixo no acumulado do ano, um retorno de aproximadamente menos 17.6%. Em outras palavras, um único resultado forte de entregas recuperou apenas parte de uma queda que atravessa a maior parte do ano, e o mercado trata cada catalisador como um passo e não como uma mudança de tendência. Esse enquadramento tem consequências práticas para posicionamento. Quando uma ação está muito abaixo no ano e se valoriza por causa de um dado, os compradores frequentemente estão simultaneamente recomprando e reavaliando, o que produz um movimento capaz de ultrapassar a mudança subjacente. O fechamento de sexta-feira em $370.59 deve ser lido como o mercado reprecificando o risco de entregas, e não o risco de rentabilidade, que permanece aberto até o relatório financeiro.
A autonomia é a parte da história acionária sobre a qual o número de entregas não diz nada, e ela carrega um peso na avaliação muito além da atual contribuição para a receita. O Cybercab, construído sob medida para a Tesla, teria começado a transportar passageiros pagantes no serviço robotaxi de Austin por volta de 3 de setembro, o que move o programa da demonstração para o serviço comercial caso a reportagem se confirme. Alegações de que a supervisão de segurança teria sido totalmente removida das operações no Texas e na Flórida continuam sem verificação e devem ser tratadas como tal até que a empresa ou um regulador as confirme. O que se pode dizer é que a frota continua menor que a do principal concorrente nos mesmos mercados. Tamanho de frota não é retorno, e apenas corridas pagas, utilização dos veículos, custo operacional e a parcela de viagens que exigem assistência remota vão dizer aos investidores se a autonomia está se tornando uma linha de resultado.
O motivo pelo qual as surpresas positivas em entregas têm valor preditivo limitado é que volume e lucro podem andar em direções opostas. A Tesla não detalha preço, incentivos ou descontos em um comunicado de entregas, então um trimestre pode superar as expectativas em unidades enquanto o lucro bruto automotivo cai, e a forma de saber é o relatório de 21 de outubro. Quatro itens merecem atenção lá: lucro bruto automotivo excluindo créditos regulatórios, a direção dos preços médios de venda e dos incentivos associados a eles, os gastos de capital e o fluxo de caixa livre. Os créditos regulatórios, em particular, vêm favorecendo a rentabilidade automotiva há vários trimestres, e quem acompanha apenas a manchete vai superestimar a melhora. O número de 486,532 é o insumo que torna essas quatro linhas interpretáveis, e não um substituto para lê-las.
A capacidade de financiamento virou uma parte viva da discussão, e aqui o registro exige cuidado. Um valor amplamente circulado atribui a Tesla uma expansão de $25 billion em capacidade de endividamento por meio de linhas de crédito contratadas, dimensionadas para financiar investimento crescente em inteligência artificial. Esse número não pôde ser confirmado em reportagens primárias e é repetido aqui como não confirmado, e não como fato. Com ou sem o número exato, o argumento de fundo vale e pode ser afirmado sem ele: uma empresa que persegue autonomia, robótica e infraestrutura de energia no ritmo descrito pela Tesla vai precisar de financiamento externo, e o acesso a crédito contratado determina quanto desse programa ela consegue executar sem voltar aos mercados de ações. Capacidade de endividamento é opcionalidade, e não caixa gasto, e os investidores devem separar as duas coisas ao ler a demonstração de fluxo de caixa.
Existe um evento mais próximo que pode mudar o sentimento antes do resultado. A apresentação do Roadster, originalmente marcada para 1 de outubro, foi adiada para 15 de outubro por causa de condições meteorológicas severas e porque a apresentação exigia um cenário ao ar livre. Isso coloca o evento dentro da janela de divulgação e antes dos números de 21 de outubro, o que importa por dois motivos. Qualquer prazo de produção, preço ou compromisso de volume dado no evento se torna informação que o mercado vai carregar para as expectativas trimestrais. E um segundo atraso em um programa já descrito como atrasado há muito diria aos investidores algo sobre a execução que nenhum número de entregas consegue compensar. Os 13.7 GWh de armazenamento implantados e os 486,532 veículos entregues descrevem o negócio como ele é, enquanto o evento de 15 de outubro descreve o negócio como a administração pretende construí-lo.
Quarta-feira, 21 de outubro, após o fechamento, é a data que decide o que valia a sexta-feira, 2 de outubro. O mercado tem uma entrega 5.3% acima do consenso, uma queda de 2.1% na comparação anual, uma produção abaixo das entregas e um número de armazenamento de 13.7 GWh. O que ele não tem é nenhuma evidência sobre rentabilidade. Um relatório construtivo mostraria lucro bruto automotivo sem créditos se mantendo enquanto os volumes sobem, gastos de capital que não ultrapassam a geração de caixa operacional e fluxo de caixa livre que financia o programa de autonomia e robótica sem nova emissão de ações. Um relatório fraco mostraria que a surpresa nas entregas foi comprada com preço e incentivos. Até lá, o evento do Roadster em 15 de outubro é o último catalisador agendado. A alta a partir de um fechamento de $370.59 reprecificou o risco de entregas. Não reprecificou a questão dos retornos.
Perspectiva de trading
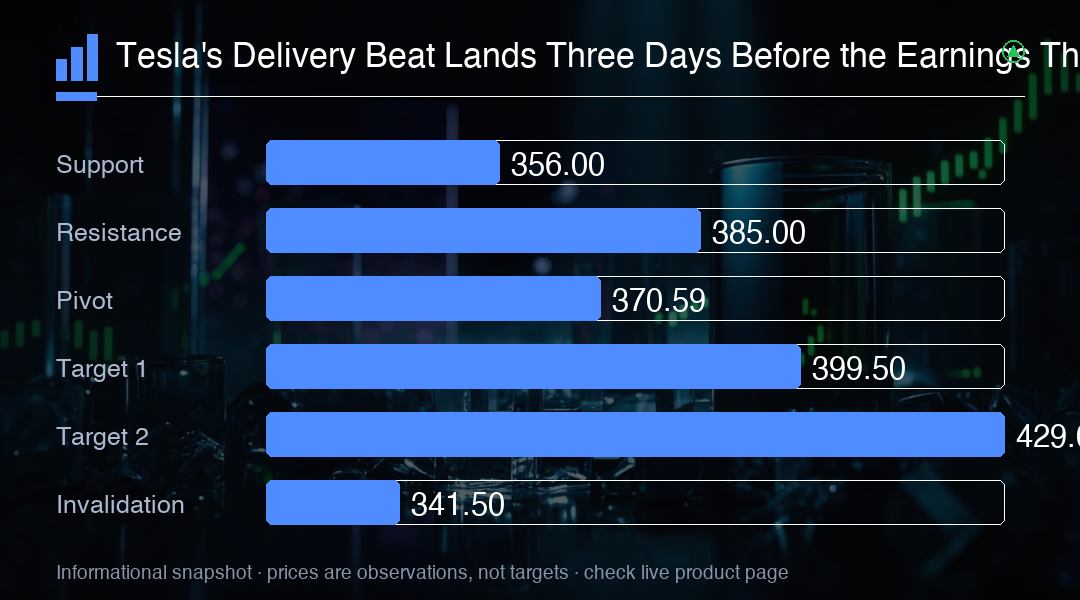
Trate a surpresa nas entregas como uma reprecificação do risco de volume, e não da rentabilidade: 486,532 unidades superaram o consenso de 461,974, mas as entregas ainda caíram 2.1% em relação a 497,099 um ano antes e excederam a produção de 464,391 em 22,141 veículos. Com a ação em $370.59 e ainda cerca de 18% abaixo de onde começou o ano, a operação agora é sobre resultados, e quarta-feira, 21 de outubro, após o fechamento, é o evento binário. Acompanhe o lucro bruto automotivo excluindo créditos regulatórios, os preços médios de venda e os incentivos, e o fluxo de caixa livre contra os gastos de capital, porque uma surpresa financiada por descontos se resolve em queda. O evento do Roadster em 15 de outubro fica no meio e pode mover a faixa antes do relatório.