

PONTOS-CHAVE: Uma fotografia do mercado mostrou o petróleo Brent para entrega em dezembro a $101.62 por barril e o West Texas Intermediate para novembro a $90.19 às 03:00 ET de segunda-feira, com o Brent em queda de 0.6% e o WTI em queda de 1% com a abertura dos negócios na Ásia. O G7 concordou na sexta-feira em liberar 100 milhões de barris de crudo e produtos combustíveis de reservas de emergência, com uma parcela substancial de diesel dentro de 20 dias. Os fluxos de exportação do Oriente Médio também se recuperaram acima dos níveis anteriores à guerra, com média de sete dias de 18.5 milhões de barris por dia em 1 de outubro contra uma média pré-guerra de 18 milhões de barris.
A combinação que derrubou o petróleo na manhã de segunda-feira tinha dois lados. O fornecimento de emergência estava sendo organizado ao mesmo tempo em que barris físicos já voltavam a se mover pelo Oriente Médio, e os dois juntos removeram parte do prêmio de escassez imediata que se acumulava desde o início da guerra envolvendo o Irã. Os preços cederam apenas de forma modesta, em vez de desabar, o que mostra quão rápido o desconto geopolítico voltou assim que a notícia de fluxo foi digerida. Uma fotografia do mercado às 03:00 ET mostrou os futuros de Brent com vencimento em dezembro em queda de 0.6%, a $101.62 por barril, enquanto os futuros de West Texas Intermediate para novembro recuavam 1%, para $90.19. Tensões geopolíticas elevadas, descritas na mesma reportagem como aguadas, limitaram até onde as perdas poderiam ir.
Dois pontos de preço separados por cerca de onze dólares são o formato do mercado neste momento. Brent a $101.62 e WTI a $90.19 refletem um spread que se manteve largo ao longo do conflito porque o risco marítimo, o seguro de frete e a disponibilidade de barris não oriundos do Oriente Médio entram todos nessa conta. Para os operadores, a leitura prática é que o benchmark da Bacia do Atlântico é o que carrega o prêmio de guerra, enquanto o benchmark continental dos EUA está mais exposto aos níveis de armazenamento doméstico e aos spreads de refino. Uma variação de menos de um por cento nos dois contratos na segunda-feira é uma pausa, não uma virada. O prêmio de guerra está no mercado há tempo suficiente para se tornar a referência contra a qual cada manchete de oferta é medida.
O acordo do G7 alcançado na sexta-feira é a maior variável de política no tabuleiro. O grupo concordou em liberar 100 milhões de barris de crudo e produtos combustíveis de reservas de emergência, e uma parte substancial do componente de diesel deve ser liberada dentro de 20 dias. O motivo declarado era amortecer os mercados de energia contra a interrupção de oferta causada pela guerra envolvendo o Irã. O tamanho da liberação importa menos que a sua composição e a sua velocidade. Cem milhões de barris distribuídos entre todas as nações consumidoras é significativo, mas não esmagador, enquanto diesel chegando dentro de uma janela de três semanas cai direto no mercado de produtos mais apertado dos próximos meses.
Os analistas disseram que a decisão reflete o aumento da tensão no mercado de diesel à medida que o inverno do Hemisfério Norte se aproxima, e que ela também elimina um risco específico de política que pairava sobre o mercado, a possibilidade de uma proibição dos EUA às exportações de diesel. Uma nota de analista enquadrou a liberação como substituta de uma decisão de oferta que teria ferido refinadores e consumidores de forma mais direta. Uma proibição de exportações de diesel pelos EUA apertaria o balanço da Bacia do Atlântico e puxaria produto para os EUA no momento em que os estoques globais de destilados já estavam se reduzindo. A medida do G7 descartou essa possibilidade por enquanto, e é por isso que a reação nos produtos foi mais contida do que a reação no crudo.
Os dados físicos são a parte que complica a narrativa de escassez. Dados de acompanhamento de exportações mostraram as exportações de crudo do Oriente Médio rodando acima dos níveis pré-guerra em quatro dias distintos durante a última semana de setembro. Os mesmos dados indicaram fluxos entre 19.5 milhões e 22.5 milhões de barris por dia em 24 de setembro e novamente ao longo de 27, 28 e 29 de setembro, com média móvel de sete dias de 18.5 milhões de barris por dia em 1 de outubro, acima da média pré-guerra de 18 milhões de barris por dia. À primeira vista, a oferta não está escassa no agregado. O acompanhamento de exportações é uma estimativa baseada em navios e terminais, e não um número oficial, mas a direção é consistente entre os dias.
A recuperação nesses números tem dois componentes, mais barris passando pelo Estreito de Ormuz e um uso mais amplo de rotas alternativas de exportação. Os dois carregam custos que não aparecem em uma contagem de barris por dia. A navegação na região continua arriscada, os prêmios de seguro seguem elevados e o desvio de pontos de estrangulamento alonga as viagens e retém tonnage. Essa é a explicação prática para o fato de a força das exportações não ter se traduzido totalmente em preços calmos. Um barril que chega atrasado, ou que um armador não aceita receber, não equivale a um barril que cumpre um programa normal de carregamento. Disponibilidade física e disponibilidade comercial são problemas separados, e a distância entre os dois é onde fica o prêmio de risco restante.
O quadro de oferta continua complicado por ataques contínuos na região, e essa é a parte da história que não pode ser verificada a partir de dados de mercado. Os houthis do Iêmen, alinhados ao Irã, disseram que lançaram mísseis e drones contra instalações da Saudi Aramco em Riade e na região de Khurais, em resposta a ataques liderados pela Arábia Saudita no Iêmen. A Arábia Saudita não confirmou os ataques. Essa alegação deve ser tratada estritamente como uma afirmação não confirmada. Se qualquer parte dela for verificada, o efeito sobre o petróleo seria imediato e grande, porque as instalações ficam dentro do maior sistema de capacidade ociosa do Oriente Médio. Até ser confirmada, ela funciona como um insumo de volatilidade, e não como um fato de oferta.
Separadamente, a Saudi Aramco agiu sobre preço e não sobre volume, e o movimento contraria a lógica de um mercado apertado. A empresa cortou inesperadamente seu preço oficial de venda de novembro do Arab Light para a Ásia em $3 por barril, levando o produto a um desconto de $5 em relação à média Oman-Dubai. Esse é o maior desconto desde junho de 2020. O motivo declarado é defender participação de mercado na Ásia à medida que os custos de frete sobem, e um desconto recorde é uma ferramenta competitiva, e não um sinal de escassez. Produtores cortando preços de referência enquanto as exportações correm acima dos níveis pré-guerra é um padrão que os operadores já viram antes em condições de demanda fraca, e é um dos argumentos mais discretos contra a ideia de que barris físicos estejam realmente escassos.
O grupo de produtores acrescentou a camada final. A OPEC+ concordou em manter inalteradas as metas de produção de novembro, e o grupo disse que sua próxima reunião será em 1 de novembro. Manter as metas em vez de elevá-las é uma escolha notável, dado o tanto de capital político que foi gasto para gerenciar este mercado, e deixa o grupo sem nenhum aumento pré-acordado disponível se os preços continuarem caindo. A data da reunião estabelece um marcador de calendário claro. Até lá, o grupo tem incentivo para defender publicamente a faixa de preço atual sem fazer nada operacionalmente, o que significa que o sinal de política nas próximas quatro semanas provavelmente será retórico, e não físico.
Preços acima de $100 para o Brent são incomuns, e agora estão sendo definidos por uma disputa entre duas forças que têm datas associadas. Os barris do G7 chegam dentro de 20 dias, o grupo de produtores se reúne em 1 de novembro e as exportações do Oriente Médio já estão em média acima do nível pré-guerra. Contra isso, o risco de ataques na região continua sem resolução e qualquer dano confirmado à infraestrutura de exportação saudita reprecificaria toda a curva da noite para o dia. Esse é um conjunto de marcadores excepcionalmente bem definido para um mercado negociando com prêmio de guerra, e é por isso que os operadores estão mantendo posições em vez de construí-las. O nível que mais importa é onde o Brent se sustenta se os barris de emergência forem absorvidos sem incidente, porque esse passa a ser o novo ponto de referência para tudo o que vier depois.
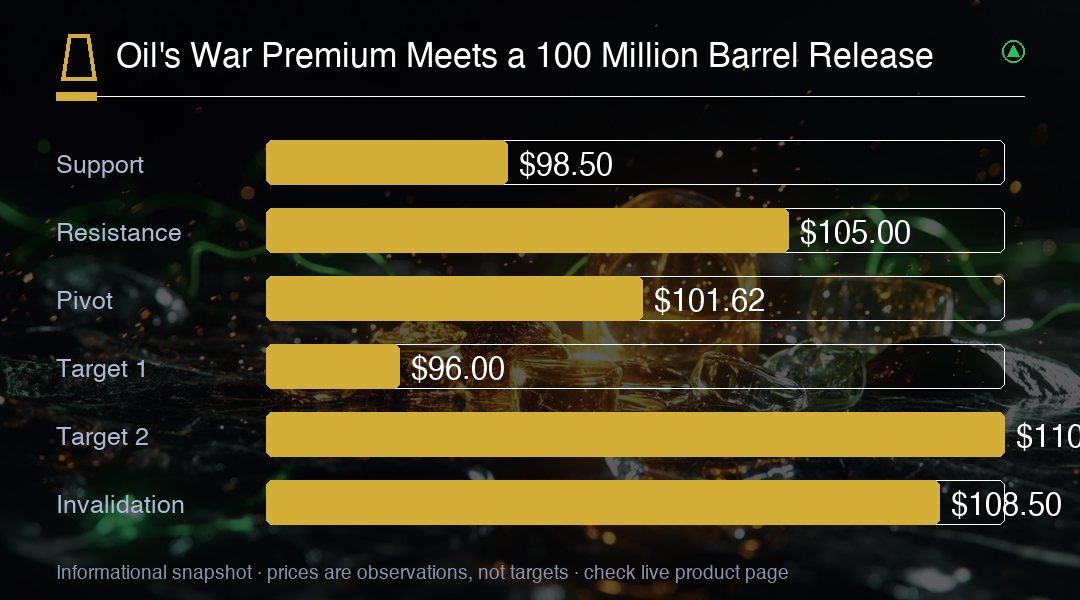
A configuração prática favorece a paciência em um mercado que está entre duas datas de política, com uma alegação militar não confirmada no pregão. Brent a $101.62 mantém intacto o caso estrutural de alta, enquanto a liberação e a recuperação das exportações limitam o topo, e o WTI a $90.19 mostra quanto do prêmio de guerra está precificado no benchmark marítimo em vez do norte-americano. Um fechamento de volta abaixo de $99 diria que os barris de emergência estão sendo tratados como oferta real, enquanto um movimento acima de $105 sobre qualquer dano confirmado à infraestrutura regional diria o contrário. Até uma dessas condições se resolver, a faixa entre aproximadamente $98 e $105 é onde está a maior parte do valor, e o diesel é o contrato em que a composição da liberação do G7 realmente pesa.
Perspectiva de trading
O Brent está preso perto de $101.62 por uma corrida entre alívio de oferta com data marcada e risco de ataque não resolvido, então trate a faixa de $98 a $105 como referência até que os barris do G7 sejam absorvidos sem problema ou que danos à infraestrutura regional sejam confirmados. Um fechamento abaixo de $99 confirma que o lado da oferta está ganhando e favorece vender resistências em direção aos 90s baixos, enquanto um impacto verificado na capacidade de exportação ou de carregamento da Arábia Saudita acima de $105 abre espaço para os 110s baixos. O diesel é onde a composição da liberação realmente pesa, então os spreads de produtos merecem pelo menos o mesmo peso que a direção do petróleo na entrada do inverno do Hemisfério Norte.