

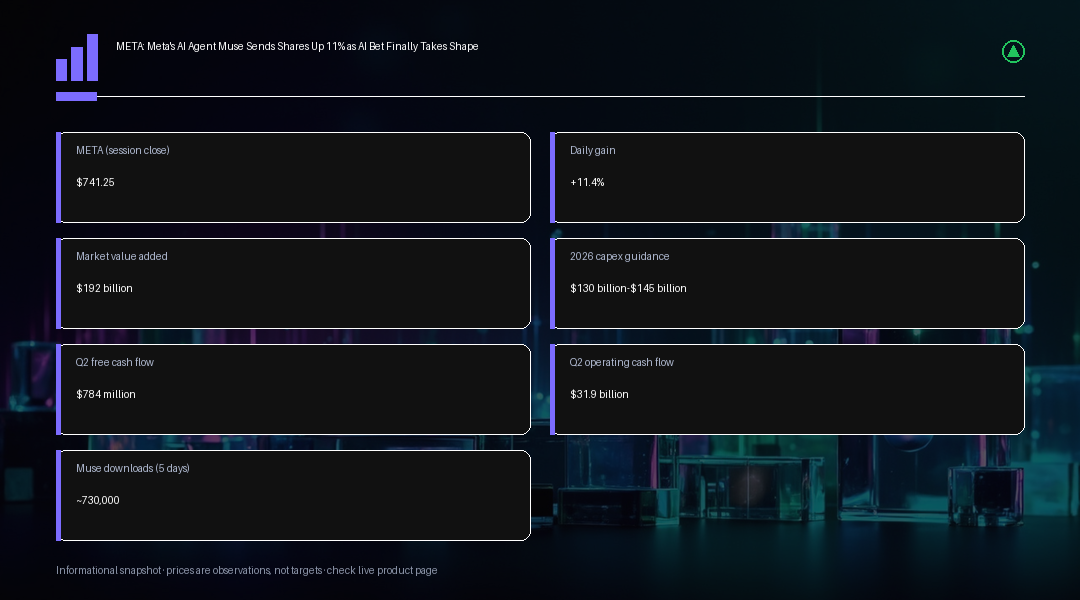
As ações da Meta Platforms dispararam 11,4% na segunda-feira, fechando em aproximadamente US$ 741,25 e marcando seu melhor ganho diário desde abril de 2025 e seu fechamento mais alto desde outubro do ano passado. O movimento adicionou cerca de US$ 192 bilhões ao valor de mercado da empresa em uma única sessão, uma escala de ganho que colocou a Meta no centro do rali mais amplo de tecnologia da segunda-feira e ajudou a trazer de volta o foco para o tema de IA depois de várias semanas de instabilidade para as ações de crescimento.
O catalisador foi o Muse, o assistente pessoal de IA recém-lançado pela Meta, que subiu ao topo da App Store americana da Apple após sua estreia em 8 de setembro. Diferente de um chatbot convencional, o Muse foi construído para concluir tarefas de múltiplas etapas, como pesquisas, preenchimento de formulários, reservas e compras, seja por meio de seu próprio aplicativo independente, seja pelo WhatsApp. O monitoramento independente de downloads na loja de aplicativos apontou para cerca de 730 mil instalações em iOS nos Estados Unidos nos primeiros cinco dias do Muse, embora outras estimativas coloquem o número um pouco mais baixo, um lembrete de que as contagens iniciais de download são um indício direcional útil de demanda, e não uma medida auditada de usuários ativos ou pagantes. O Wells Fargo reagiu ao lançamento elevando o preço-alvo das ações da Meta, reforçando a visão de que a tração inicial do Muse fortalece o argumento de que a Meta é uma candidata genuína no mercado de IA para consumidores, e não apenas uma das maiores compradoras de capacidade de computação para IA.
Para uma empresa que passou anos despejando capital em infraestrutura de IA com pouco a mostrar diretamente aos consumidores, o Muse dá a essa história de investimentos um rosto concreto. A Meta projetou despesas de capital de US$ 130 bilhões a US$ 145 bilhões para o ano inteiro, incluindo cerca de US$ 31 bilhões comprometidos somente no segundo trimestre, e esse investimento pesou sobre a geração de caixa no curto prazo: o fluxo de caixa livre trimestral caiu para apenas US$ 784 milhões, mesmo com o fluxo de caixa operacional se mantendo em quase US$ 31,9 bilhões. O Muse aponta para diversos caminhos possíveis de monetização ao longo do tempo, incluindo assinaturas pagas, acesso corporativo e integrações de comércio, e a capacidade da Meta de distribuir o assistente pelo Facebook, Instagram, Messenger e WhatsApp lhe dá um alcance potencial que poucos desenvolvedores de IA conseguem igualar partindo do zero, mesmo que a extensão real desse lançamento entre plataformas ainda esteja se definindo.
O entusiasmo não ficou restrito à Meta. AMD, Intel e Arm subiram fortemente no mesmo dia, com investidores associando o movimento à expectativa de que agentes de IA amplamente adotados, como o Muse, vão exigir muito mais poder de processamento e infraestrutura de nuvem para funcionar em grande escala. O mercado, na prática, tratou a curva inicial de downloads do Muse como um indicador antecedente para a futura demanda por chips e data centers, em vez de encará-la como uma história isolada de um único aplicativo de consumo, o que ajuda a explicar por que o rali das ações da Meta veio acompanhado de um movimento mais amplo em toda a cadeia de fornecimento de IA, em vez de ficar restrito a uma única ação.
Os downloads, porém, são apenas o primeiro teste, e o Muse já enfrentou atrito. A Amazon bloqueou o Muse de fazer compras em sua própria plataforma, afirmando que a Meta não havia solicitado autorização nem divulgado previamente a atividade do agente, e levantando preocupações sobre como o assistente lida com credenciais e dados de conta. A privacidade é um obstáculo relacionado e possivelmente ainda maior: um assistente que acessa mensagens, agendas, contas e preferências de compra precisa convencer os usuários de que a conveniência oferecida vale o acesso exigido, e o histórico da própria Meta com dados pessoais significa que essa confiança precisará ser conquistada, e não presumida. Nenhum dos dois problemas é, por si só, desqualificante, mas ambos servem como lembretes úteis de que uma estreia forte na loja de aplicativos não é o mesmo que um produto duradouro e monetizável.
O próximo catalisador programado é o evento Connect da Meta, ainda nesta semana, no qual os investidores estarão atentos a mais detalhes sobre o roteiro do Muse, os modelos de IA por trás dele e como a empresa planeja converter a curiosidade inicial em um negócio duradouro. Até lá, o rali de segunda-feira representa uma reavaliação inicial, em grande parte impulsionada pelo sentimento, da estratégia de IA da Meta, e não a confirmação de que o plano de investimentos de vários anos já foi validado por receita.
O contexto mais amplo também importa aqui. A Meta passou boa parte dos últimos três anos defendendo uma expansão agressiva de infraestrutura de IA, apoiada em grande medida na promessa de produtos futuros, e não em receita presente, uma postura que periodicamente testou a paciência dos investidores sempre que o fluxo de caixa livre trimestral veio fraco, como ocorreu novamente neste trimestre. O Muse é a tentativa mais clara até agora de fechar essa lacuna entre gastos e resultados visíveis, o que ajuda a explicar por que o mercado reagiu com tanta força à classificação inicial de um único produto na loja de aplicativos, em vez de tratá-la como uma notícia rotineira. Se essa reação se mostrará duradoura provavelmente dependerá menos da contagem de downloads em si e mais da retenção de usuários, da rapidez com que a Meta conseguir mostrar um caminho crível para a receita por meio de assinaturas ou comércio, e de se os concorrentes responderão com agentes rivais capazes de corroer a vantagem inicial do Muse.
A disputa com a Amazon também traz implicações que vão além da Meta. À medida que os agentes de IA passam a tentar agir em nome dos usuários em plataformas de terceiros, é provável que outros varejistas e prestadores de serviços enfrentem decisões semelhantes sobre cooperar, restringir o acesso ou negociar parcerias formais. Como isso se desenrolará em todo o setor, não apenas para a Meta, vai determinar quanto do mercado endereçável um assistente como o Muse pode realisticamente alcançar, mesmo que seu próprio produto tenha um bom desempenho.
Insight de Trading
Para os traders, o movimento de segunda-feira reestabelece a Meta como um fator de oscilação para o tema de IA de forma mais ampla, e a próxima etapa da ação provavelmente vai depender de quão duradouro se mostrar o momentum de downloads do Muse, e não do ganho de 11,4% em si. Um avanço rumo a novas máximas provavelmente exigiria confirmação do evento Meta Connect desta semana, incluindo detalhes mais firmes sobre caminhos de monetização, como assinaturas ou acesso corporativo, enquanto uma desaceleração nos downloads ou uma nova resistência de plataformas semelhante à medida da Amazon arriscaria devolver parte do ganho impulsionado pelo sentimento. A projeção de despesas de capital de US$ 130 bilhões a US$ 145 bilhões continua sendo o principal risco de balanço a ser observado: enquanto a tração do Muse sustentar a narrativa de que esse investimento finalmente está gerando um produto de consumo, quedas têm mais chances de serem compradas do que vendidas, mas qualquer sinal de que a pressão sobre o fluxo de caixa livre está se intensificando sem uma melhora correspondente na monetização reabriria rapidamente questionamentos sobre o ritmo dos investimentos em IA em todo o setor. O contágio entre ativos, visto em AMD, Intel e Arm, sugere que o mercado já está precificando o Muse como um sinal de infraestrutura, o que eleva a importância da confirmação no evento desta semana e de qualquer atualização sobre a restrição de compras imposta pela Amazon.