

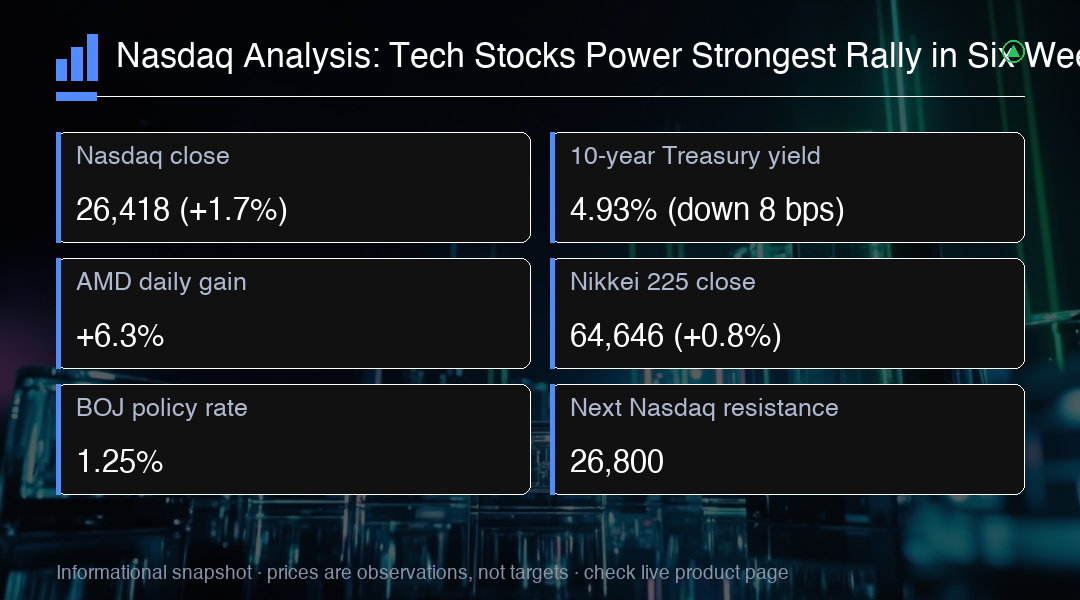
O Nasdaq Composite entregou sua performance mais decisiva em seis sessões na quinta-feira, saltando 1,7% para fechar em 26.418, à medida que uma recuperação de base ampla em ações de tecnologia coincidiu com um pullback nos rendimentos do Tesouro e preços de energia em queda. O rally, o mais forte desde o início de agosto, impulsionou o índice de alta tecnologia para novas máximas do mês e reacendeu o sentimento de alta em setores de crescimento que haviam sofrido pressão sustentada ao longo do terceiro trimestre.
O avanço não se limitou a um único bolso do mercado de ações. O amplo S&P 500 adicionou 1,1% para construir sobre seu padrão de consolidação recente, enquanto o Dow Jones Industrial Average acrescentou 316 pontos, refletindo uma sessão rara na qual a participação de crescimento e valor se alinharam na mesma direção. O catalisador, de acordo com participantes do mercado, foi uma confluência de rendimentos recuando, inventários de petróleo mais suaves e uma inclinação dovish do Banco do Japão que aliviou os medos de um desenrolamento desordenado dos carry trades de iene que anteriormente haviam abalado o apetite de risco global.
A variável macro mais observada para ações de tecnologia sensíveis a taxas moveu-se firmemente na direção correta. O rendimento de referência do Tesouro dos EUA de 10 anos caiu oito pontos-base para 4,93%, recuando do limite psicologicamente significativo de 5,01% que havia limitado os avanços das ações ao longo da semana anterior. A queda nos custos de empréstimo reduziu a taxa de desconto aplicada aos lucros corporativos futuros, um vento mecânico para ações de cujas avaliações são ponderadas em direção a fluxos de caixa mais distantes na curva de rendimentos.
A queda nos rendimentos foi reforçada por um aumento surpresa nos inventários de petróleo dos EUA que empurrou os futuros do West Texas Intermediate abaixo do nível de 78 dólares por barril. Custos de energia mais baixos amorteceram as expectativas de inflação de curto prazo e reforçaram a narrativa crescente de que o Federal Reserve pode ter espaço suficiente para manter sua trajetória de política atual sem recorrer a apertos adicionais. Para um mercado que estava precificando taxas elevadas por um período prolongado, a combinação de rendimentos mais suaves e petróleo mais barato foi suficiente para desbloquear capital de lado e impulsionar uma rotação acentuada de volta para nomes de alto beta de crescimento.
Dentro do complexo Nasdaq, os nomes de semicondutores forneceram a maior parte do upside do índice. A Advanced Micro Devices saltou 6,3% para estender uma sequência de desempenho agressivo impulsionado pela demanda de infraestrutura de inteligência artificial e um ciclo de construção de data centers em expansão. Nvidia, o inquestionável sino do setor, adicionou 2% em volume de negociação acima da média, recuperando níveis técnicos chave que haviam atuado como resistência teimosa ao longo de agosto. O Philadelphia Semiconductor Index subiu 3,4%, marcando seu melhor desempenho de uma única sessão em quatro semanas e sinalizando que a rotação institucional de volta para nomes de chips ainda pode ter espaço para correr.
O rally de semicondutores foi apoiado por dados incrementais de fluxo de pedido de parceiros da cadeia de suprimentos asiáticos que sugeriram que as taxas de utilização de fabricação estão prontas para subir até o final do ano. Investidores estavam com peso abaixo do normal em nomes de chips desde a correção de final de verão do setor, e a ação de preço de quinta-feira sugere que o posicionamento está sendo ajustado agressivamente para cima à medida que o pano de fundo fundamental para gastos de capital de IA continua a se fortalecer. Os resultados ecoam um tema mais amplo nos mercados de ações: que o ciclo de investimento em inteligência artificial, embora propenso a correções acentuadas, permanece estruturalmente intacto e está entrando em uma nova fase de diversificação geográfica e de clientes.
Em um movimento que carregou implicações significativas para o apetite de risco global e os mercados de moedas, o Banco do Japão elevou sua taxa de política monetária para 1,25%. A decisão inicialmente abalou os mercados, mas foi finalmente absorvida sem o fortecimento violento do iene que os traders temiam. A declaração acompanhante do banco central enfatizou um ritmo gradual de normalização adicional, o que limitou o desenrolamento do carry trade que havia desencadeado declínios acentuados das ações no início de agosto e forçou um rápido desalavancagem de posições alavancadas em múltiplas classes de ativos.
O Nikkei 225 subiu 0,8% para fechar em 64.646, refletindo o alívio do mercado de que o ciclo de aperto do BOJ será medido em vez de abrupto. O ambiente de iene mais estável remove um dos principais pesos que haviam mantido um limite nos múltiplos das ações dos EUA no último mês. Para a análise do Nasdaq especificamente, a estabilização do iene é crítica porque reduz o risco de liquidação forçada em holdings de tecnologia dos EUA por investidores institucionais japoneses que estavam hedgeando sua exposição ao dólar em níveis cada vez menos atraentes.
De uma perspectiva técnica, o breakout de quinta-feira acima do nível de 26.200 abre um caminho em direção à zona de 26.800, que representa a próxima faixa de resistência traçada das máximas de julho. Um movimento sustentado acima desse nível confirmaria que a consolidação de agosto a setembro se resolveu para o lado positivo e potencialmente miraria a região de máxima histórica perto de 27.000, um limite psicologicamente importante que poderia desencadear compras de momento adicionais de estratégias sistemáticas e de seguimento de tendência.
No entanto, observadores experientes alertam que o rally atual não está sem vulnerabilidades. O movimento nos rendimentos do Tesouro, embora construtivo para os múltiplos das ações, permanece dentro de uma tendência de alta mais ampla que definiu os últimos doze meses. Qualquer reversão de volta acima do nível de 5,0% no de 10 anos provavelmente limitaria o upside das ações e reacenderia preocupações sobre compressão de avaliação. Similarmente, a rotação de semicondutores foi acentuada e concentrada, e a realização de lucros perto da área de resistência de 26.800 deve ser esperada enquanto traders de curto prazo procuram monetizar ganhos.
Olhando para frente, os futuros de ações dos EUA estavam planos no comércio asiático na sexta-feira, sugerindo que o movimento de quinta-feira foi uma reavaliação genuína em vez de um short squeeze de curto prazo. O fato de que o avanço ocorreu em amplitude acima da média, com ações em alta superando as em baixa por uma margem de três para um no Nasdaq, apoia a tese de que o rally tem espaço para correr e está sendo impulsionado por participação institucional de base ampla em vez de atividade especulativa estreita.
Para as próximas sessões, o caminho de menor resistência parece ser mais alto. A combinação de rendimentos moderados, custos de energia em queda e um Banco do Japão medido fornece um pano de fundo favorável para ações de crescimento no caminho para o trimestre final. A ação de quinta-feira sugere que alocadores institucionais estão reconstruindo a exposição ao complexo de tecnologia, e as compras de acompanhamento serão críticas para confirmar que isso marca o início de um avanço sustentado em vez de uma reversão de um dia em um mercado de outra forma limitado a uma faixa. Os traders estarão observando o rendimento de 10 anos de perto, pois qualquer re-aceleração em direção a 5,10% provavelmente invalidaria o cenário construtivo e forçaria uma reavaliação do posicionamento atual de risco.
Trading Insight
O breakout de quinta-feira confirma um viés de curto prazo de alta para o NAS100, com o nível de 26.200 agora atuando como suporte imediato. A convergência de rendimentos mais baixos, petróleo mais suave e um iene estabilizado cria um pano de fundo macro favorável. Um impulso sustentado acima de 26.800 abriria a porta para um novo teste das máximas históricas perto de 27.000. Os traders devem monitorar o rendimento de 10 anos para qualquer reversão acima de 5,0%, que ameaçaria o cenário atual. O salto de 6,3% na AMD e a força ampla dos semicondutores sugerem que a rotação setorial para nomes de chips permanece um tema chave para acompanhar.