

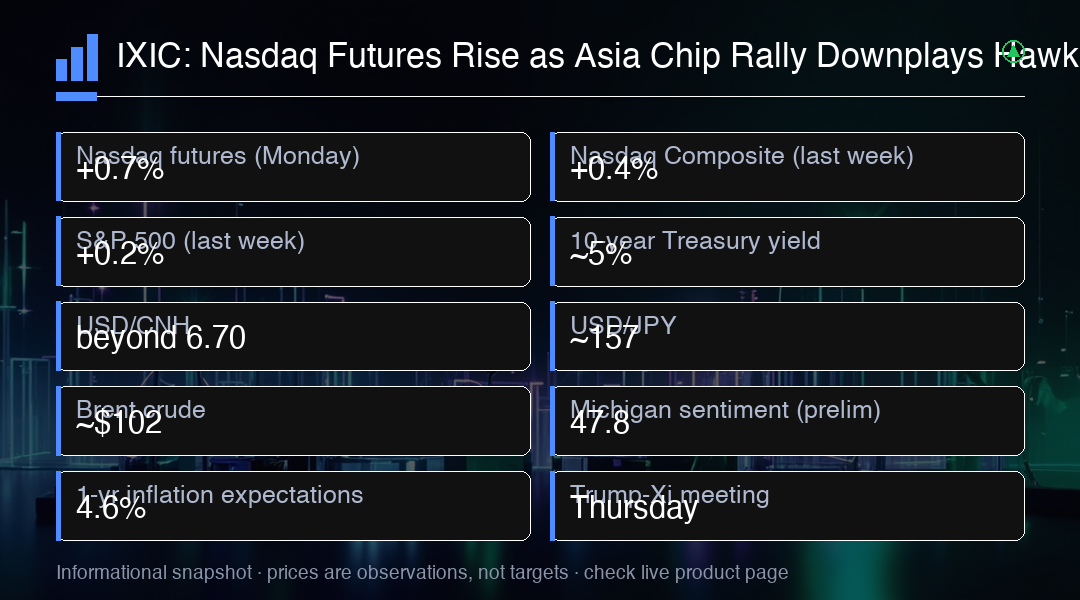
Os futuros do Nasdaq subiram 0,7% na segunda-feira, acompanhando ganhos notáveis nos futuros do S&P 500 e do Dow. O Nasdaq Composite avançou 0,4% na semana passada e o S&P 500 adicionou 0,2%, enquanto o Dow registrou seu terceiro declínio semanal consecutivo. O mercado acionário americano encontrou suporte na força do setor de tecnologia, que continua sendo o motor principal das valorizações em Wall Street.
A Ásia forneceu o impulso inicial. O Kospi da Coreia do Sul ganhou cerca de 1,8%, com a Samsung Electronics e a SK Hynix avançando com a demanda renovada por memória de IA, enquanto Taiwan também subiu com ajuda da TSMC. Esses movimentos refletem a crescente demanda por semicondutores de alta performance impulsionados pelo boom da inteligência artificial, um tema que continua dominando os fluxos de capital globais.
O contrapeso desconfortável é o mercado de títulos. O rendimento do Tesouro de referência de 10 anos está mantendo-se próximo a 5% depois que o Federal Reserve elevou as taxas de juros na semana passada, com traders considerando aumentos adicionais em outubro e dezembro. Esse ambiente de juros mais altos representa um desafio significativo para ações de crescimento, que dependem fortemente de lucros futuros descontados a taxas mais baixas.
O yuan chinês fortaleceu-se além de 6,70 por dólar, atingindo seu nível mais alto em mais de três anos. O PBOC (Banco Popular da China) tornou-se menos resistente à valorização antes da reunião de quinta-feira entre Donald Trump e Xi Jinping. Essa apreciação cambial sinaliza uma tentativa de Pequim de criar um ambiente mais favorável para as negociações comerciais bilaterais.
O Brent cru caiu cerca de 2% em direção a US$ 102 o barril, à medida que as exportações sauditas se recuperaram e algum tráfego marítimo pelo Estreito de Hormuz foi retomado. O ouro também enfraqueceu à medida que os rendimentos dos títulos subiram. O Bitcoin manteve-se mais firme perto de US$ 81.600, mostrando alguma resiliência apesar do ambiente de risco mais desafiador.
A quarta-feira traz os PMIs preliminares de manufatura e serviços dos EUA para setembro. Esses indicadores de atividade econômica são observados de perto pelos investidores, pois podem sinalizar se a economia está se resfriando ou mantendo a força, influenciando diretamente as expectativas de política monetária do Federal Reserve.
A quinta-feira é a sessão mais movimentada da semana : Trump e Xi se reúnem, enquanto os pedidos de seguro-desemprego e as vendas de imóveis novos dos EUA fornecem novas leituras. O encontro entre os presidentes das duas maiores economias do mundo é o evento central, com implicações profundas para o comércio global, cadeias de suprimentos e relações geopolíticas.
A sexta-feira traz os pedidos de bens duráveis de agosto e a pesquisa final de sentimento do consumidor da Universidade de Michigan. O sentimento preliminar caiu 7,5% para 47,8 : sua segunda menor leitura já registrada : enquanto as expectativas de inflação de um ano subiram para 4,6%. Esses dados contrastantes pintam um quadro de consumidores pessimistas, mas preocupados com a inflação persistente.
O desempenho do Nasdaq reflete uma narrativa mais ampla nos mercados globais, onde o entusiasmo com a inteligência artificial continua a superar preocupações macroeconômicas. Grandes empresas de tecnologia continuam a investir bilhões em infraestrutura de IA, sustentando as avaliações do setor apesar do ambiente de juros restritivos.
Os fabricantes de chips asiáticos têm se beneficiado diretamente dessa tendência, com encomendas recordes para memória de alta largura de banda (HBM) e chips de IA. A TSMC, maior fabricante de semicondutores por contrato do mundo, continua operando em plena capacidade, enquanto Samsung e SK Hynix competem para atender à demanda insaciável das empresas de tecnologia americanas.
No entanto, os riscos geopolíticos permanecem elevados. A reunião Trump-Xi pode resultar em acordos comerciais que aliviem tensões, mas também pode decepcionar se as diferenças fundamentais sobre tecnologia, Taiwan e subsídios industriais não forem resolvidas. Os investidores estão precificando um cenário otimista, mas mantêm proteção contra revéses.
O Federal Reserve enfrenta um dilema delicado: manter as taxas altas para conter a inflação ou começar a cortar para evitar uma desaceleração econômica abrupta. Os dados de PMIs desta semana fornecerão pistas cruciais sobre qual direção o banco central poderá tomar nas próximas reuniões do Comitê de Mercado Aberto (FOMC).
Os mercados emergentes continuam sendo os mais vulneráveis a esse ambiente de juros altos nos EUA. Moedas locais enfrentam pressão, e o fluxo de capital estrangeiro tende a se refugiar em dólar e títulos americanos. No entanto, a Ásia, em particular, tem mostrado resiliência devido ao dinamismo de seu setor de tecnologia.
Para os traders de curto prazo, a combinação de eventos desta semana : PMIs, reunião Trump-Xi, dados de emprego e sentimento do consumidor : cria um cenário de alta volatilidade. Posições alavancadas exigem gestão rigorosa de risco, pois movimentos bruscos em qualquer direção são possíveis dependendo dos resultados.
Em resumo, a semana promete ser decisiva para a direção dos mercados globais. O Nasdaq está no centro das atenções, equilibrando o entusiasmo com a IA contra a realidade de juros mais altos e incertezas geopolíticas. Investidores devem estar preparados para agir rapidamente conforme os dados e eventos se desenrolam ao longo dos próximos dias.
Trading Insight
Os futuros do Nasdaq têm um viés otimista acima de 21.800, com um alvo de 22.200-22.400. Um fechamento diário abaixo de 21.500 invalidaria a tese de recuperação. Os riscos-chave esta semana incluem dados de PMIs hawkish e um resultado decepcionante na reunião Trump-Xi.