

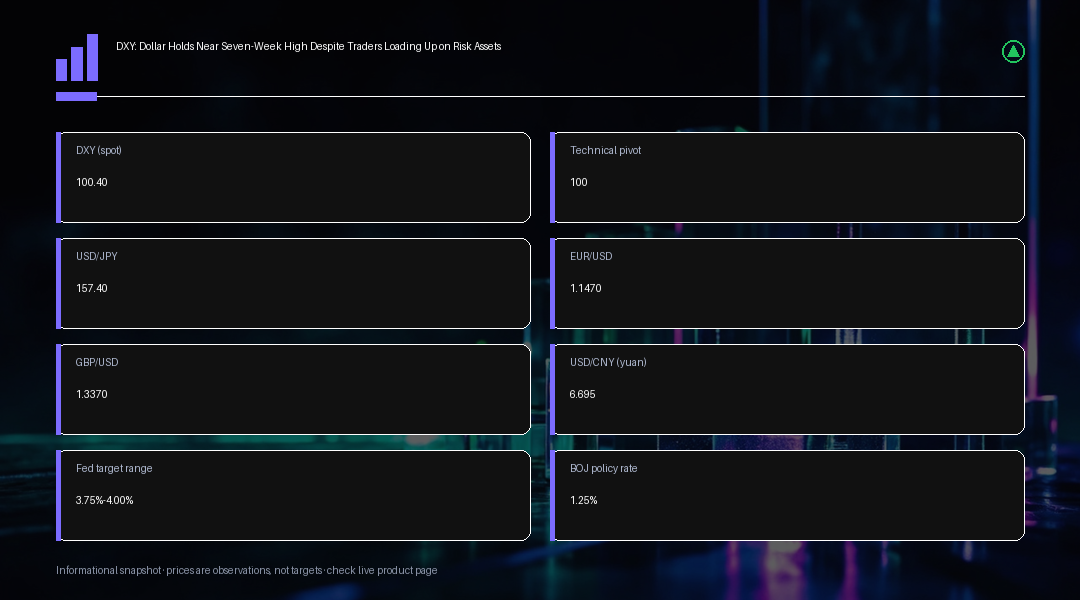
O Índice do Dólar Americano se manteve perto de sua máxima em sete semanas na terça-feira, sendo negociado ao redor de 100,4, mesmo com um clima amplo de apetite por risco levando o Nasdaq Composite a um fechamento recorde e impulsionando as bolsas por toda a Ásia. Provedores de dados de mercado colocaram o índice mais próximo de 100,43, essencialmente estável a levemente em alta na sessão, reforçando o quanto a força do dólar tem se mostrado resistente mesmo quando o apetite por risco normalmente sugeriria uma postura mais leve em moedas de proteção.
Normalmente, um rali nas ações de tecnologia, um Bitcoin mais forte e preços de petróleo mais fracos seriam interpretados como um sinal que reduz a demanda pelo dólar como porto seguro. Desta vez, porém, os traders estão focados na vantagem de rendimento que os ativos americanos ainda oferecem. O Federal Reserve elevou sua meta de juros em 25 pontos-base, para 3,75%-4,00%, no início deste mês, e embora as autoridades tenham sinalizado que o combate à inflação ainda não está totalmente resolvido, os mercados futuros seguem próximos de uma divisão equilibrada sobre se haverá outra alta em outubro, com as apostas concentradas em torno de 53% em algumas leituras, sem se firmar em um consenso claramente inclinado para um lado. Essa incerteza de mão dupla já é suficiente para manter os ativos de curto prazo em dólar atrativos frente a alternativas sem rendimento, o que ajuda a explicar por que a moeda tem se mantido firme mesmo com a melhora do humor geral do mercado.
A expressão mais clara dessa diferença de juros está no par USD/JPY, negociado perto de 157,40-157,50, não muito distante de uma máxima em três semanas. O Banco do Japão elevou sua taxa de juros de referência para 1,25%, ante 1,00%, na semana passada, mas a decisão foi aprovada por uma votação de 7 a 2, com dois membros do comitê discordando, e as orientações que acompanharam a decisão fizeram pouco para convencer compradores do iene de que um novo aperto monetário está próximo. Mesmo depois da alta, o diferencial de juros entre Washington e Tóquio permanece em cerca de 2,6 pontos percentuais em termos de meta de juros, uma diferença ampla o suficiente para manter as operações de carry trade financiadas em iene em curso e para deixar a moeda mais sensível a mudanças nesse diferencial do que à própria alta de juros.
No restante do grupo G10, o EUR/USD se manteve perto de US$ 1,1470 e o GBP/USD foi negociado ao redor de US$ 1,3370. Ambas as moedas evitaram uma queda mais acentuada, mas nenhuma delas conseguiu desafiar de forma consistente a recente força do dólar, em parte porque o Banco Central Europeu e o Banco da Inglaterra estão administrando suas próprias pressões inflacionárias sem oferecer um sinal mais claro sobre o momento de seus próximos passos. O efeito líquido é um mercado que está comparando graus de postura mais dura entre os principais bancos centrais, em vez de precificar uma divergência clara de política monetária em qualquer direção.
A moeda que foge ao padrão é o yuan chinês, que se fortaleceu para cerca de 6,695 por dólar, seu nível mais forte desde janeiro de 2023. O movimento coincidiu com uma postura mais branda do Banco Popular da China em relação à valorização da moeda, às vésperas do encontro desta semana entre os líderes dos Estados Unidos e da China, sugerindo que a força do yuan é, ao menos em parte, facilitada por decisões de política, e não um veredito puramente de mercado sobre a trajetória mais ampla do dólar. Essa distinção importa para os traders: um movimento guiado por política em um único par diz muito menos sobre a posição global do dólar do que diria uma queda generalizada da moeda americana.
A atenção agora se volta para os dados de PMI antecipado (flash) dos Estados Unidos desta semana e para uma série de declarações programadas de autoridades do Federal Reserve, e os participantes do mercado estarão atentos a comentários que reforcem ou reduzam as chances de uma alta de juros em outubro. Dados mais firmes de atividade, emprego ou preços tenderiam a reforçar a vantagem de rendimento do dólar e sustentar a manutenção da moeda perto da máxima em sete semanas já alcançada. Dados mais fracos, especialmente qualquer evidência de que a pressão inflacionária ligada à energia está diminuindo após a recente queda nos preços do petróleo, poderiam reduzir as expectativas de alta de juros e aliviar parte da pressão que vem se formando sobre moedas rivais.
Do ponto de vista técnico, o nível de 100 continua sendo o pivô imediato do índice do dólar. Manter-se acima desse patamar preservaria intacto o rompimento recente e deixaria a máxima em sete semanas ao alcance diante de qualquer novo catalisador. Uma quebra sustentada abaixo de 100 seria um sinal inicial de que a queda dos preços de energia e dos rendimentos dos Treasuries está começando a pesar mais do que o discurso ainda duro do Fed, colocando a recente sequência de força relativa do dólar em seu primeiro teste técnico real desde o início do avanço atual.
O cenário também traz implicações que vão além do mercado de câmbio. Um dólar que se mantém firme ao lado de preços de petróleo em queda tende a comprimir o argumento a favor do ouro e de outros ativos sem rendimento, já que expectativas de juros americanos mais altos por mais tempo elevam o custo de oportunidade de mantê-los, mesmo quando o apetite geral por risco está melhorando. Por outro lado, uma quebra decisiva do índice do dólar abaixo de 100 provavelmente seria interpretada como um sinal verde para novos ganhos em ativos de risco de forma geral, não apenas nas ações, já que sinalizaria que o mercado deixou de precificar chances relevantes de um aperto adicional do Fed. Essa leitura entre diferentes classes de ativos é parte do motivo pelo qual os dados de PMI antecipado desta semana e os comentários do Fed carregam uma importância acima do normal em comparação com uma semana típica de dados no meio da semana.
Também vale separar o que está confirmado do que ainda é interpretação de mercado. A própria comunicação do Fed descreveu o combate à inflação como algo em andamento, e não como um alerta explícito da forma como parte da cobertura tem apresentado, e a ideia de que a vantagem de rendimento do dólar está 'vencendo' o apetite por risco é uma interpretação do movimento de preços, e não um objetivo de política declarado por qualquer banco central. Os traders devem tratar a aparente tolerância do PBOC com a força do yuan da mesma forma: como um resultado de mercado observado às vésperas de um encontro diplomático de alto perfil, e não como uma mudança formalmente anunciada de política cambial que necessariamente persistiria depois disso.
Insight de Trading
Para os traders, a capacidade do dólar de se manter firme ao lado de um Nasdaq em nível recorde é o destaque desse cenário, e isso reforça a ideia de tratar o DXY como algo orientado por eventos, e não por tendência, nos próximos dias. Enquanto as chances de alta de juros em outubro permanecerem próximas de um empate técnico, quedas em direção ao nível de 100 têm mais chances de atrair compradores do que de romper de forma definitiva, principalmente frente ao iene, onde o diferencial de política de cerca de 2,6 pontos percentuais ainda favorece o posicionamento em carry trade. Um fechamento confirmado abaixo de 100 seria o primeiro sinal técnico de que esse equilíbrio está mudando, e colocaria o foco de volta sobre se a queda nos preços do petróleo e nos rendimentos dos Treasuries pode fazer mais parte do trabalho que um Fed ainda indeciso não fez até agora. Os dados de PMI antecipado e os comentários programados do Fed nesta semana são os gatilhos de curto prazo mais prováveis para uma mudança em qualquer direção, e os traders devem tratar a força do yuan ligada ao PBOC como uma história distinta, orientada por política, e não como evidência de uma fraqueza mais ampla do dólar que se aplicaria a outros pares principais.