

PUNTOS CLAVE: Tesla entregó 486,532 vehículos en el tercer trimestre de 2026, aproximadamente 5.3% por encima de un consenso compilado de 461,974 unidades. La producción del trimestre fue de 464,391 vehículos, de modo que los envíos superaron a la fábrica en 22,141 unidades, y los despliegues de almacenamiento energético alcanzaron 13.7 GWh. Las acciones cerraron el viernes 2 de octubre en $370.59, con una subida cercana al 4.7% en la sesión, y los resultados del tercer trimestre están programados para el miércoles 21 de octubre tras el cierre.
La cifra trimestral de entregas es el dato duro más frecuente que Tesla publica, llega unas semanas antes del informe financiero y no trae consigo información propia de ingresos, beneficio ni caja. Su valor para el precio de la acción está en cuánto reduce el rango de resultados posibles para el trimestre que viene. Tesla reportó 486,532 entregas en los tres meses hasta septiembre, mientras que un consenso compilado esperaba 461,974 vehículos. Esa es una diferencia de 24,558 unidades, o alrededor de 5.3%, lo bastante grande como para reajustar las expectativas en todo el negocio automotriz antes de llevar a cabo cualquier contabilidad. La reacción llegó rápido. En la sesión del viernes 2 de octubre, la acción avanzó cerca de 4.7% hasta un cierre de $370.59 y contribuyó a una sesión individualmente más sólida para los principales índices de Estados Unidos.
La cifra de producción es la mitad más reveladora del informe. Tesla construyó 464,391 vehículos durante el trimestre mientras entregaba 486,532, una diferencia de 22,141 unidades que se descargó del inventario de vehículos ya terminados. Una diferencia de ese tamaño en un solo trimestre no es un detalle menor. Significa que los coches completados se acumularon más rápido de lo que se podían enviar o registrar, y que eso favorece la línea de entregas frente a la salud del sistema de producción que hay detrás. Los inversores que solo leen el titular pasamos por alto esa distinción, y el informe financiero del 21 de octubre mostrará si la reducción de inventario llevó consigo un coste en caja o un ajuste de precios. La eficiencia en la producción, y no solo el volumen de envíos, es lo que separa una recuperación duradera de un trimestre de momento favorable.
La comparación que tiene más peso que el resultado por encima de lo esperado es la del trimestre del año anterior. En el tercer trimestre de 2025 Tesla entregó 497,099 vehículos, un periodo inflado por compradores que se apresuraron a asegurar los incentivos fiscales estadounidenses antes de que expiraran. Frente a esa base, los 486,532 vehículos entregados en el tercer trimestre de 2026 representan una caída de alrededor de 2.1%. Es decir, el trimestre que el mercado trató como el más fuerte del año fue en realidad el segundo mejor, y el titular favorable del segmento coincidió con una contracción interanual. Los comentarios han enmarcado la carencia no como cuota de mercado perdida sino como una base de comparación muy alta, y esa distinción decidirá cuánto dura el rebote del viernes 2 de octubre.
La secuencia dentro de 2026 respalda esa lectura. Las entregas del segundo trimestre fueron de 480,126 vehículos, y las entregas del tercer trimestre de 486,532 quedaron 6,406 unidades por encima de ese nivel. Con las cifras de la propia empresa, el tercer trimestre fue por tanto el más fuerte de 2026, por delante del segundo y muy por encima de los trimestres más flojos, el primero y el cuarto, del año anterior. Esa progresión es lo que ha mejorado las probabilidades de que Tesla evite una tercera caída anual consecutiva en las entregas, un desenlace que de lo contrario habría dejado al negocio automotriz en un declive estructural visible. La pregunta abierta es si una ganancia secuencial modesta, de alrededor de 1.3%, lleva suficiente fuerza en los precios para mejorar la rentabilidad, y el informe del 21 de octubre es donde eso se responde.
Más allá de los vehículos, la línea de almacenamiento es donde Tesla ha crecido de forma más consistente. El almacenamiento energético desplegado en el trimestre alcanzó 13.7 GWh, una cifra que sigue avanzando por delante del ritmo del negocio del coche y que llega con un reconocimiento de ingresos repartido a lo largo de los calendarios de los proyectos en lugar de reconocido en una sola entrega. Las grandes instalaciones conectadas a la red mueven la cifra a saltos, de modo que un trimestre fuerte aquí dice más sobre conversión de proyectos que sobre demanda al ritmo actual, y el total del año hasta la fecha importará más que un trimestre concreto. Para la acción, el almacenamiento y los coches son dos argumentos distintos: uno sostiene los ingresos y la caja a corto plazo y el otro soporta la valoración. Mantenerlos separados es útil cuando lleguen las cifras del 21 de octubre, porque rara vez los dos decepcionan o sorprenden en el mismo periodo.
El punto de partida de todo esto es cuánto han recorrido las acciones. La subida del 4.7% del viernes 2 de octubre llegó con la acción todavía cerca de un 18% por debajo a inicio de año, una rentabilidad de aproximadamente menos 17.6%. En otras palabras, una sola cifra fuerte de entregas solo recuperó parte de una caída que ha atravesado casi todo el año, y el mercado trata cada catalizador como un escalón y no como un cambio de tendencia. Ese enfoque tiene consecuencias prácticas para el posicionamiento. Cuando una acción cae mucho en el año y rebota con un dato, los compradores suelen cubrir posiciones y revaluar al mismo tiempo, lo que produce un movimiento que puede ir más allá del cambio subyacente. El cierre del viernes en $370.59 se lee mejor como el mercado repreciando el riesgo de entregas y no el de rentabilidad, que sigue abierto hasta el informe financiero.
La autonomía es la parte de la historia de la acción que la cifra de entregas no puede hablar, y tiene un peso en la valoración muy por encima de su contribución actual a los ingresos. El Cybercab diseñado a medida por Tesla comenzó, según se ha informado, a transportar pasajeros de pago en el servicio de robotaxi de Austin alrededor del 3 de septiembre, un paso que lleva el programa desde la demostración hasta el servicio comercial si la información se confirma. Las afirmaciones de que la supervisión de seguridad se ha eliminado por completo de las operaciones en Texas y Florida siguen sin verificarse y deben tratarse como tales hasta que la empresa o un regulador las confirme. Lo que sí puede decirse es que la flota sigue siendo menor que la del principal competidor en los mismos mercados. El tamaño de la flota no es la rentabilidad, y solo los viajes pagados, la utilización de los vehículos, el coste operativo y la parte de los trayectos que necesitan asistencia remota indicarán a los inversores si la autonomía se está convirtiendo en una línea de beneficios.
La razón por la que los resultados de entregas por encima de lo esperado tienen un valor predictivo limitado es que el volumen y el beneficio pueden moverse en direcciones opuestas. Tesla no desglosa precios, incentivos ni descuentos en un comunicado de entregas, de modo que un trimestre puede superar las expectativas en unidades mientras el beneficio bruto automotriz cae, y la forma de saberlo es el informe del 21 de octubre. Allí hay cuatro partidas que merecen atención: el beneficio bruto automotriz sin créditos regulatorios, la dirección de los precios de venta medios y los incentivos que los acompañan, el gasto de capital y el flujo de caja libre. Los créditos regulatorios en particular han favorecido la rentabilidad automotriz durante varios trimestres, y quien solo siga el titular exagerará la mejora. La cifra de 486,532 es el dato de entrada que hace interpretables esas cuatro líneas, no un sustituto de leerlas.
La capacidad de financiación se ha convertido en una parte viva de la discusión, y aquí el historial requiere cuidado. Una cifra ampliamente difundida atribuye a Tesla una ampliación de $25 billion en capacidad de préstamo mediante líneas de crédito preparadas, dimensionadas para financiar una inversión creciente en inteligencia artificial. Esa cifra no pudo confirmarse con la información primaria y se reproduce aquí como no confirmada y no como hecho. Sea cual sea el número exacto, el argumento de fondo se sostiene y puede enunciarse sin él: una empresa que persigue autonomía, robótica e infraestructura energética al ritmo que describe Tesla necesitará financiación externa, y el acceso a crédito comprometido determina cuánto de ese programa puede llevar sin volver a los mercados de acciones. La capacidad de préstamo es una opción, no caja gastada, y los inversores deberían separar las dos cosas cuando lean el estado de flujos de caja.
Hay un evento más cercano que podría cambiar el sentimiento antes de los resultados. La presentación del Roadster, programada originalmente para el 1 de octubre, se aplazó al 15 de octubre por el mal tiempo y porque la presentación requería un escenario al aire libre. Eso mueve el evento dentro de la ventana de resultados y por delante de las cifras del 21 de octubre, lo que importa por dos razones. Cualquier calendario de producción, precio o compromiso de volumen que se dé en el evento se convierte en información que el mercado se llevará a las expectativas trimestrales. Y un segundo aplazamiento en un programa ya descrito como muy retrasado diría a los inversores algo sobre la ejecución que ninguna cifra de entregas puede compensar. Los 13.7 GWh de almacenamiento desplegados y los 486,532 vehículos entregados describen el negocio tal como es, mientras que el evento del 15 de octubre describe el negocio tal como la dirección pretende construirlo.
El miércoles 21 de octubre tras el cierre es la fecha que decide qué valió el viernes 2 de octubre. El mercado tiene un resultado de entregas un 5.3% por encima del consenso, una caída interanual del 2.1%, un déficit de producción frente a los envíos y una cifra de almacenamiento de 13.7 GWh. Lo que no tiene es ninguna evidencia sobre rentabilidad. Un informe constructivo mostraría un beneficio bruto automotriz sin créditos que se mantiene mientras suben los volúmenes, un gasto de capital que no supera la generación de caja operativa y un flujo de caja libre que financia el programa de autonomía y robótica sin necesidad de emitir nuevas acciones. Un informe débil mostraría que el resultado de entregas se compró con precios e incentivos. Entre ahora y entonces, el evento del Roadster del 15 de octubre es el último catalizador programado. El rebote desde un cierre de $370.59 ha reprecificado el riesgo de entregas. No ha reprecificado la cuestión de la rentabilidad.
Perspectiva de trading
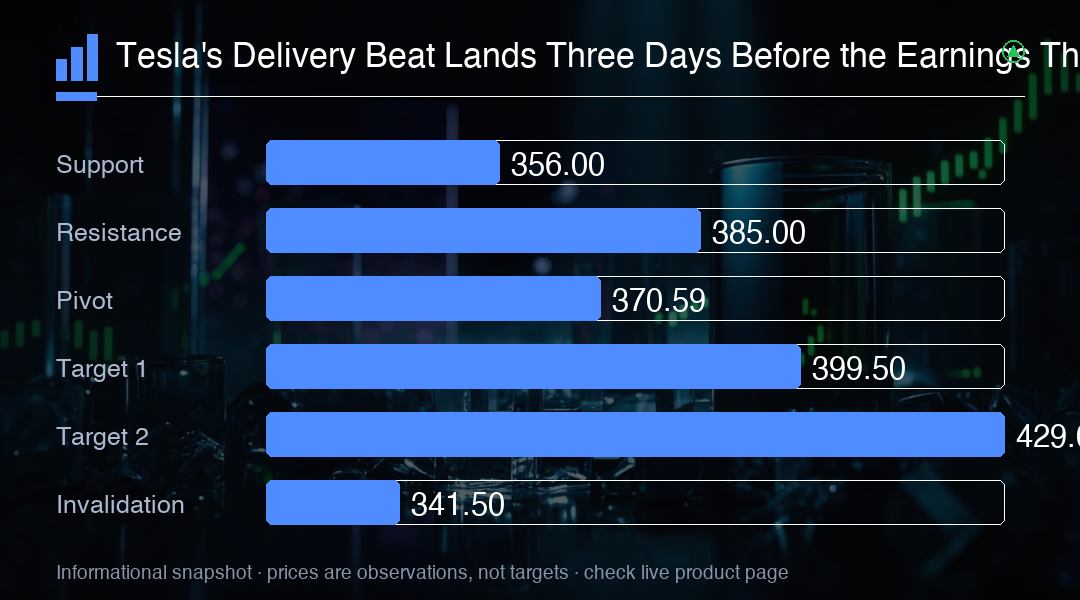
Trata el resultado de entregas como un reprecio del riesgo de volumen y no de la rentabilidad: 486,532 unidades superaron el consenso de 461,974, y aun así las entregas cayeron un 2.1% desde las 497,099 de un año antes y superaron en 22,141 vehículos una producción de 464,391. Con la acción en $370.59 y todavía cerca de un 18% por debajo de donde empezó el año, la operación es ahora una operación de resultados, y el miércoles 21 de octubre tras el cierre es el evento binario. Vigila el beneficio bruto automotriz sin créditos regulatorios, los precios de venta medios y los incentivos, y el flujo de caja libre frente al gasto de capital, porque un resultado comprado con descuentos se resuelve más abajo. El evento del Roadster del 15 de octubre cae entre medias y puede mover el rango antes del informe.