

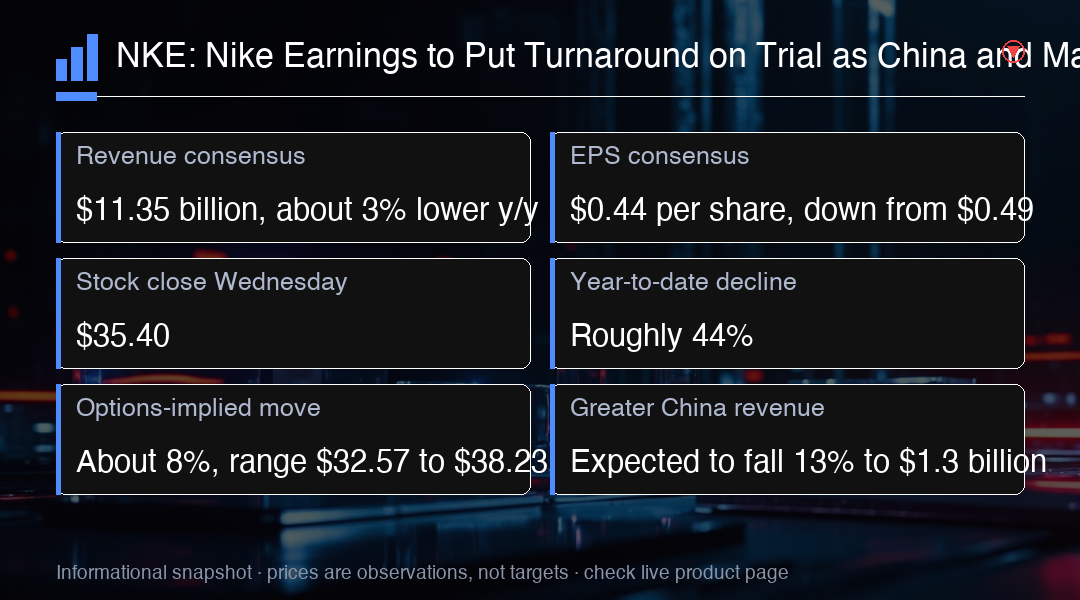
Nike NKE presenta sus resultados del primer trimestre fiscal después del cierre del jueves, con Wall Street esperando ingresos de $11.35 billion, alrededor de un 3% menos interanual, y beneficios de $0.44 por acción, frente a $0.49. Para una marca de este tamaño, un descenso del 3% en los ingresos representa una pérdida absoluta relevante y no un error de redondeo, y la cifra de beneficios más baja muestra que se espera que la presión alcance también la línea de resultados y no solo la de arriba. El consenso plantea por tanto la publicación como una prueba de estabilización y no como un evento de crecimiento.
La acción cerró el miércoles en $35.40 y ha perdido cerca del 44% este año, lo que la deja en niveles vistos por última vez hace alrededor de una década. Las opciones implican un movimiento del día de resultados cercano al 8%, lo que sitúa el rango inmediato posterior al informe entre $32.57 y $38.23. Ese rango implícito es la estimación del propio mercado sobre hasta dónde se espera que lleguen las acciones con el anuncio, y enmarca el debate antes de que se analicen las cifras: un movimiento dentro del rango se lee como ruido, mientras que uno más allá indica que la visión del mercado ha cambiado de verdad.
Por tanto, un resultado ligeramente mejor en el titular puede ser insuficiente. Los inversores quieren pruebas de que el giro Win Now del CEO Elliott Hill está estabilizando la demanda, eliminando el exceso de inventario y reconstruyendo la cartera de productos de Nike tras casi dos años de progreso irregular. La estrategia tiene que demostrarse en la ejecución y no en la intención, lo que significa producto que llega a tiempo, promociones que sostienen el precio en vez de erosionarlo, e inventario que se liquida sin rebajas más profundas que en el periodo anterior. Aquí importa la distancia entre superar el consenso y lograr un giro real: superar el consenso solo indica que el trimestre cuadró con una expectativa ya recortada.
Se espera que los ingresos de Greater China caigan un 13%, hasta $1.3 billion, tras otra caída de dos dígitos el trimestre pasado. Nike ha lidiado con descuentos elevados, surtidos de producto envejecidos y competidores domésticos más fuertes como Anta y Li Ning. Una segunda caída pronunciada consecutiva importa porque elimina uno de los pocos motores lo bastante grandes como para compensar la debilidad en otras regiones, y sugiere que el reajuste regional avanza con un reloj más largo que el resto del giro. Los inversores han tratado de forma repetida la caída en China como estructural y no cíclica.
Norteamérica y el canal mayorista ofrecen una comparación más tranquilizadora. Los ingresos de Norteamérica subieron un 3% el trimestre pasado, mientras que las ventas mayoristas aumentaron a medida que Nike reparaba las relaciones con distribuidores que habían quedado relegados durante su impulso hacia la venta directa. El mayoreista importa aquí precisamente porque los canales propios se están encogiendo: devolver el producto a los puntos de venta de los socios recupera alcance sin que Nike asuma todo el riesgo de inventario y de rebajas, y un espacio de estantería más sano en otros canales puede compensar un resultado más débil en los canales propios. Los envíos mayoristas también tienen un perfil de márgenes distinto al de los canales propios de Nike.
Nike Direct sigue siendo el lado incómodo de la estrategia. Los ingresos directos cayeron un 7% en el trimestre anterior y las ventas digitales se redujeron un 12%, lo que muestra que vender más mercancía a través de los canales propios de Nike no ha creado automáticamente una demanda del consumidor más fuerte. La cifra digital es la señal más nítida de las dos, ya que se esperaba que en línea fuera el canal que escalaría con mayor facilidad. También reduce la lógica del giro, porque una relación directa más débil elimina las ventajas de precios y de datos de clientes que justificaban el cambio. Esa tensión explica por qué las cifras de Direct importan más este trimestre que los ingresos titulares.
Nike había indicado previamente que el margen bruto del primer trimestre mejoraría ligeramente, tras siete trimestres consecutivos de presión interanual sobre una base subyacente. Eso convierte el desempeño del margen en la prueba más limpia de si la reducción de descuentos, la disciplina de inventario y el control de costes empiezan a dar resultado. Siete trimestres son suficientes para establecer una tendencia y no un único periodo flojo, y la previsión de una leve mejora establece un listón bajo, de modo que la dirección subyacente de la línea aporta más información que superar o no el titular de ingresos. La disciplina de inventario es la más lenta de las tres en aparecer en una publicación, porque la liquidación retrasa los ingresos que la sustituirían.
Las comparaciones exigen cierta prudencia. El margen bruto publicado el trimestre pasado subió al 49.2%, con un avance de 890 puntos básicos interanual, pero casi toda esa mejora provino de una devolución de aranceles de aproximadamente $986 million. Excluyendo ese beneficio puntual, el margen fue del 40.2%, alrededor de 10 puntos básicos menos interanual. Una devolución recupera dinero ya pagado y no dinero ganado por producto vendido, así que eleva la cifra publicada sin describir la economía del trimestre. Al quitarla aparece una línea subyacente casi plana, que es una historia distinta de la que sugiere el titular.
El próximo gran catalizador puede ser el día de inversores de Nike a mediados de noviembre, cuando el nuevo director financiero Dave Denton y el resto del equipo directivo se espera que presenten un calendario de recuperación más claro. Las fechas exactas aún no han sido confirmadas en el calendario de relaciones con inversores de Nike. Ese evento importa porque obliga a ser específico: un giro presentado como una secuencia de prioridades resulta más convincente cuando se acompaña del orden en que se espera que esas prioridades aparezcan en las cifras. También es la primera ocasión en que el calendario de recuperación se fija ante los inversores en lugar de describirse en términos generales.
Las expectativas ya son bajas tras una caída del 44% en la acción. El informe del jueves debe mostrar que la recuperación de Nike se está volviendo medible. China sigue siendo la parte más difícil de la carrera. Un precio de partida deprimido cambia cómo se recibe la publicación, ya que reduce la cantidad de buenas noticias necesaria para mover las acciones, pero también deja la carga de la prueba sobre la compañía y no sobre las expectativas. Nada en la configuración actual elimina la exigencia de que las cifras subyacentes mejoren. La evidencia que buscan los inversores es operativa y no financiera: la rotación a precio completo y el inventario por canal hablan antes que el margen publicado.
El consenso de beneficios, los ingresos de China, la caída del precio de la acción y las cifras de la devolución de aranceles son sostenibles. La corrección clave es la aritmética del movimiento implícito: un movimiento del 8% desde $35.40 es aproximadamente de $32.57 a $38.23, no el rango más amplio de $33 a $39 que se cité inicialmente. La distinción no es cosmética, porque el rango sirve de referencia para juzgar si la reacción estuvo contenida o fue desproporcionada, y un rango construido sobre cifras redondeadas hace esa comparación más difícil de defender después. Hacer bien la aritmética importa porque el rango se cita a menudo como si fuera un pronóstico y no una derivación.
Para los operadores, la configuración es un evento de expectativas bajas con un resultado binario. Un margen mejor de lo previsto excluyendo aranceles y una tendencia estabilizadora en China podrían impulsar un rebote fuerte, mientras que otro trimestre de presión subyacente sobre el margen probablemente prolongaría la caída y devolvería a la mesa el suelo roto de $32.57. El posicionamiento antes de una publicación así tiende a inclinarse por la narrativa más fácil, y el riesgo está en el hueco: un mercado precificado para un movimiento contenido todavía puede abrir fuera del rango implícito, y por eso la línea de margen subyacente merece más atención que el titular.
Perspectiva de trading
Vigile el margen bruto sin aranceles en lugar de la cifra titular. La devolución de $986 million distorsiona la comparación, así que la tendencia subyacente del margen es la verdadera señal. Un cierre de nuevo por encima de $38.23 confirmaría la tesis del giro, mientras que una ruptura por debajo de $32.57 prolongaría la caída. Dimensione la posición ante el riesgo de hueco en torno a la publicación.