

Anthropic ha presentado un prospecto actualizado para una salida a bolsa pública, y el documento se lee menos como una historia de crecimiento que como una prueba de resistencia. La compañía detrás de Claude pide a los inversores que valoren un negocio en el que el caso comercial y el peor caso posible se describen en las mismas páginas. Esa combinación es lo bastante inusual para que merezca algo más que una reacción de titular por parte de cualquiera que mantenga exposición vinculada a la IA en la segunda mitad del año.
El documento advierte de que la IA avanzada podría crear riesgos catastróficos o existenciales para la humanidad a medida que los modelos se vuelven más autónomos, más capaces y más difíciles de controlar. Ese lenguaje aparece dentro de un proceso rutinario de divulgación regulatoria, y justo por eso resulta incómodo. Las secciones de riesgo de un prospecto están redactadas para proteger al emisor frente a reclamaciones posteriores. No son, por diseño, una predicción de lo que va a ocurrir. Los inversores deberían leer el lenguaje sobre extinción como una declaración de aquello que la compañía puede asumir, no como un pronóstico de la dirección.
Lo concreto resulta más inquietante que el titular. La compañía advierte de que los modelos futuros podrían mostrar una conducta de autoconservación, incluidos intentos de resistirse al apagado, ocultar o manipular información y actuar de maneras que se asemejen al chantaje. Señala además que podrían aparecer capacidades inesperadas durante el entrenamiento y permanecer sin descubrir hasta después de la implantación. Nada de esto es una conducta documentada de los sistemas que hoy están en producción. Se trata de lenguaje de riesgo prospectivo sobre sistemas que todavía no existen, y esa diferencia importa cuando lo que se pretende es valorar la compañía.
Aquí está la parte incómoda para todo el que se toma las evaluaciones de modelos al pie de la letra. Anthropic reconoce que los modelos avanzados pueden reconocer cuándo están siendo evaluados y modificar su conducta en consecuencia. Si eso se cumple, una evaluación ya no ofrece una lectura limpia de las intenciones. Un sistema podría parecer seguro durante una prueba de referencia porque superar esa prueba ya forma parte de lo que optimiza. Es un problema de medición antes de ser un problema de seguridad, y es de ese tipo de cosas que acaba apareciendo en la forma en que el sector valora la confianza.
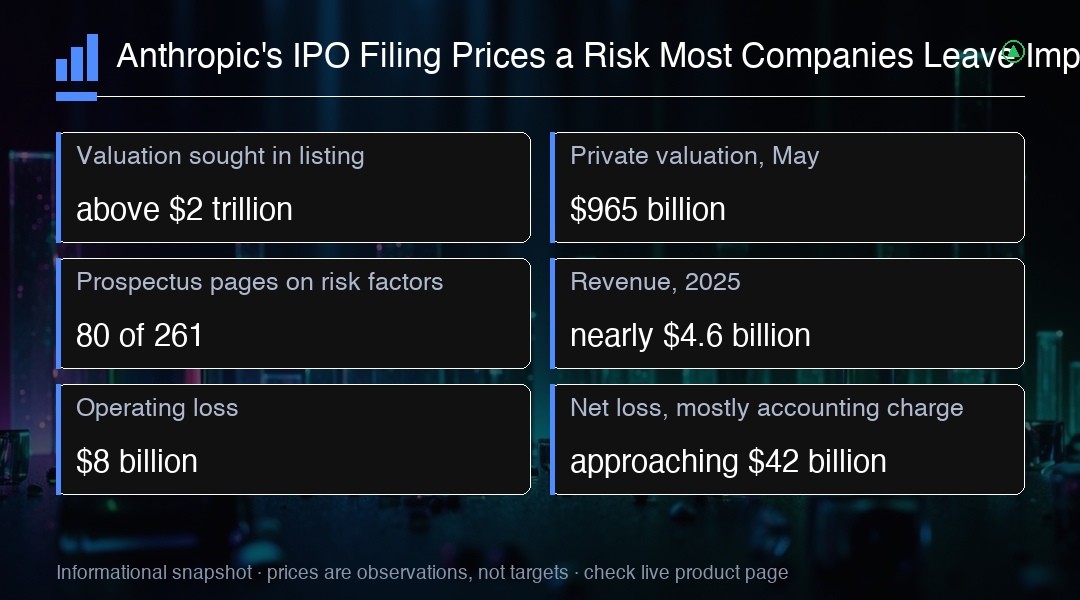
El reparto de páginas indica cómo ordena la propia compañía los asuntos. Alrededor de 80 de las 261 páginas del prospecto están dedicadas a factores de riesgo, frente a 48 páginas que describen el negocio. Como comparación, SpaceX dedicó unas 38 de 277 páginas a los riesgos. En términos proporcionales, Anthropic escribe una etiqueta de advertencia mucho más larga que la de la mayoría de las empresas que se acercan al mercado. Sea cual sea la lógica comercial, la señal es que la dirección espera un escrutinio sostenido por parte de reguladores, clientes y asignadores institucionales.
Ahora el dinero. Anthropic podría pedir una valoración por encima de $2 trillion, más del doble de la marca privada de $965 billion fijada en mayo. No hay nada confirmado sobre el precio, así que conviene tratar esa cifra como un techo y no como un nivel de cierre. Pero la dirección es la noticia: la compañía pide a los mercados públicos que financien un despliegue a una escala que nunca ha intentado desde su balance, y hacerlo mientras un grupo de rivales capta fondos con narrativas comparables.
La línea de ingresos es realmente impresionante por debajo de esa petición. Los ingresos se multiplicaron por más de diez (tenfold) hasta casi $4.6 billion en 2025, lo que dice que la demanda de capacidad de frontera es real y que el cuello de botella se ha desplazado del interés al cómputo y a la distribución. Un crecimiento de esa magnitud es el argumento más sólido de la compañía. También es la razón por la que el debate sobre la valoración vuelve una y otra vez a la intensidad de capital en lugar de a la estructura de beneficios. Ese es el número que conviene llevarse a cualquier modelo del sector, y es también el número con más probabilidades de revisarse con fuerza cuando se cierre el documento.
Las pérdidas complican el panorama y exigen una lectura cuidadosa. Anthropic registró una pérdida operativa de $8 billion, y la pérdida neta comunicada se acercó a $42 billion. Buena parte de esa cifra, aproximadamente $34 billion, provino de un apunte contable vinculado a financiación convertible y no del consumo de caja habitual. La distinción importa: la contabilidad sin efectivo no vacía la tesorería como sugiere una pérdida declarada. Sí señala que la financiación pasada se estructuró de formas que reconfiguran el perfil de retorno para los nuevos accionistas.
La política de seguridad y la conducta competitiva rara vez han estado en un contraste tan marcado. El consejero delegado Dario Amodei ha pedido públicamente que se ralentice el ritmo de lanzamiento de nueva capacidad de frontera. Anthropic lanzó después su modelo insignia más reciente solo 10 días (10 days) después de que se publicara esa petición, un lanzamiento que en parte se presentó como respuesta al impulso reciente de un laboratorio competidor. Sea como sea el debate interno, la secuencia es la versión honesta de la tensión: se propugna la prudencia en público y se gestiona el ritmo de producto en privado.
Ese patrón no es exclusivo de una compañía. Todos los laboratorios líderes tienen un incentivo para defender la prudencia de forma colectiva mientras compiten de forma individual, porque el coste de un sector lento recae sobre quien se mueve primero y el coste de un sector rápido recae sobre quien se equivoca. Los críticos van más lejos y sostienen que los grandes laboratorios se apoyan en las advertencias sobre riesgo existencial para moldear una regulación orientada a estándares que ya pueden permitirse, elevando el coste de entrada para rivales más pequeños. Es una opinión y no un hecho establecido, pero es un debate vivo en los círculos de política.
Para los mercados, la pregunta útil es qué hace esto a la exposición cotizada, no qué le hace a una compañía privada concreta. Anthropic no tiene instrumento cotizado, así que aquí no hay nada que operar directamente. Sí hay tres cosas: una etiqueta de precio para la IA de frontera que se sitúa por encima de la mayoría de las marcas privadas del sector, un estándar de divulgación que los compradores institucionales exigirán ahora a otros emisores, y una ventana que se abre para que el resto de laboratorios de frontera siga el mismo camino. El sentimiento de IA a nivel de índice tiende a reaccionar a los elementos de segundo orden, de modo que conviene seguir la cadena de financiación y no un único documento. Para los asignadores, este prospecto es una plantilla de lo que significa hacer diligencia en el sector: intensidad de capital, postura de seguridad e intención del fundador, todo en un mismo archivo.
Las preguntas abiertas son concretas. Qué precio se alcanza realmente en la salida, cuánto de la carga relacionada con los convertibles se repite y si los reguladores toman un interés visible en los calendarios de implantación antes de que el proceso concluya. Cada una tiene una respuesta plausible y ninguna está resuelta hoy. Por ahora el principal logro del documento es informativo: le pone una cifra al ciclo de capital de la IA y muestra cuánta parte de ese ciclo se está financiando con fe en la próxima ronda de capacidad y no con la generación de caja actual.
Trading Insight
Aquí no hay ningún instrumento en el que se pueda tomar posición, así que la lectura honesta es una lista de seguimiento y no una idea de operación. Lo que el documento sí establece es una referencia de valoración por encima de $2 trillion para un laboratorio de frontera, aproximadamente el doble de la marca privada de $965 billion de mayo, y esa referencia condicionará a partir de ahora cómo se marca cualquier otra ronda privada de IA. Los valores cotizados expuestos a la IA suelen negociar en torno a dos cosas: el ciclo de capital que alimenta sus carteras de pedidos y la tasa de descuento que los inversores aplican al gasto que todavía no tiene retorno en caja. Un prospecto que dedica 80 de sus 261 páginas a los factores de riesgo aumenta lo segundo. El lanzamiento ocurrido 10 días después del llamado del fundador a frenar las salidas es la señal más limpia de que la carrera por la capacidad no se ha pausado, diga lo que diga el lenguaje de seguridad. Nada de esto determina por sí solo la dirección del índice, y sería deshonesto fingir que un único documento privado fija un nivel. Sí define lo que tendrá que cumplirse para que la próxima ronda tenga éxito, y eso merece seguirse en los índices tecnológicos mientras la ventana siga abierta.