

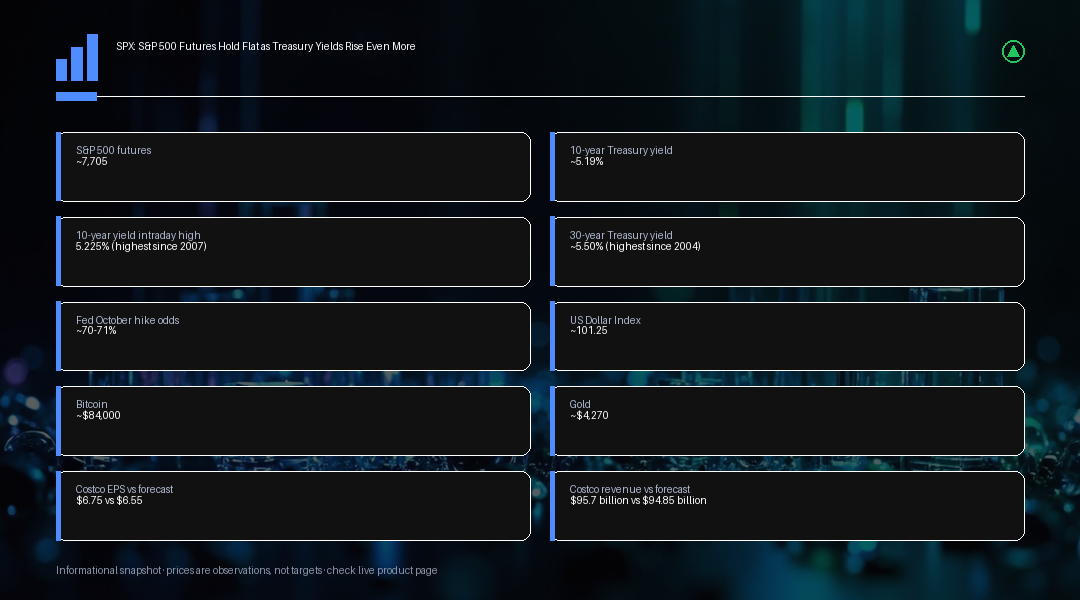
Los futuros del S&P 500 apenas variaron, situándose cerca de 7.705 puntos el viernes, después de que el índice al contado cerrara la sesión anterior prácticamente plano, una calma superficial que esconde una historia mucho más dramática que se está desarrollando en los bonos. La renta variable moderó pérdidas intradía más pronunciadas a principios de semana, tras conocerse que Estados Unidos e Irán estaban explorando una vía para reabrir el Estrecho de Ormuz, y sin grandes catalizadores programados en la agenda del viernes, los traders utilizaron en gran medida la sesión para hacer una pausa y reorganizarse tras un tramo volátil.
El movimiento más importante, con diferencia, está ocurriendo en los bonos del Tesoro. El rendimiento a 10 años subió hasta cerca del 5,19% tras tocar un máximo intradía del 5,225%, su nivel más alto desde 2007. El rendimiento a 30 años alcanzó cerca del 5,50%, un nivel no visto desde 2004, y las tasas hipotecarias promedio en Estados Unidos volvieron a superar el 7% como resultado. Los mercados estaban descontando una probabilidad de entre el 70% y el 71% de otra subida de tipos por parte de la Reserva Federal en la reunión de octubre, muy por encima del 53% de principios de esa misma semana, con más de 90 puntos básicos de endurecimiento adicional descontados a lo largo del ciclo. La idea de que la subida de septiembre sería un movimiento aislado ha perdido fuerza con rapidez.
Asia registró una sesión mixta durante la madrugada. El Nikkei de Japón ganó cerca de un 1%, el Hang Seng de Hong Kong cayó aproximadamente un 1% y las acciones australianas perdieron cerca de un 0,6%, mientras que China continental, Corea del Sur y Taiwán permanecieron cerrados por festivo, dejando el tono general de la región relativamente equilibrado. Las conversaciones de alto nivel entre Estados Unidos y China en Washington no han producido, hasta ahora, avances visibles en comercio, inteligencia artificial, Taiwán o Irán, y esa falta de un avance concreto pesó levemente sobre el sentimiento en Hong Kong sin provocar una reacción de mayor aversión al riesgo en el resto de la región.
La presión derivada del aumento de los rendimientos de los bonos no se limita a Estados Unidos. El rendimiento a 10 años de Japón ha superado el 3,1%, su nivel más alto desde 1996, mientras que el rendimiento a 10 años de Australia se sitúa cerca del 5,4%, próximo a un máximo de varios años. Unos rendimientos más altos a nivel global elevan los costes de financiación y reducen el atractivo relativo de las acciones con valoraciones exigentes, una dinámica que pesa de forma desproporcionada sobre la tecnología y otras acciones de crecimiento de larga duración, cuyos beneficios esperados se sitúan más lejos en el horizonte.
El dólar estadounidense se ha fortalecido junto con el movimiento en los rendimientos, con el índice del dólar encaminado a una ganancia semanal de aproximadamente un 1%, cerca de 101,25, su nivel más fuerte desde finales de julio. Un dólar más fuerte respalda a la propia divisa, pero crea un obstáculo adicional para las multinacionales estadounidenses al reducir el valor traducido de los ingresos obtenidos en el extranjero. Los precios del petróleo añadieron otra capa al panorama de inflación después de que el crudo Brent se disparara cerca de un 3% el jueves tras un ataque con misiles de los hutíes contra Arabia Saudita, antes de moderarse hacia un rango amplio en la zona de $100 a $106 por barril el viernes. Los productores de energía se benefician de los precios más altos, pero el índice en su conjunto enfrenta el riesgo contrapuesto de una inflación más fuerte y, como resultado, una política potencialmente más restrictiva por parte de la Fed.
El bitcoin se mantuvo en torno a $84.000, mientras que el oro siguió a la defensiva cerca de $4.270 la onza durante la mañana del viernes, ambos comportamientos coherentes con un entorno en el que el ascenso de los rendimientos del Tesoro dificulta sostener activos que no generan rendimiento y activos especulativos. Un nuevo tramo al alza en los rendimientos probablemente mantendría la presión sobre ambos mercados, ya que el coste de oportunidad de mantener activos que no generan ingresos aumenta junto con los tipos reales.
Por debajo de la calma a nivel de índice, los catalizadores de acciones individuales generaron una dispersión real. Akamai se disparó en las operaciones extendidas tras revelar un acuerdo de infraestructura en la nube a siete años y $11.600 millones con Anthropic, un acuerdo con un camino potencial hacia $20.000 millones en valor total. Costco reportó ganancias trimestrales de $6,75 por acción sobre ingresos de $95.700 millones, ambas cifras por encima de las previsiones de $6,55 y $94.850 millones respectivamente, aunque la reacción moderada fuera de horario sugirió que los inversores esperaban algo más que un trimestre sólido pero poco espectacular de una acción que ya cotiza con una valoración elevada. Meta ganó cerca de un 4,5% el jueves, en medio de un entusiasmo creciente en torno a su producto de IA Muse, mientras que Oracle cayó casi un 5% y varias acciones de semiconductores se debilitaron bajo la presión de los mayores rendimientos.
Los periodos en los que los índices bursátiles se mantienen estables mientras los rendimientos de los bonos suben con fuerza no son algo sin precedentes, pero históricamente han tendido a ser situaciones transitorias más que estados estables. En ciclos anteriores, un avance sostenido de los rendimientos de largo plazo hacia máximos de varias décadas ha terminado forzando una revalorización de las acciones, ya sea a través de un ajuste de valoración en los rincones más sensibles a los tipos y de mayor duración del mercado, o mediante un movimiento más amplio de aversión al riesgo una vez que los rendimientos alcanzan un nivel que daña visiblemente las expectativas de crecimiento. Con el rendimiento a 10 años ahora en su nivel más alto desde 2007 y el de 30 años en niveles no vistos desde 2004, la capacidad del S&P 500 de mantenerse cerca de máximos históricos depende cada vez más de que el crecimiento de los beneficios, y en particular el gasto de capital vinculado a la IA, siga superando el lastre de unas tasas de descuento más altas.
El escenario de riesgo que conviene vigilar es una nueva aceleración en la probabilidad descontada de una subida de la Fed, más allá del 70% a 71% actual para octubre. Si los próximos datos de inflación o empleo empujan esa probabilidad claramente al alza, o si la propia Fed señala una función de reacción más restrictiva en su próxima reunión, el movimiento resultante en los rendimientos podría producirse con la rapidez suficiente como para forzar una revalorización más desordenada en acciones, crédito y divisas de forma simultánea, en lugar del ajuste entre activos relativamente contenido observado hasta ahora esta semana. Por el contrario, cualquier suavización en los datos que reduzca las probabilidades de subida probablemente se interpretaría como un catalizador de alivio tanto para los bonos como para las partes de la renta variable más sensibles a los tipos.
Por ahora, los traders se encuentran equilibrando un índice principal resiliente frente a un mercado de bonos que envía una señal cada vez más urgente, y la impresión plana de los futuros del viernes debería leerse como una pausa para asimilar información, y no como una resolución de esa tensión en un sentido u otro.
En conjunto, la sesión del viernes retrata un mercado en el que el índice en sí se mantiene estable incluso mientras el terreno debajo de él, los tipos de interés, cambia con rapidez. Esa combinación, índices bursátiles en calma sobre un mercado de bonos que se revaloriza rápidamente, tiende a no durar indefinidamente, y los traders deberían vigilar si la renta variable termina por alcanzar el mensaje que envían los bonos del Tesoro, en lugar de asumir que la calma actual se mantendrá por sí sola.
Perspectiva de Trading
La historia principal para el S&P 500 en realidad no trata sobre acciones, sino sobre cuánto tiempo pueden mantenerse tranquilas las acciones mientras los rendimientos de los bonos siguen subiendo hacia máximos de varias décadas. Mientras el rendimiento a 10 años continúe avanzando hacia la zona del 5,2% y más allá, las valoraciones de las acciones, y en particular los nombres de crecimiento de larga duración vinculados a la IA que han liderado este ciclo, enfrentan una presión creciente por la tasa de descuento, incluso si la acción del precio a nivel de índice parece ordenada en la superficie. Los traders deberían vigilar si la probabilidad, de aproximadamente un 70% según el mercado, de otra subida de la Fed en octubre sigue aumentando con los próximos datos, ya que una nueva revalorización al alza de esa probabilidad probablemente se traduciría directamente en una renovada presión tanto sobre los bonos como sobre los sectores de renta variable más sensibles a los tipos. Los catalizadores de acciones individuales, incluyendo el acuerdo de nube entre Akamai y Anthropic, el resultado de Costco por encima de lo esperado y el continuo repunte de Meta impulsado por Muse, están añadiendo dispersión en ambas direcciones por debajo de la calma a nivel de índice, y ese entorno favorable a la selección de acciones podría mantenerse mientras la historia de los rendimientos siga dejando al índice general en un rango en lugar de marcar una tendencia clara en cualquier dirección.