

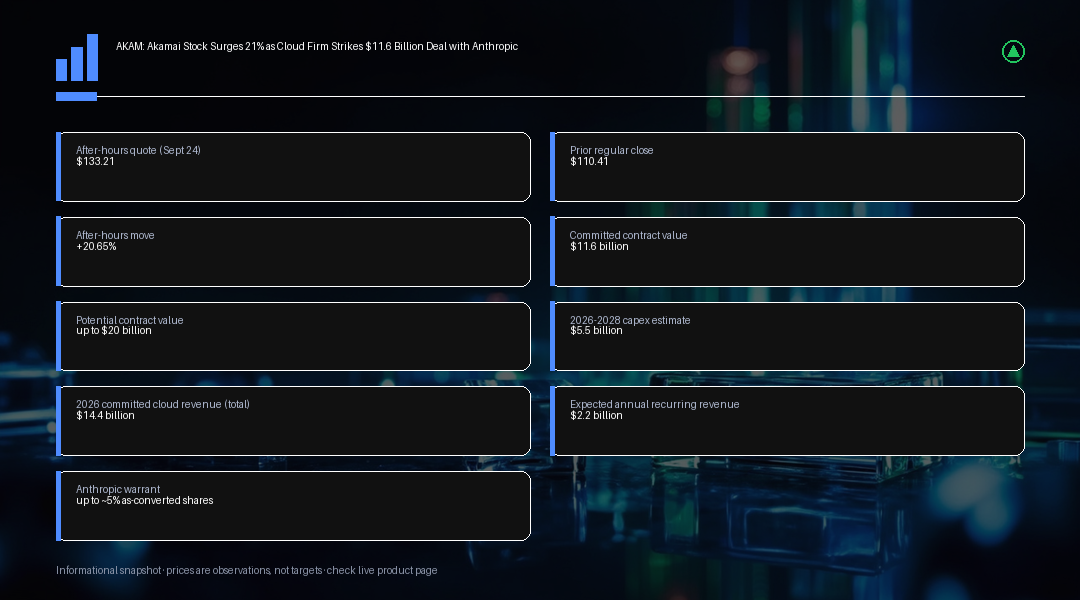
Las acciones de Akamai se dispararon con fuerza en las operaciones fuera de horario del 24 de septiembre, cotizando en torno a $133,21 frente a un cierre de la sesión regular de $110,41, un movimiento de aproximadamente 20,65%, después de que la compañía revelara un compromiso contractual de siete años y $11.600 millones por parte de Anthropic para capacidad de infraestructura en la nube. El acuerdo amplía una relación ya existente entre ambas compañías y se posiciona como el mayor contrato en la historia de Akamai, con un camino potencial hacia $20.000 millones en valor total si Anthropic ejerce $9.000 millones adicionales de compras bajo condiciones acordadas mutuamente.
El acuerdo le otorga a Akamai un papel considerablemente más relevante detrás de uno de los clientes de más rápido crecimiento en inteligencia artificial. Anthropic recurrirá a la infraestructura y el software de nube distribuida de Akamai para respaldar sus cargas de trabajo de cómputo, en rápida expansión, vinculadas a su familia de modelos Claude, y para Akamai, conseguir a uno de los mayores compradores de IA del sector reduce la distancia entre su negocio de nube y los grandes proveedores hiperescala, Amazon, Microsoft y Google, que hasta ahora han dominado el gasto en infraestructura de IA.
Un detalle que en gran medida quedó fuera de los titulares iniciales es un warrant que Anthropic recibió como parte del acuerdo: acciones preferentes convertibles sin derecho a voto que podrían convertirse en hasta aproximadamente un 5% de las acciones ordinarias de Akamai en base totalmente diluida, con un calendario de consolidación ligado al compromiso inicial y otro tramo adicional vinculado a cualquier ampliación hacia el techo de $20.000 millones. Ese warrant es una condición económica real del acuerdo y un posible factor de dilución para los accionistas actuales, aunque también señala cuánto valor estuvo dispuesta a ceder Akamai para asegurar la relación.
Los ingresos derivados del acuerdo llegarán bastante después de la cifra titular. Akamai ha señalado que el contrato no tiene impacto en su guía de ingresos para 2026, con los primeros ingresos esperados en la segunda mitad de 2027, en un rango de aproximadamente $150 millones a $300 millones, antes de acelerar hacia una tasa anualizada cercana a $1.700 millones hacia finales de 2028. La dirección ha descrito la estructura como de tipo take or pay una vez que la capacidad se active, lo que significa que Anthropic estaría obligada a pagar por la capacidad de cómputo acordada a medida que entre en funcionamiento, aunque el detalle contractual completo detrás de esa caracterización no ha sido revisado de forma independiente y por ahora debe tratarse como el planteamiento declarado por la dirección de la compañía.
Sumado a otros contratos de infraestructura en la nube firmados este año, los ingresos totales comprometidos en la nube de Akamai ascienden ahora a aproximadamente $14.400 millones, que la compañía espera que generen unos $2.200 millones en ingresos recurrentes anuales una vez estén plenamente operativos. Eso representaría un cambio significativo en el perfil de crecimiento general de Akamai si se cumple como espera la dirección, transformando un negocio que durante años quedó eclipsado por rivales de nube más grandes en un socio de infraestructura más creíble para empresas nativas de IA.
Construir esa capacidad no saldrá barato. Akamai ha proyectado un gasto de capital de aproximadamente $5.500 millones vinculado al compromiso con Anthropic, distribuido a lo largo del periodo 2026 a 2028, incluyendo unos $1.700 millones en el cuarto trimestre de 2026, destinados en gran parte a asegurar memoria y otros componentes críticos, seguidos de $3.100 millones durante 2027 y otros $700 millones en 2028 a medida que entre en funcionamiento la capacidad restante. La dirección ha advertido que los márgenes podrían enfrentar presión temporal durante esta fase de construcción, ya que los centros de datos, los equipos y la energía deben estar disponibles antes de que los ingresos correspondientes alcancen su velocidad plena.
Akamai también ha señalado los requisitos de energía como un indicador de escala, estimando que sus contratos de nube de IA firmados recientemente requerirán entre 95 y 105 megavatios de capacidad, con un objetivo de referencia de aproximadamente $22 millones en ingresos anuales por megavatio una vez plenamente activos. Esas cifras no han sido verificadas de forma independiente a partir de materiales primarios revisados para este análisis y deben tratarse como estimaciones divulgadas por la compañía y no como hechos confirmados, a la espera de más información.
El acuerdo también debe leerse en el contexto de una carrera más amplia de gasto en infraestructura de IA, en la que todos los grandes proveedores de nube, y ahora también varios actores especializados en infraestructura, compiten por firmar compromisos de cómputo de larga duración con el puñado de laboratorios de IA de frontera capaces de consumir capacidad a gran escala. Anthropic se suma a una lista de desarrolladores de IA que han cerrado acuerdos de infraestructura de varios miles de millones de dólares este año, y para una compañía del tamaño de Akamai, capturar incluso una parte de ese gasto resulta transformador de una manera que no lo sería para un hiperescala muchas veces más grande. Esa dinámica de escasez, un número relativamente reducido de compradores de IA con necesidades de cómputo enormes, es parte de la razón por la que los inversores premian tan rápidamente compromisos destacados como este, incluso antes de que los ingresos asociados aparezcan en las cifras reportadas.
También plantea una serie de preguntas que cobrarán más relevancia a medida que los detalles del contrato se aclaren en los próximos trimestres. La concentración de clientes es una de ellas: un único compromiso a siete años de este tamaño vincula una parte significativa del crecimiento futuro de Akamai al éxito continuado y la posición de capital de un solo cliente, Anthropic, cuya propia trayectoria de financiación e ingresos los inversores tendrán que seguir de cerca junto con la ejecución de la propia Akamai. El riesgo de ejecución es otra: construir entre 95 y 105 megavatios de capacidad dedicada en un plazo de varios años es un desafío operativo considerable, y cualquier retraso en el calendario de capex de 2026 a 2028 probablemente retrasaría el repunte de ingresos que actualmente se espera que comience en la segunda mitad de 2027.
Por ahora, la reacción del mercado trata el anuncio como un claro dato positivo, impulsando las acciones de Akamai en torno a una quinta parte en una sola sesión fuera de horario. Que esa revalorización se mantenga probablemente dependerá menos de la cifra titular de $11.600 millones y más de cuán limpiamente pueda Akamai ejecutar la construcción de capacidad, de cómo se terminen divulgando en detalle el warrant y cualquier futura modificación del contrato, y de si los prometidos $2.200 millones de ingresos recurrentes anuales de su cartera de infraestructura en la nube para 2026 comienzan a aparecer en los resultados reportados dentro del calendario que ha planteado la dirección.
Para una compañía de infraestructura en la nube que ha pasado años compitiendo a la sombra de los mayores proveedores hiperescala, un acuerdo destacado de este tamaño con uno de los clientes más observados del sector de la IA es un voto de confianza significativo, aunque el verdadero beneficio financiero tardará años, no trimestres, en reflejarse en las cifras de Akamai. La reacción fuera de horario del mercado refleja tanto optimismo sobre esa trayectoria de largo plazo como cualquier cambio en las perspectivas de beneficios a corto plazo de Akamai.
Perspectiva de Trading
La cifra titular, $11.600 millones a lo largo de siete años con un posible camino hacia $20.000 millones, es la razón por la que Akamai se disparó en las operaciones fuera de horario, pero los traders no deberían interpretarlo como un catalizador inmediato de beneficios. Akamai ha señalado que el acuerdo no tiene impacto en la guía de ingresos de 2026, y no se espera una contribución significativa hasta la segunda mitad de 2027, con un repunte más completo recién hacia finales de 2028. Esa brecha entre el compromiso titular y el calendario de flujo de caja es exactamente la razón por la que el repunte fuera de horario de la acción debe tratarse como una revalorización de la historia de crecimiento de Akamai a varios años, y no como confirmación de que las cifras de corto plazo están a punto de dispararse. El warrant que recibió Anthropic, que vale hasta aproximadamente un 5% de las acciones de Akamai en base totalmente diluida, también merece seguimiento como factor de dilución a medida que se conozcan más detalles del contrato. Los traders que sigan a AKAM de cara a las próximas actualizaciones de resultados deberían centrarse en la ejecución del capex hasta 2028, en si la estructura take or pay se sostiene tal como se ha descrito, y en cómo se suma este acuerdo a las otras operaciones de infraestructura en la nube de Akamai para 2026, que ya suman aproximadamente $14.400 millones en ingresos comprometidos.