

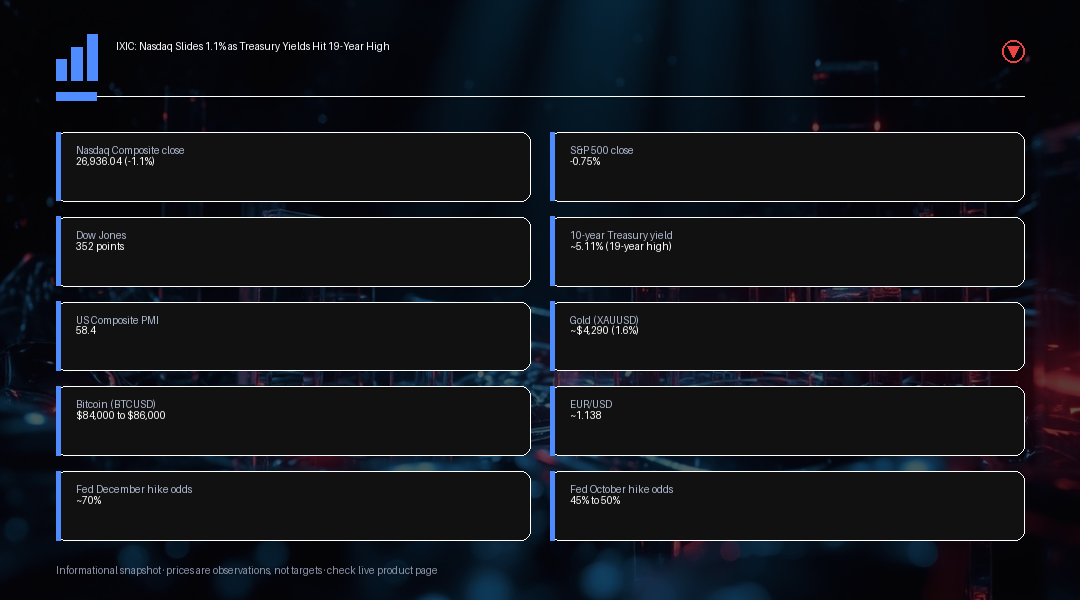
IXIC: El Nasdaq cae 1.1% mientras los rendimientos del Tesoro alcanzan un máximo de 19 años El Nasdaq Composite cayó 1.1% el miércoles 23 de septiembre de 2026, y cerró en 26,936.04 puntos, retrocediendo tras dos cierres récord consecutivos, luego de que datos económicos estadounidenses más sólidos de lo esperado reavivaran las preocupaciones sobre una subida de tasas y llevaran los rendimientos del Tesoro a su nivel más alto en casi dos décadas. La caída fue generalizada. El S&P 500 perdió cerca de 0.75%, el Promedio Industrial Dow Jones cedió aproximadamente 352 puntos, y el Russell 2000 tuvo un desempeño inferior al de los índices más grandes, ya que las empresas más pequeñas y más sensibles a las tasas absorbieron la mayor presión. El catalizador fue una lectura de crecimiento estadounidense más sólida de lo esperado: el índice PMI compuesto preliminar de S&P Global subió a 58.4 en septiembre, su nivel más alto desde julio de 2021, lo que señaló una actividad económica más rápida, pero también una renovada presión inflacionaria. En respuesta, el rendimiento del bono del Tesoro a 10 años se disparó y cerró cerca de 5.11%, con un máximo intradía que se acercó a 5.14%, marcando su nivel más alto desde 2007. Ese repunte de los rendimientos reconfiguró las expectativas sobre la Fed. Los mercados asignaban una probabilidad de aproximadamente 45% a 50% a una subida de tasas en octubre, junto con una probabilidad considerablemente mayor, cercana al 70%, de al menos una subida más de la Fed para diciembre de 2026. Esa distinción importa: el mercado ha ganado bastante más confianza en que llegue otra subida antes de fin de año, aunque la convicción sobre un movimiento inmediato en octubre sigue estando más cerca de un cara o cruz. La sesión del jueves por la mañana ofreció poco alivio, con los futuros del Nasdaq 100 y del Dow cayendo cerca de 0.1% mientras los inversionistas esperaban una reunión de alto perfil entre el presidente Trump y el presidente Xi Jinping en Washington. Se esperaba que una extensión de la tregua comercial entre Estados Unidos y China encabezara la agenda, junto con conversaciones sobre restricciones a la exportación de inteligencia artificial, las cadenas de suministro de semiconductores y Taiwán, temas que tienen implicaciones directas para los fabricantes de chips y otras empresas tecnológicas con una exposición relevante a China. Los mercados asiáticos se mostraron mixtos de cara a la cumbre, en lugar de protagonizar un repunte generalizado. El mercado japonés permaneció cerrado por un feriado, tanto China continental como Hong Kong cayeron, y Australia avanzó solo de forma modesta, lo que subraya que la caída de Wall Street del miércoles no estaba siendo asimilada de manera uniforme en toda la región. Los movimientos entre distintas clases de activos contaron una historia coherente sobre cómo unos rendimientos más altos por más tiempo están reconfigurando el posicionamiento. El petróleo Brent se mantuvo en torno a $104 por barril en medio de las tensiones persistentes en Medio Oriente vinculadas al Estrecho de Ormuz, lo que añadió una nueva fuente de preocupación inflacionaria sobre los sólidos datos del PMI. El dólar estadounidense avanzó hacia un máximo de dos meses, con el EUR/USD cayendo hasta cerca de 1.138, cerca de sus niveles más bajos en aproximadamente dos meses. El oro cayó cerca de 1.6% hasta cerca de $4,290 la onza pese a la caída bursátil, un movimiento que se explica porque el metal no paga ningún rendimiento y se vuelve comparativamente menos atractivo cuando suben los rendimientos del Tesoro, con un dólar más firme añadiendo un segundo viento en contra al encarecer el oro para los compradores fuera de Estados Unidos. El bitcoin retrocedió hacia el rango de $84,000 a $86,000 después de tocar brevemente cerca de $87,400, su nivel más alto desde enero, dejando la antigua zona de resistencia de $82,000 como una prueba de soporte importante de cara al futuro. La cumbre entre Trump y Xi añade una capa adicional de riesgo por eventos que se suma a la caída impulsada por los rendimientos, ya que cualquier sorpresa en los niveles arancelarios, los controles a la exportación de tecnología o la duración de la tregua comercial recién extendida podría mover con fuerza a los nombres sensibles a los semiconductores en cualquier dirección, independientemente de lo que hagan los rendimientos del Tesoro. En general, los mercados han tratado la perspectiva de una extensión de la tregua como un factor levemente positivo, pero los operadores deberían ser cautelosos a la hora de asumir un desenlace sencillo, dado lo rápido que las negociaciones previas entre Estados Unidos y China han cambiado de tono. Entretanto, la divergencia entre la ganancia de Meta y la caída del Nasdaq en general es un recordatorio útil de que la caída del miércoles estuvo concentrada en los nombres de crecimiento sensibles a los rendimientos, más que reflejar una debilidad uniforme en todos los rincones del sector tecnológico, y los catalizadores específicos de cada acción, como el impulso de Meta ligado a Muse, todavía pueden pesar más que los vientos en contra macroeconómicos en un día determinado. El reporte de Costco del jueves ofrecerá una de las lecturas de corto plazo más claras sobre si el aumento de los costos de financiamiento está empezando a filtrarse hacia el gasto de los hogares, lo que a su vez ayudará a los operadores a juzgar cuánto recorrido más le queda a la actual recalibración de precios en acciones impulsada por las tasas. Los valores individuales se apartaron del comportamiento general del mercado. Meta ganó cerca de 1% por el entusiasmo continuo en torno a su asistente de inteligencia artificial Muse, incluso cuando el sector tecnológico en general cayó, mientras que Alphabet y Amazon estuvieron entre los nombres que pesaron sobre el índice. La atención ahora se centra en Costco, que reporta resultados después del cierre de la sesión del jueves; las estimaciones de consenso apuntan a una utilidad cercana a $6.55 por acción sobre ingresos de aproximadamente $94.9 mil millones, una publicación que debería ofrecer a los operadores una nueva lectura sobre si el gasto de los consumidores puede sostenerse bajo un entorno de tasas todavía elevado. Ese informe se seguirá de cerca en busca de cualquier señal de que el entorno de tasas elevadas esté empezando a frenar el gasto de los hogares en compras importantes, una señal que también tendría implicaciones para los sectores de consumo y retail de cara al último trimestre del año.
Perspectiva de Trading
La pregunta central para los operadores de renta variable es si la caída del miércoles representa una toma de ganancias rutinaria tras dos cierres récord o el inicio de un ajuste de valoración más sostenido impulsado por rendimientos de bonos más altos, y el avance del rendimiento a 10 años hacia 5.11%, con máximos intradía cerca de 5.14%, es el nivel a vigilar para obtener una respuesta. Un nuevo movimiento al alza de los rendimientos hacia esa zona probablemente mantendría la presión sobre los nombres de crecimiento sensibles a las tasas, mientras que un retroceso desde estos máximos de varios años sería una señal de que las acciones pueden estabilizarse incluso con una perspectiva más agresiva de la Fed ya descontada. Entre los catalizadores de corto plazo se encuentran el desenlace de la cumbre entre Trump y Xi, que tiene una relación directa con los fabricantes de chips y otras tecnológicas con exposición a China, y el reporte de resultados de Costco del jueves, que ayudará a confirmar si el gasto de los consumidores sigue siendo lo bastante resiliente como para tolerar un entorno de tasas todavía elevado. El retroceso simultáneo del oro y el bitcoin junto con la fortaleza del dólar refleja una dinámica clásica de recalibración de riesgo impulsada por los rendimientos, más que una huida generalizada de los activos de riesgo, por lo que los operadores deberían vigilar en conjunto los rendimientos del Tesoro y el índice del dólar como la señal principal de confirmación entre distintos activos. Un retroceso de los rendimientos desde los máximos actuales del ciclo, combinado con un desenlace benigno entre Trump y Xi, sería la combinación más clara de catalizadores que podría respaldar una estabilización de corto plazo en el Nasdaq y en el sector tecnológico en general.