

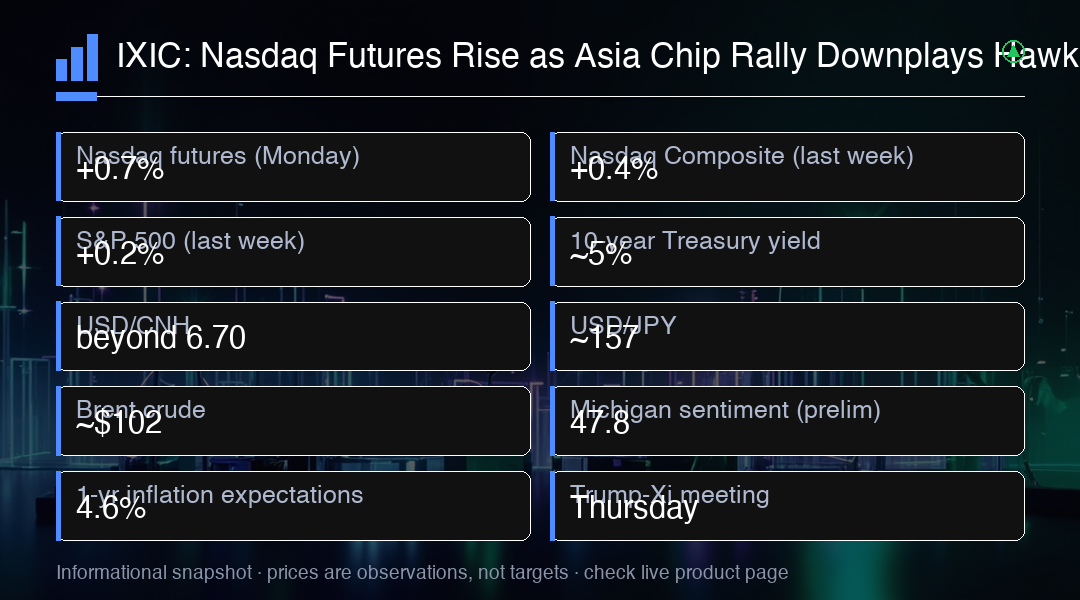
Los futuros del Nasdaq subieron un 0.7% el lunes junto con ganancias notables en los futuros del S&P 500 y Dow. El Nasdaq Composite subió un 0.4% la semana pasada y el S&P 500 agregó un 0.2%, mientras que el Dow registró una tercera caída semanal consecutiva.
Asia proporcionó el impulso temprano. El Kospi de Corea del Sur ganó aproximadamente un 1.8% a medida que Samsung Electronics y SK Hynix avanzaron por la renovada demanda de memoria de IA, mientras que Taiwán también subió con la ayuda de TSMC.
El contrapeso incómodo es el mercado de bonos. El rendimiento del Tesoro a 10 años de referencia se mantiene cerca del 5% después de que la Reserva Federal subió las tasas de interés la semana pasada, con los traders considerando aumentos adicionales en octubre y diciembre.
El yuan de China se fortaleció más allá de 6.70 por dólar, alcanzando su nivel más alto en más de tres años. El PBOC se ha vuelto menos resistente a la apreciación antes de la reunión del jueves entre Donald Trump y Xi Jinping.
El crudo Brent cayó alrededor de un 2% hacia $102 el barril a medida que las exportaciones saudíes se recuperaron y se reanudó algo de tráfico marítimo a través del Estrecho de Ormuz. El oro también se suavizó a medida que los rendimientos de los bonos subieron. Bitcoin se mantuvo más firme cerca de $81,600.
El miércoles trae los PMIs preliminares de manufactura y servicios de EE.UU. para septiembre. El jueves es la sesión más ocupada de la semana : Trump y Xi se reúnen, mientras que las solicitudes de desempleo de EE.UU. y las ventas de viviendas nuevas proporcionan lecturas frescas.
El viernes entrega los pedidos de bienes duraderos de agosto y la encuesta final de sentimiento del consumidor de la Universidad de Michigan. El sentimiento preliminar cayó un 7.5% a 47.8 : su segunda lectura más baja en el récord : mientras que las expectativas de inflación a un año subieron al 4.6%.
El sector tecnológico sigue siendo el motor principal del mercado. Las empresas de semiconductores y los fabricantes de equipos de IA están liderando el repunte, impulsados por la demanda insaciable de chips para centros de datos. Nvidia, AMD e Intel han mostrado fortaleza relativa en las últimas semanas.
La política monetaria de la Fed sigue siendo el tema dominante. Los inversores están debatiendo si el banco central mantendrá las tasas altas por más tiempo o si comenzará a recortar en 2026. Los datos económicos de esta semana podrían inclinar la balanza en una u otra dirección.
El dólar estadounidense se mantiene mixto frente a otras monedas principales. Mientras se fortalece frente al euro y la libra, se debilita frente al yen y el yuan. Esta divergencia refleja las diferentes expectativas de política monetaria entre las principales economías.
Los mercados emergentes están mostrando resiliencia sorprendente. A pesar de las preocupaciones sobre las tasas altas de EE.UU., muchos mercados emergentes están atrayendo flujos de capital, especialmente aquellos con exposición a materias primas y tecnología.
Para los traders de esta semana, la gestión de riesgo es clave. Con múltiples eventos de alto impacto concentrados en solo tres días, la volatilidad podría aumentar significativamente. Establecer niveles claros de stop-loss y tomar ganancias parciales puede ayudar a navegar la incertidumbre.
El análisis técnico revela que los futuros del Nasdaq están probando una zona de congestión importante cerca de los 22,000 puntos. Las medias móviles de 50 y 100 días están convergiendo, lo que sugiere que un movimiento direccional significativo es inminente. El RSI diario se mantiene en territorio neutral por encima de 50, sin señales de sobrecompra ni sobreventa. Los operadores están atentos a un posible cruce alcista de las bandas de Bollinger, lo que podría acelerar el impulso si se confirma con volumen creciente.
En cuanto al sentimiento del mercado, la proporción de alcistas frente a bajistas en las encuestas de sentimiento sigue siendo mixta, con una ligera ventaja para los optimistas. Sin embargo, el riesgo geopolítico asociado con la reunión Trump-Xi podría cambiar rápidamente la narrativa. Los inversores deben mantenerse alertas ante cualquier giro inesperado en la política monetaria de la Fed, ya que las expectativas de tasas altas siguen siendo el principal lastre para las acciones de tecnología. La gestión del riesgo es esencial en este entorno.
Los indicadores de momentum sugieren que el Nasdaq podría estar perdiendo fuerza a corto plazo. El MACD muestra signos de divergencia bajista en el gráfico de 4 horas, aunque la tendencia general sigue siendo alcista. El volumen de negociación ha disminuido ligeramente en las últimas sesiones, lo que podría indicar indecisión entre los participantes del mercado. Los traders deben vigilar de cerca el nivel de soporte de 21,500 puntos, ya que una ruptura por debajo podría desencadenar una corrección significativa hacia 21,000.
El sentimiento del mercado se mantiene frágil ante la incertidumbre geopolítica y monetaria. La reunión entre Trump y Xi podría generar volatilidad extrema dependiendo de los resultados comerciales. Los inversores enfrentan el riesgo de que la Fed mantenga las tasas altas por más tiempo, lo que presionaría las valoraciones tecnológicas. Además, la inflación persistente y los conflictos geopolíticos añaden capadas adicionales de riesgo que podrían desencadenar una huida hacia activos seguros.
Trading Insight
Los futuros del Nasdaq tienen un sesgo alcista por encima de 21,800, con un objetivo de 22,200-22,400. Un cierre diario por debajo de 21,500 invalidaría la tesis de recuperación. Los riesgos clave esta semana incluyen datos de PMI hawkish y un resultado decepcionante de la reunión Trump-Xi.