

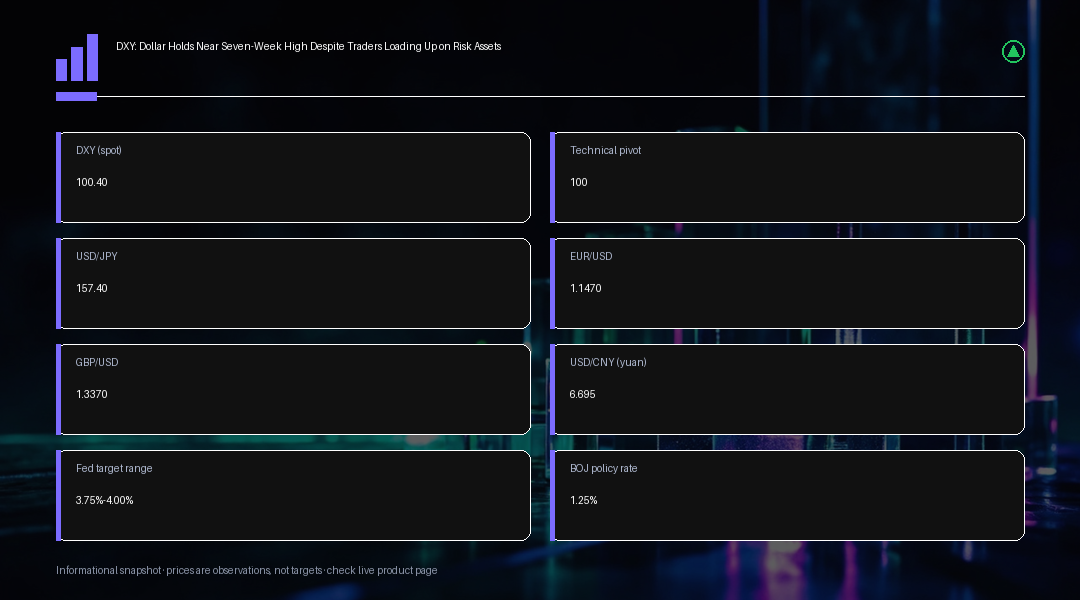
El Índice del Dólar Estadounidense se mantuvo cerca de su nivel más alto en siete semanas el martes, cotizando alrededor de 100.4, incluso cuando un amplio ánimo de apetito por el riesgo impulsó al Nasdaq Composite a un cierre récord y elevó las acciones en toda Asia. Los proveedores de datos de mercado situaron el índice más cerca de 100.43, esencialmente firme o con una leve alza en la sesión, lo que subraya cuán persistente se ha vuelto la demanda del dólar incluso cuando el apetito por el riesgo normalmente favorecería una postura más ligera hacia las divisas refugio.
Habitualmente, un repunte en las acciones tecnológicas, un Bitcoin más firme y precios del petróleo más suaves se interpretarían como una señal que reduce la demanda del dólar como refugio. Esta vez, los operadores están centrados en la ventaja de rendimiento que aún ofrecen los activos estadounidenses. La Reserva Federal elevó su rango objetivo en 25 puntos básicos hasta 3.75%-4.00% a principios de este mes, y aunque las autoridades señalaron que la lucha contra la inflación no está totalmente resuelta, los mercados de futuros se mantienen cerca de una división pareja sobre si sigue otra subida en octubre, con las probabilidades agrupándose en torno al 53% en algunas lecturas en lugar de asentarse en un consenso claro hacia un solo lado. Esa incertidumbre en ambas direcciones basta para mantener atractivos los activos en dólares de corto plazo frente a alternativas sin rendimiento, y ayuda a explicar por qué la divisa se ha mantenido firme incluso cuando el sentimiento general mejora.
La expresión más clara de esa brecha de rendimiento se encuentra en el USD/JPY, que cotizó cerca de 157.40-157.50, no muy lejos de un máximo de tres semanas. El Banco de Japón elevó su tasa de política monetaria a 1.25% desde 1.00% la semana pasada, pero la decisión se aprobó con una votación de 7-2, con dos miembros de la junta en desacuerdo, y las orientaciones que acompañaron la decisión hicieron poco por convencer a los compradores de yenes de que un mayor ajuste sea inminente. Incluso después de la subida, la brecha en la tasa de política monetaria entre Washington y Tokio se mantiene en aproximadamente 2.6 puntos porcentuales en términos de rango objetivo, lo suficientemente amplia como para mantener activo el carry trade financiado en yenes y para dejar a la divisa más reactiva a los cambios en ese diferencial que a la propia subida de tasas.
En otras partes del complejo del G10, el EUR/USD se mantuvo cerca de $1.1470 y el GBP/USD cotizó alrededor de $1.3370. Ambas divisas han evitado una caída más profunda, pero ninguna ha lanzado un desafío serio a la reciente fortaleza del dólar, en parte porque el Banco Central Europeo y el Banco de Inglaterra están gestionando sus propias presiones inflacionarias sin ofrecer una señal más clara sobre el momento de sus próximos movimientos. El efecto neto es un mercado que compara grados de postura restrictiva entre los principales bancos centrales en lugar de descontar una divergencia de política abierta en cualquiera de las dos direcciones.
La única divisa que desafía el patrón es el yuan chino, que se fortaleció hasta cerca de 6.695 por dólar, su nivel más firme desde enero de 2023. El movimiento ha coincidido con un enfoque más suave del Banco Popular de China hacia la apreciación de la divisa antes de la reunión de esta semana entre los líderes de Estados Unidos y China, lo que sugiere que la fortaleza del yuan está al menos parcialmente facilitada por la política y no es un veredicto puramente de mercado sobre la trayectoria general del dólar. Esa distinción importa para los operadores: un movimiento guiado por la política en un solo par dice menos sobre la posición global del dólar de lo que diría una caída generalizada.
La atención ahora se dirige a las publicaciones preliminares de PMI de Estados Unidos de esta semana y a una serie de declaraciones programadas de funcionarios de la Reserva Federal, y los participantes del mercado estarán atentos a comentarios que refuercen o reduzcan las probabilidades de un movimiento en octubre. Datos de actividad, empleo o precios más firmes tenderían a reforzar la ventaja de rendimiento del dólar y respaldarían el argumento de mantenerse cerca del máximo de siete semanas ya establecido. Datos más débiles, en particular cualquier evidencia de que la presión inflacionaria derivada de la energía se está desvaneciendo tras la reciente caída de los precios del crudo, podrían recortar las expectativas de subida y aliviar parte de la presión que se acumula sobre las divisas rivales.
Desde un punto de vista técnico, el nivel de 100 sigue siendo el punto de referencia inmediato del índice del dólar. Mantenerse por encima de esa marca conservaría intacto el reciente rompimiento y dejaría el máximo de siete semanas al alcance ante cualquier nuevo catalizador. Una ruptura sostenida por debajo de 100 sería una señal temprana de que los precios más suaves de la energía y los menores rendimientos de los bonos del Tesoro están empezando a pesar más que el mensaje aún restrictivo de la Fed, sometiendo la reciente racha de fortaleza relativa del dólar a su primera prueba técnica real desde que comenzó el avance actual.
El panorama también tiene implicaciones más allá del mercado de divisas. Un dólar que se mantiene firme junto con la caída de los precios del petróleo tiende a comprimir el argumento a favor del oro y otros activos sin rendimiento, ya que unas expectativas de tasas estadounidenses "más altas por más tiempo" elevan el costo de oportunidad de mantenerlos incluso cuando el apetito general por el riesgo está mejorando. Por el contrario, una ruptura decisiva del índice del dólar por debajo de 100 probablemente se interpretaría como una luz verde para nuevas ganancias en los activos de riesgo en general, no solo en las acciones, ya que señalaría que el mercado ha dejado de descontar probabilidades significativas de un mayor endurecimiento por parte de la Fed. Esa lectura entre distintas clases de activos es parte de la razón por la que las publicaciones preliminares de PMI y los comentarios de la Fed de esta semana tienen una importancia desproporcionada en comparación con una ronda de datos típica de mitad de semana.
También vale la pena separar lo que está confirmado de lo que sigue siendo interpretación del mercado. La propia comunicación de la Fed describió su lucha contra la inflación como algo en curso en lugar de emitir una advertencia explícita en la forma en que parte de la cobertura lo ha planteado, y la idea de que la ventaja de rendimiento del dólar está "ganando" frente al sentimiento de riesgo es una interpretación de la acción de precios y no un objetivo de política declarado por ningún banco central. Los operadores deberían tratar la aparente tolerancia del PBOC hacia la fortaleza del yuan de la misma manera: como un resultado de mercado observado antes de una reunión diplomática de alto perfil, y no como un cambio de política cambiaria formalmente anunciado que necesariamente perdurara después.
Perspectiva de Trading
Para los operadores, la capacidad del dólar de mantenerse firme junto a un Nasdaq que marca récords es el rasgo más destacado de este escenario, y sugiere tratar al DXY como algo impulsado por eventos más que por una tendencia definida en los próximos días. Mientras las probabilidades de una subida en octubre se mantengan cerca de una moneda al aire, es más probable que las caídas hacia el nivel de 100 atraigan compradores en lugar de provocar una ruptura definitiva, particularmente frente al yen, donde la brecha de política de aproximadamente 2.6 puntos porcentuales todavía favorece el posicionamiento de carry trade. Un cierre confirmado por debajo de 100 sería la primera señal técnica de que el equilibrio está cambiando, y volvería a poner el foco en si la caída de los precios del petróleo y los rendimientos más suaves de los bonos del Tesoro pueden hacer más de lo que una Fed aún indecisa no ha hecho todavía. Los datos preliminares de PMI y los comentarios programados de la Fed esta semana son los desencadenantes más probables a corto plazo para un cambio en cualquiera de las dos direcciones, y los operadores deberían tratar la fortaleza del yuan vinculada al PBOC como una historia distinta, impulsada por la política, y no como evidencia de una debilidad más amplia del dólar que se aplicaría a otros pares principales.