

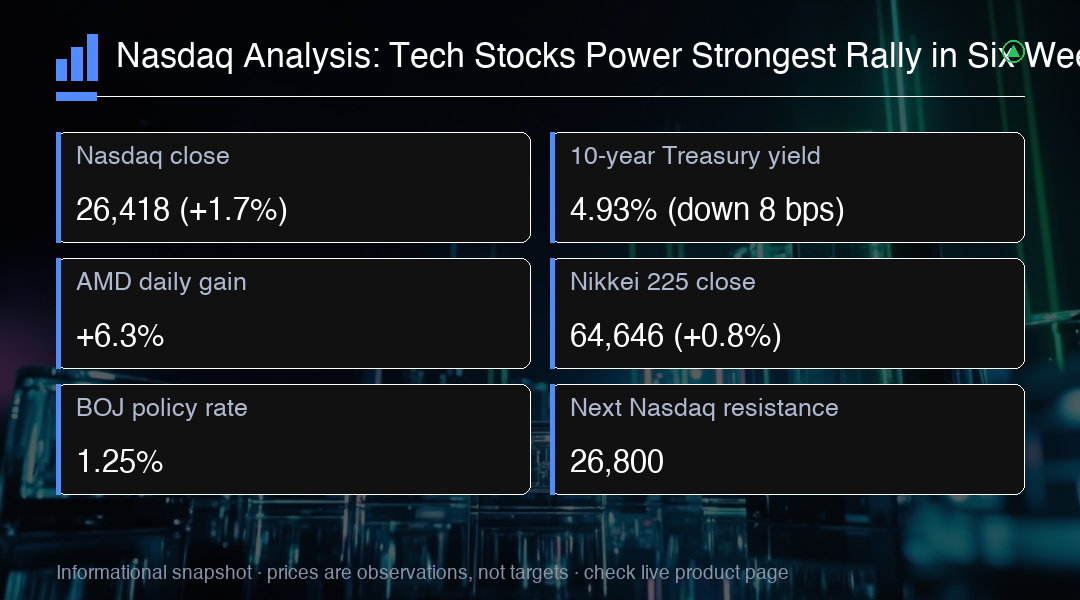
El Nasdaq Composite entregó su rendimiento más decisivo en seis sesiones el jueves, disparándose un 1.7% para cerrar en 26,418 mientras un repunte de base amplia en acciones tecnológicas coincidía con un retroceso en los rendimientos del Tesoro y la disminución de los precios de la energía. El rally, el más fuerte desde principios de agosto, impulsó el índice de alta tecnología a nuevos máximos del mes y reavivó el sentimiento alcista en todos los sectores de crecimiento que habían estado bajo presión sostenida durante todo el tercer trimestre.
El avance no se limitó a un solo bolsillo del mercado de valores. El amplio S&P 500 añadió un 1.1% para construir sobre su patrón de consolidación reciente, mientras que el Dow Jones Industrial Average sumó 316 puntos, reflejando una sesión rara en la que tanto la participación de crecimiento como de valor se alinearon en la misma dirección. El catalizador, según los participantes del mercado, fue una confluencia de rendimientos en retroceso, inventarios de crudo más suaves y un giro moderado del Banco de Japón que alivió los temores de un desordenado desenrollamiento de los carry trades de yen que habían sacudido previamente el apetito de riesgo global.
La variable macro más observada para las acciones tecnológicas sensibles a las tasas se movió firmemente en la dirección correcta. El rendimiento de referencia del Tesoro de EE.UU. a 10 años cayó ocho puntos básicos al 4.93%, retrocediendo desde el umbral psicológicamente significativo del 5.01% que había limitado los avances de acciones a lo largo de la semana anterior. La disminución en los costos de endeudamiento redujo la tasa de descuento aplicada a las ganancias corporativas futuras, un viento de cola mecánico para las acciones de crecimiento cuyas valoraciones están ponderadas hacia flujos de efectivo más lejanos en la curva de rendimiento.
La caída en los rendimientos fue reforzada por una sorpresiva acumulación en los inventarios de crudo de EE.UU. que empujó los futuros de West Texas Intermediate por debajo del nivel de 78 dólares por barril. Los menores costos de energía amortiguaron las expectativas de inflación a corto plazo y reforzaron la creciente narrativa de que la Reserva Federal puede tener suficiente espacio para mantener su trayectoria de política actual sin recurrir a un endurecimiento adicional. Para un mercado que había estado valorando tasas elevadas durante un período extendido, la combinación de rendimientos más suaves y petróleo más barato fue suficiente para desbloquear capital al margen y impulsar una rotación brusca de vuelta a nombres de alto beta de crecimiento.
Dentro del complejo Nasdaq, los nombres de semiconductores proporcionaron la mayor parte del avance del índice. Advanced Micro Devices se disparó un 6.3% para extender una racha de agresivo rendimiento superior impulsado por la demanda de infraestructura de inteligencia artificial y un ciclo de expansión de centros de datos en ampliación. Nvidia, el indiscutible barómetro del sector, añadió un 2% en volumen de negociación superior al promedio, reclamando niveles técnicos clave que habían actuado como resistencia obstinada a lo largo de agosto. El Philadelphia Semiconductor Index subió un 3.4%, marcando su mejor rendimiento de una sola sesión en cuatro semanas y señalando que la rotación institucional de vuelta a los nombres de chips aún puede tener espacio para correr.
El rally de semiconductores fue respaldado por datos incrementales de flujo de pedidos de socios de la cadena de suministro asiáticos que sugirieron que las tasas de utilización de fabricación están destinadas a subir hasta fin de años. Los inversores habían estado infraponderados en nombres de chips desde la corrección de finales del verano, y la acción de precios del jueves sugiere que el posicionamiento se está ajustando agresivamente al alza mientras el respaldo fundamental para el gasto de capital de IA continúa fortaleciéndose. Los resultados hacen eco de un tema más amplio en los mercados de valores: que el ciclo de inversión de inteligencia artificial, aunque propenso a correcciones bruscas, permanece estructuralmente intacto y está entrando en una nueva fase de diversificación geográfica y de clientes.
En un movimiento que llevó implicaciones significativas para el apetito de riesgo global y los mercados de divisas, el Banco de Japón elevó su tasa de política al 1.25%. La decisión inicialmente sacudió los mercados pero fue finalmente absorbida sin el violento fortalecimiento del yen que los operadores habían temido. La declaración acompañante del banco central enfatizó un ritmo gradual de mayor normalización, lo que limitó el desenrollamiento del carry trade que había desencadenado fuertes caídas de acciones a principios de agosto y forzado una rápida reducción de riesgo de posiciones apalancadas en múltiples clases de activos.
El Nikkei 225 subió un 0.8% para cerrar en 64,646, reflejando el alivio del mercado de que el ciclo de endurecimiento del BOJ será medido en lugar de abrupto. El entorno de yen más estable elimina uno de los lastres clave que habían mantenido un límite en los múltiplos de acciones de EE.UU. durante el último mes. Para el análisis del Nasdaq específicamente, la estabilización del yen es crítica porque reduce el riesgo de liquidación forzada en tenencias tecnológicas de EE.UU. por inversores institucionales japoneses que habían estado cubriendo su exposición al dólar a niveles cada vez menos atractivos.
Desde una perspectiva técnica, la ruptura del jueves por encima del nivel de 26,200 abre un camino hacia la zona de 26,800, que representa la próxima banda de resistencia trazada desde los máximos de julio. Un movimiento sostenido por encima de ese nivel confirmaría que la consolidación de agosto a septiembre se ha resuelto al alza y potencialmente apuntaría a la región de máximos históricos cerca de 27,000, un umbral psicológicamente importante que podría desencadenar compras de momento adicionales de estrategias sistemáticas y de seguimiento de tendencias.
Sin embargo, los observadores experimentados advierten que el rally actual no está sin vulnerabilidades. El movimiento en los rendimientos del Tesoro, aunque constructivo para los múltiplos de acciones, permanece dentro de una tendencia alcista más amplia que ha definido los últimos doce meses. Cualquier reversión de vuelta por encima del nivel del 5.0% en el de 10 años probablemente limitaría el alcance de acciones y reavivaría las preocupaciones sobre la compresión de valoración. De manera similar, la rotación de semiconductores ha sido brusca y concentrada, y se debe esperar toma de ganancias cerca del área de resistencia de 26,800 a medida que los operadores a corto plazo buscan monetizar ganancias.
Mirando hacia adelante, los futuros de acciones de EE.UU. estaban planos en las operaciones asiáticas el viernes, sugiriendo que el movimiento del jueves fue una revalorización genuina en lugar de una compresión corta de corta duración. El hecho de que el avance ocurrió en amplitud superior al promedio, con alcistas superando a los declives en un margen de tres a uno en el Nasdaq, respalda la tesis de que el rally tiene espacio para correr y está siendo impulsado por una participación institucional de base amplia en lugar de una actividad especulativa estrecha.
Para las próximas sesiones, el camino de menor resistencia parece ser más alto. La combinación de rendimientos moderadores, costos de energía en disminución y un Banco de Japón medido proporciona un entorno favorable para las acciones de crecimiento de cara al último trimestre. La acción del jueves sugiere que los asignadores institucionales están reconstruyendo la exposición al complejo tecnológico, y la compra de seguimiento será crítica para confirmar que esto marca el inicio de un avance sostenido en lugar de una reversión de un día en un mercado de otra manera limitado a un rango. Los operadores estarán observando de cerca el rendimiento a 10 años, ya que cualquier reaceleración hacia el 5.10% probablemente invalidaría la configuración constructiva y forzaría una reevaluación del posicionamiento actual de riesgo activo.
Perspectiva de Trading
La ruptura del jueves confirma un sesgo alcista a corto plazo para el NAS100, con el nivel de 26,200 actuando ahora como soporte inmediato. La convergencia de rendimientos más bajos, petróleo más suave y un yen estabilizado crea un entorno macro favorable. Un empuje sostenido por encima de 26,800 abriría la puerta a una nueva prueba de los máximos históricos cerca de 27,000. Los operadores deben monitorear el rendimiento a 10 años en busca de cualquier reversión por encima del 5.0%, lo que amenazaría la configuración actual. El aumento del 6.3% en AMD y la fortaleza amplia de semiconductores sugieren que la rotación del sector hacia nombres de chips sigue siendo un tema clave que vale la pena seguir.