

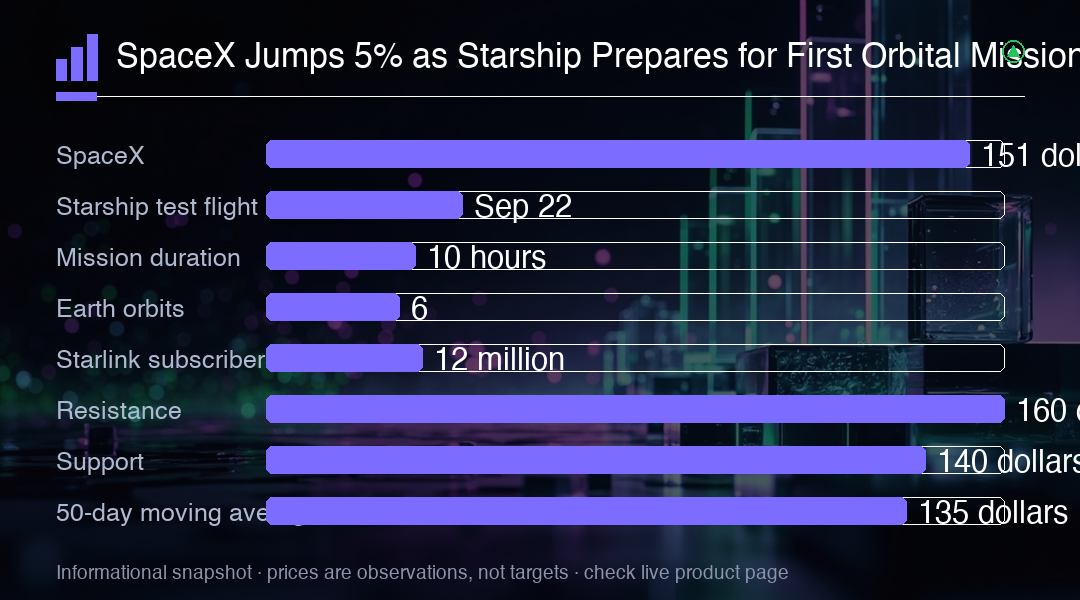
Las acciones de SpaceX subieron más del 5% hasta aproximadamente 151 dólares después de que la compañía programara el vuelo de prueba número 14 de Starship para el 22 de septiembre. La misión planificada de 10 horas tendrá como objetivo seis órbitas terrestres e intentará desplegar satélites Starlink V3 listos para producción. Si tiene éxito, se convertiría en el primer vuelo generador de ingresos de Starship y su primera misión orbital sostenida. Los satélites V3 prometen una capacidad sustancialmente mayor que el hardware anterior de Starlink, pero su tamaño hace que los lanzamientos con Falcon 9 sean ineficientes. Starship está diseñado para desplegarlos en lotes mucho más grandes, lo que podría acelerar la expansión de una banda ancha que ya sirve a más de 12 millones de suscriptores.
Starship puede llevar teóricamente más de 100 toneladas métricas a la órbita. Su verdadera promesa económica proviene de hacer ambas etapas rápidamente reutilizables. La recuperación del hardware podría reducir los costos de lanzamiento, aumentar la frecuencia de vuelos y permitir a SpaceX desplegar satélites sin pagar a un proveedor de lanzamiento externo. Esa ventaja podría reforzar el modelo de negocio inusual de SpaceX: es propietario de los cohetes, lanza sus propios satélites y vende conectividad a través de Starlink. La ejecución sigue siendo la calificación importante. Un vuelo exitoso en septiembre demostraría progreso, no operaciones comerciales completamente reutilizables. Los inversores aún deben tener en cuenta los costos de desarrollo, las aprobaciones regulatorias, la capacidad de fabricación y la posibilidad de que los plazos sigan retrasándose.
La directora ejecutiva de ARK Invest, Cathie Wood, dijo que Starship podría eventualmente generar 10 billones de dólares en ingresos anuales para 2030, asumiendo 10,000 lanzamientos por año con un valor económico de 1,000 millones de dólares cada uno. Elon Musk respondió que la estimación era "no imposible". La aritmética es sencilla, pero las suposiciones están haciendo la mayor parte del trabajo. Diez mil lanzamientos anuales requerirían alrededor de 27 cada día, mucho más allá de lo demostrado por la industria. Pero además, 1,000 millones de dólares de valor por vuelo no deben confundirse con el precio que los clientes pagarían necesariamente a SpaceX.
La economía espacial en general también está atrayendo dinero. Impulse Space, fundada por el ex jefe de propulsión de SpaceX, Tom Mueller, amplió su financiación Serie D en 308 millones de dólares, llevando la ronda a 808 millones de dólares y valorando la compañía en aproximadamente 5,400 millones de dólares. Impulse desarrolla naves espaciales que transportan satélites y otras cargas útiles después del lanzamiento, abordando el viaje cada vez más importante entre alcanzar la órbita y llegar al destino requerido. Sus misiones de viajes compartidos Caravan 2 y Caravan 3 Helios para 2028 ya están completamente reservadas. La financiación proporciona una lectura útil para SpaceX. Los lanzamientos más baratos y frecuentes están creando demanda de un ecosistema de transporte orbital y servicios satelitales a su alrededor.
Mirando hacia adelante, los niveles clave a vigilar para las acciones de SpaceX son el máximo reciente cerca de 151 dólares y el nivel psicológico de 150 dólares. Un movimiento sostenido por encima de 150 dólares podría abrir la puerta a un nuevo máximo histórico cerca de 160 dólares. A la baja, el nivel de 140 dólares es el primer soporte psicológico, seguido por la media móvil de 50 días cerca de 135 dólares. El mercado de opciones está valorando una volatilidad elevada alrededor del vuelo de prueba del 22 de septiembre, lo que sugiere que los operadores se están preparando para movimientos de precios significativos. El sesgo put-call indica que los inversores se están cubriendo contra el riesgo a la baja, pero también hay un interés significativo en opciones de compra alcistas.
Para los operadores, la conclusión clave es que la trayectoria a corto plazo de SpaceX depende del éxito del vuelo de prueba de Starship del 22 de septiembre. Una misión exitosa podría desencadenar un rally hacia 160 dólares, mientras que un fracaso o retraso podría provocar una corrección hacia 140 dólares. La economía espacial más amplia también está proporcionando vientos de cola, con compañías como Impulse Space atrayendo inversiones significativas. Esto crea un escenario para una volatilidad potencialmente significativa alrededor del vuelo de prueba, y el tamaño de posición y la gestión del riesgo se vuelven cruciales en este entorno.
Desde una perspectiva más amplia, el caso de inversión para SpaceX se extiende más allá del vuelo de prueba inmediato. La integración vertical de la compañía, desde la fabricación de cohetes hasta el despliegue de satélites y servicios de banda ancha, crea una ventaja competitiva única que pocas otras compañías pueden igualar. El programa Starship, aunque arriesgado, tiene el potencial de alterar fundamentalmente la economía del acceso espacial. Si la compañía puede lograr una rápida reutilización, podría reducir los costos de lanzamiento en un orden de magnitud, abriendo nuevos mercados y aplicaciones que actualmente son prohibitivamente caros. Esto podría incluir el turismo espacial, la minería de asteroides e incluso la colonización de Marte.
Sin embargo, los inversores deben tener en cuenta los riesgos. El programa Starship es altamente experimental y los contratiempos son comunes en el desarrollo aeroespacial. Un vuelo de prueba fallido podría retrasar el programa meses o incluso años, lo que pesaría sobre las acciones. Además, los obstáculos regulatorios podrían ralentizar el ritmo de los lanzamientos, y la competencia de otras compañías espaciales podría erosionar la cuota de mercado de SpaceX. La valoración ya está descontando un crecimiento significativo, y cualquier decepción podría llevar a una corrección brusca. Los niveles clave a vigilar son la resistencia de 160 dólares y el soporte de 140 dólares.
El panorama competitivo en la industria espacial se está intensificando. Compañías como Blue Origin, Rocket Lab y Reliable Robotics están desarrollando tecnología de cohetes reutilizables, aunque ninguna ha logrado aún la escala o reutilización de SpaceX. Se proyecta que la economía espacial global valga más de 1 billón de dólares para 2040, y SpaceX está bien posicionada para capturar una parte significativa de este mercado. Los niveles clave a vigilar son la resistencia de 160 dólares y el soporte de 140 dólares. Una ruptura por encima de 160 podría abrir la puerta a 170, mientras que una ruptura por debajo de 140 podría exponer 130.
La valoración de las acciones también merece considerarse. En los niveles actuales, SpaceX está descontando un crecimiento significativo durante los próximos años. Si bien el historial de innovación de la compañía es impresionante, cualquier contratiempo podría pesar sobre el sentimiento de los inversores. El vuelo de prueba del 22 de septiembre es un evento crítico que podría determinar la dirección a corto plazo de las acciones. Una misión exitosa podría validar la tesis alcista y desencadenar un rally hacia 160 dólares. Un fracaso podría desencadenar una corrección brusca hacia 135-140 dólares. Los operadores deben posicionar su exposición cuidadosamente de cara al evento.
Perspectiva de Trading
La trayectoria a corto plazo de SpaceX depende del éxito del vuelo de prueba de Starship del 22 de septiembre. Una misión exitosa podría desencadenar un rally hacia 160 dólares, mientras que un fracaso o retraso podría provocar una corrección hacia 140 dólares. La economía espacial más amplia también está proporcionando vientos de cola, con compañías como Impulse Space atrayendo inversiones significativas. El mercado de opciones está valorando una volatilidad elevada alrededor del vuelo de prueba.