

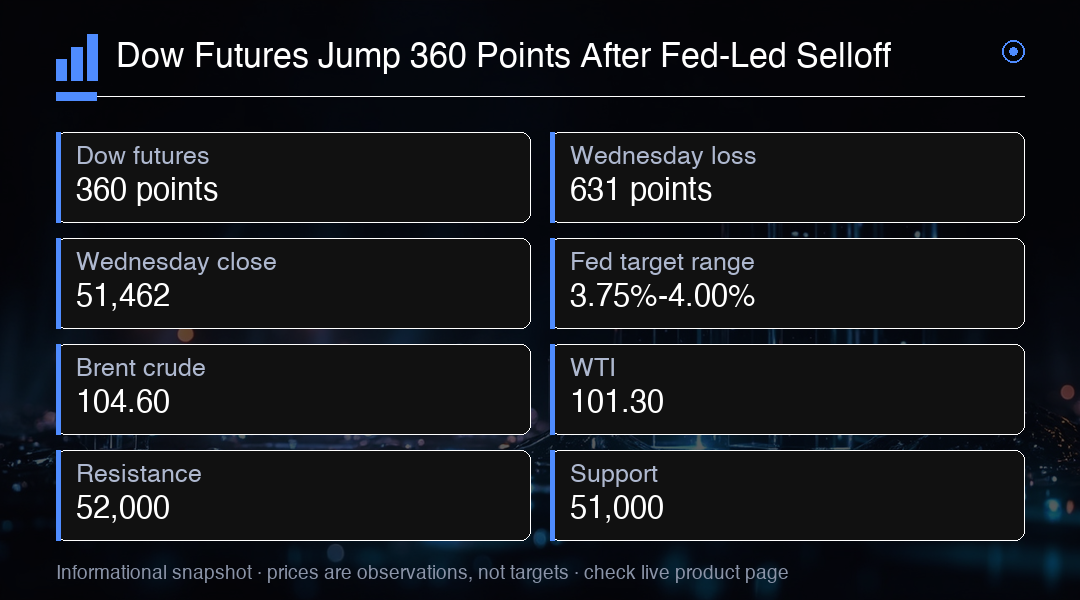
Los futuros del Dow subieron aproximadamente 360 puntos el jueves después de que el índice cayera 631 puntos, o 1.2%, a 51,462 el miércoles. El S&P 500 perdió 0.45%, mientras que el Nasdaq terminó casi sin cambios ya que las acciones tecnológicas demostraron ser más resilientes que las acciones industriales, financieras y energéticas. El bajo rendimiento del Dow refleja en parte su construcción inusual. A diferencia del S&P 500 ponderado por valor de mercado, el Dow está ponderado por precio. Eso significa que las compañías con precios de acción más altos ejercen mayor influencia independientemente de su tamaño total. Una sesión difícil para varios componentes caros puede producir por lo tanto un total de puntos impresionantemente dramático. Los futuros se están recuperando alrededor del 60% de la pérdida del miércoles, mientras que los futuros del S&P 500 y Nasdaq ganaron aproximadamente 0.6% junto con el Dow, lo que sugiere que la mejora es amplia en lugar de otra misión de rescate solo tecnológica.
La Reserva Federal elevó las tasas en 25 puntos básicos al 3.75%-4.00% e indicó que otro aumento es probable este año. Los responsables políticos también proyectan ninguna reducción en todo 2027. Las acciones subieron inicialmente antes de revertirse cuando los inversores aceptaron que el ciclo de subidas "corto" de la Fed aún podría dejar los costos de endeudamiento elevados durante considerablemente más tiempo. El alivio llegó del petróleo. Brent cayó otro 1.2% hacia 104.60, mientras que WTI cayó a 101.30. Arabia Saudita ofreció crudo adicional a través de transferencias de barco a barco cerca de Omán, aliviando algunos temores. El crudo más bajo beneficia a los fabricantes, minoristas y compañías orientadas al consumidor del Dow al reducir los costos de transporte e insumos.
Las acciones japonesas avanzaron el jueves, con el Nikkei ganando alrededor del 1%. Las compañías farmacéuticas y de maquinaria lideraron el movimiento: Eisai subió 2.4% y Mitsubishi Heavy Industries añadió 3.2%. Se espera que el Banco de Inglaterra mantenga las tasas en 3.75% hoy a pesar de que la inflación del Reino Unido se aceleró al 3.1%. Los operadores buscarán orientación sobre un posible aumento en noviembre, particularmente después de que los costos energéticos más altos revivieron las preocupaciones sobre la inflación en toda Europa. Se espera que el Banco de Japón eleve su tasa del 1% al 1.25% el viernes, la más alta en 31 años. Dado que el movimiento está fuertemente descontado, la orientación del Gobernador Kazuo Ueda probablemente será la gran sorpresa.
El índice del dólar subió a 100.40, su nivel más alto en siete semanas, cuando los operadores asignaron aproximadamente un 90% de probabilidad a otro aumento de la Fed este año. EUR/USD cayó por debajo de 1.15, la libra se debilitó antes del BoE y USD/JPY superó los 156 a pesar de las expectativas de endurecimiento japonés. El oro se recuperó por encima de 4,300 después de su declive post-Fed. El metal está equilibrando un dólar más fuerte y tasas de política más altas frente al riesgo geopolítico, las preocupaciones fiscales y la disminución de los rendimientos a largo plazo. Bitcoin se mantuvo cerca de 76,400, mostrando una resiliencia moderada después de la Fed y el revés del Clarity Act. La prueba inmediata es si BTC puede reclamar 77,000-78,000 mientras el efectivo y los bonos gubernamentales ofrecen rendimientos más competitivos.
Para los operadores del Dow, la pregunta clave es si la recuperación puede sostenerse. La postura alcista de la Fed sugiere que los costos de endeudamiento podrían permanecer elevados por más tiempo, lo que normalmente sería un viento en contra para las acciones. Sin embargo, la retirada en los precios del petróleo está proporcionando cierto alivio, particularmente para los fabricantes y compañías orientadas al consumidor. El mercado de opciones está valorando una volatilidad elevada alrededor de las próximas decisiones del BOJ y el BoE, lo que sugiere que los operadores se están preparando para movimientos de precios potencialmente significativos. El sesgo put-call indica que los inversores se están cubriendo contra el riesgo a la baja, pero también hay un interés significativo en opciones de compra alcistas.
Mirando hacia adelante, los niveles clave a vigilar para el Dow son el mínimo del martes cerca de 51,462 y el nivel psicológico de 52,000. Un movimiento sostenido por encima de 52,000 podría abrir la puerta a un nuevo máximo histórico cerca de 53,000. A la baja, el nivel de 51,000 es el primer soporte psicológico, seguido por la media móvil de 50 días cerca de 50,500. La interacción entre la política de la Fed, los precios del petróleo y las decisiones de los bancos centrales globales continuará impulsando el Dow en las próximas semanas. El tamaño de posición y la gestión del riesgo se vuelven cruciales en este entorno.
La temporada de resultados se acerca, y los inversores buscarán señales de que las compañías puedan mantener sus márgenes de beneficio frente al aumento de los costos de insumos. El sector energético ha sido un punto brillante, con los precios del petróleo por encima de 100 dólares por barril impulsando los beneficios de los productores de energía. Sin embargo, los costos energéticos más altos son un viento en contra para otros sectores, particularmente aerolíneas, compañías de transporte y fabricantes. El sector discrecional del consumidor también está bajo presión, ya que las tasas de interés más altas y la inflación elevada pesan sobre el gasto del consumidor.
La reducción del balance de la Reserva Federal es otro factor que podría influir en los mercados de acciones. A medida que la Fed continúa reduciendo sus tenencias del Tesoro y valores respaldados por hipotecas, se está eliminando liquidez del sistema financiero. Esto podría ejercer presión alcista sobre las tasas de interés a largo plazo y hacer que sea más caro para las compañías pedir prestado. El ritmo de la reducción del balance será observado de cerca por los inversores, ya que cualquier aceleración podría asustar a los mercados. Por ahora, el enfoque inmediato está en la decisión de tasas de la Fed y la orientación que la acompaña.
El diagrama de puntos de la Reserva Federal será observado de cerca en busca de pistas sobre la trayectoria de la política en 2027. Si el punto medio muestra solo otro aumento este año, eso podría tomarse como una señal moderada. Si muestra dos o más, eso podría asustar a los mercados de acciones. La curva de rendimientos también vale la pena observar: si la curva 2s10s se empina después de la decisión, eso podría señalar una creciente confianza en la perspectiva económica. Los niveles clave para el Dow son la resistencia de 52,000 y el soporte de 51,000. Una ruptura por encima de 52,000 podría abrir la puerta a 53,000, mientras que una ruptura por debajo de 51,000 podría exponer 50,500.
Desde una perspectiva de rotación de sectores, el reciente cambio hacia la energía y alejándose de la tecnología es notable. Si los precios del petróleo se mantienen elevados, las acciones energéticas podrían continuar superando. Sin embargo, si los precios del petróleo retroceden aún más, las acciones tecnológicas podrían recuperar el liderazgo. La temporada de resultados será crítica para el sector tecnológico, con los inversores buscando evidencia de que las inversiones masivas en capex están generando retornos. Cualquier decepción podría desencadenar otra ronda de ventas en nombres de semiconductores, lo que pesaría sobre el Nasdaq y potencialmente el mercado más amplio.
Perspectiva de Trading
La dirección a corto plazo del Dow depende de si la recuperación puede sostenerse en medio de la postura alcista de la Fed y la retirada de los precios del petróleo. Un movimiento sostenido por encima de 52,000 podría abrir la puerta a máximos históricos cerca de 53,000, mientras que una ruptura por debajo de 51,000 podría exponer la media móvil de 50 días cerca de 50,500. El mercado de opciones está valorando una volatilidad elevada alrededor de las próximas decisiones de los bancos centrales.