

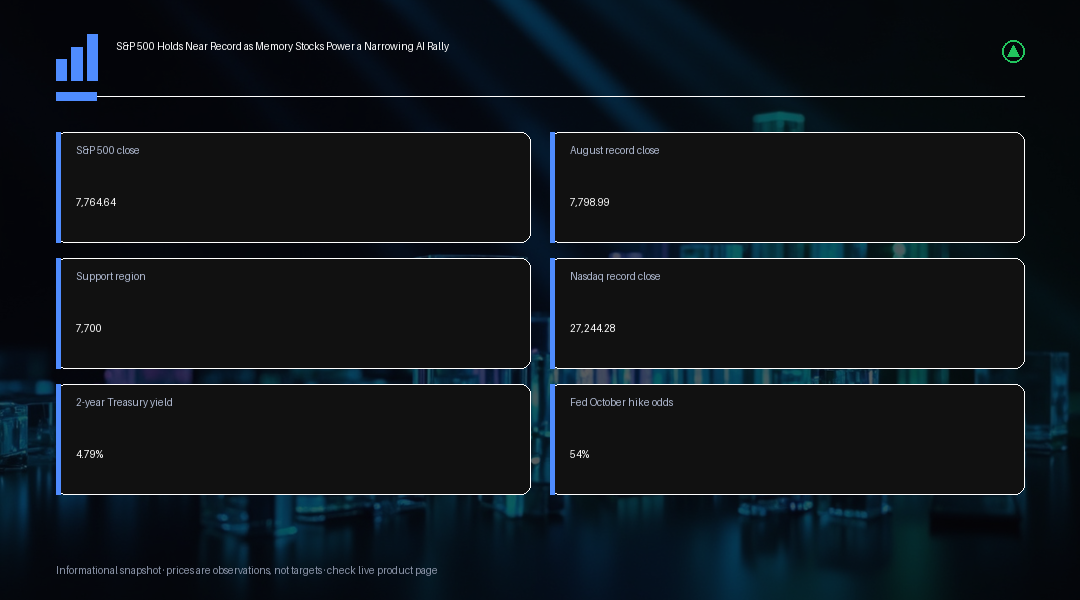
El S&P 500 cerró en 7,764.64 puntos, prácticamente sin cambios en la sesión y alrededor de un 0.44 por ciento por debajo de su cierre récord de 7,798.99 registrado a mediados de agosto. El Nasdaq Composite mostró una historia más sólida, al sumar un 0.45 por ciento y alcanzar un segundo cierre récord consecutivo, mientras que el Dow Jones Industrial Average retrocedió un 0.36 por ciento. Los futuros de ambos principales índices se mantenían estables de cara a la próxima sesión, lo que sugiere que el mercado estaba digiriendo el movimiento del día anterior en lugar de revertirlo.
Bajo la superficie, la amplitud del mercado contó una historia más dividida de lo que sugería el nivel general del índice. Seis de los once sectores del S&P 500 cayeron en la jornada, con el sector financiero bajando cerca de un 1.7 por ciento, mientras JPMorgan y Wells Fargo perdían cada uno más de un 3 por ciento. El volumen de negociación alcanzó los 17.9 mil millones de acciones, claramente por encima del promedio de veinte días de 16.3 mil millones, lo que indica que la rotación detrás de esa cifra general estable estuvo lejos de ser algo trivial. La próxima prueba técnica inmediata del índice sigue siendo la zona récord justo por encima de los niveles actuales, con la región de 7,700 actuando como el primer soporte relevante por debajo del mercado.
La fuente más clara de fortaleza provino de las acciones de memoria y almacenamiento, donde Micron subió cerca de un 5 por ciento y SanDisk ganó cerca de un 7 por ciento, como parte de un avance de los semiconductores que ya se extiende por seis sesiones consecutivas. El movimiento refleja una convicción creciente entre los inversionistas de que la expansión de la infraestructura de IA seguirá impulsando la demanda de procesadores y capacidad de memoria, aunque esto sigue siendo una tesis orientada al futuro y no un resultado de ganancias confirmado a corto plazo. El mismo tema de la IA jugó en sentido contrario para las plataformas orientadas al consumidor: Charles Schwab cayó más de un 6 por ciento, Airbnb bajó cerca de un 3 por ciento, y Uber y Lyft retrocedieron cada uno más de un 1 por ciento, mientras los inversionistas evaluaban si los agentes de IA podrían eventualmente encargarse de tareas, desde transacciones bursátiles hasta reservas de viaje, que actualmente pasan por plataformas ya establecidas.
Esa pregunta se pondrá a prueba directamente esta semana. Meta Connect se inaugura con la conferencia principal de Mark Zuckerberg programada para las 7 p.m., hora del este de EE. UU., y los mercados de opciones están descontando un movimiento implícito de aproximadamente un 4.5 por ciento en las acciones de Meta en cualquier dirección hacia el final de la semana, un rango implícito por opciones y no un pronóstico direccional. Los traders buscan evidencia de que las sólidas cifras de descargas del agente de IA Muse de Meta puedan traducirse en retención, suscripciones e ingresos publicitarios, una conversión que daría más credibilidad a la narrativa más amplia de monetización de la IA que actualmente respalda a parte del sector tecnológico.
El avance no se limitó a los mercados estadounidenses. Las acciones asiáticas extendieron su sexto día consecutivo de ganancias, con el Kospi de Corea del Sur subiendo cerca de un 1.2 por ciento y Taiwán sumando alrededor de un 0.9 por ciento, mientras Samsung y SK Hynix subían cada uno más de un 2 por ciento. Los mercados de energía cedieron terreno, con el petróleo Brent instalándose cerca de $99 el barril después de que Arabia Saudita reanudara operaciones en un oleoducto clave, mientras el rendimiento del bono del Tesoro a diez años se mantuvo por debajo del 5 por ciento, incluso cuando el rendimiento a dos años subió hasta cerca del 4.79 por ciento, su nivel más alto desde mediados de 2024. Los mercados de futuros descuentan aproximadamente un 54 por ciento de probabilidad de otra subida de tasas de la Reserva Federal en octubre, una estimación implícita del mercado que cambiará a medida que lleguen nuevos datos y no un resultado de política ya decidido.
El oro cedió terreno hacia $4,340 la onza, ya que unos rendimientos a corto plazo más altos y un dólar más firme compensaron parte de su atractivo habitual como refugio seguro, mientras que el Bitcoin se mantuvo cerca de $86,700, cómodamente por encima de la zona de $82,000 que había limitado los intentos de repunte anteriores a principios de año. El próximo gran catalizador para los mercados en general llega más adelante esta semana, con una reunión planeada entre el presidente Trump y el presidente chino Xi Jinping en Washington, con el comercio, los aranceles, la política de IA, las cadenas de suministro y la situación en Irán supuestamente en la agenda. Una tregua comercial prolongada probablemente respaldaría tanto a las acciones como a los metales industriales, mientras que una nueva fricción podría poner a prueba rápidamente la calma actual del mercado.
El patrón de concentración en este repunte no es nuevo, pero vale la pena tomarlo en serio como una señal de riesgo en lugar de descartarlo simplemente como rotación sectorial. Seis sesiones consecutivas de avance en semiconductores, frente a caídas en el sector financiero y en varias plataformas orientadas al consumidor, significa que una porción cada vez menor del índice es la que está impulsando al referente hacia su récord. Históricamente, un liderazgo tan concentrado no ha sido, por sí solo, una señal fiable para determinar el momento de un techo de mercado, pero sí tiende a elevar la volatilidad en torno a catalizadores de acciones individuales, que es exactamente la dinámica que se está dando esta semana con Meta Connect y la reunión entre Trump y Xi concentradas en una ventana corta de tiempo. Los traders que tratan el estrechamiento del liderazgo como una señal automática de reversión suelen salir demasiado pronto de posiciones sólidas, mientras que quienes lo ignoran por completo pueden llevarse una sorpresa cuando el desgaste de un solo sector finalmente se extiende al resto del mercado, así que lo más útil es usar la amplitud como indicador de apoyo y no como base única para operar.
Para los traders que dimensionan su exposición al índice general en lugar de a acciones individuales, la conclusión práctica es tratar la región de soporte de 7,700 y el récord de 7,798.99 como los dos límites del rango a corto plazo, reconociendo al mismo tiempo que una ruptura en cualquier dirección es más probable que esté impulsada por uno de los catalizadores de eventos de esta semana que por un avance gradual. Los rendimientos elevados a dos años, junto con un bono a diez años que todavía se mantiene por debajo del 5 por ciento, sugieren que el tramo corto de la curva está haciendo actualmente la mayor parte del trabajo de reajuste de precios, lo cual es coherente con un mercado que trata la decisión de la Fed de octubre como un riesgo vivo y no como un desenlace ya decidido. La disciplina en el tamaño de las posiciones importa más que la convicción sobre la dirección en un entorno como este, ya que los límites del rango ya están bien definidos y la principal incertidumbre de esta semana es el momento en que aparecerá un catalizador, no su dirección final.
Perspectiva de Trading
El escenario sugiere que conviene vigilar la participación del mercado y no solo el nivel del índice: una ruptura por encima de la zona récord que atraiga fortaleza de sectores más amplios, en lugar de un nuevo impulso concentrado en tecnología y memoria, tendría más peso técnico. La región de 7,700 sigue siendo el soporte clave por debajo de los niveles actuales, y una ruptura por debajo de ese nivel, junto con una nueva debilidad en el sector financiero y en las plataformas de consumo, sugeriría que la divergencia entre ganadores y perdedores dentro de la operación de IA está empezando a pesar sobre el mercado en general. El riesgo de eventos está elevado esta semana entre la conferencia de Meta Connect y la reunión entre Trump y Xi, ambos con potencial para generar movimientos desproporcionados en sectores específicos y en el sentimiento de riesgo en general, por lo que el tamaño de las posiciones debería tener en cuenta la probabilidad de oscilaciones bruscas impulsadas por eventos.