

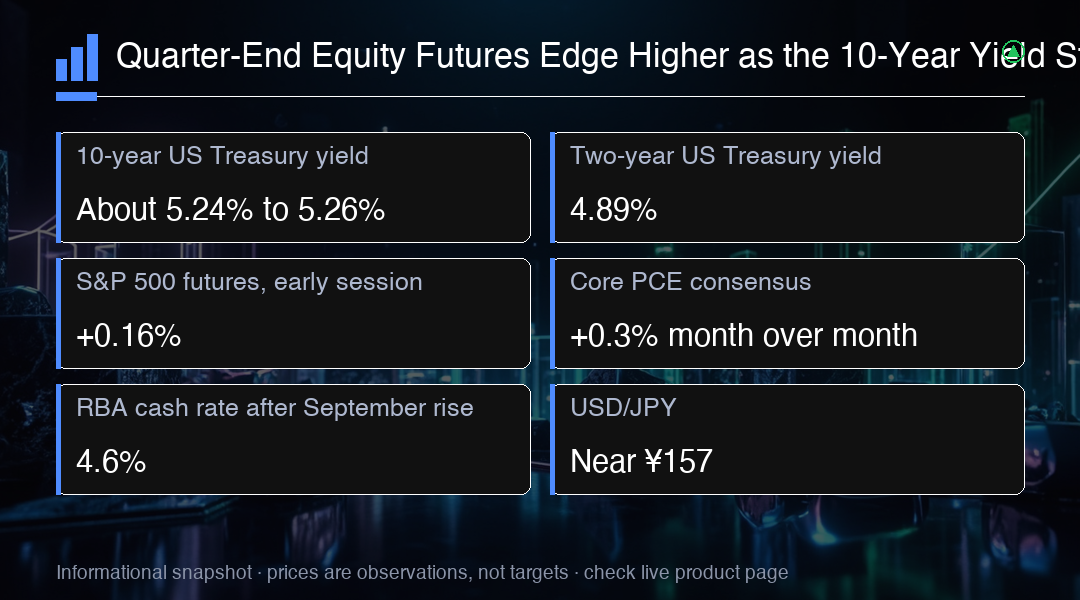
Los futuros sobre acciones estadounidenses cerraron el trimestre con un tono más firme mientras el mercado de bonos del Tesoro aportaba la presión. Los futuros del S&P 500 subieron 0.16% en una instantánea de la sesión inicial del último día de negociación del trimestre, con el rendimiento del Tesoro estadounidense a 10 años manteniéndose cerca de 5.24% a 5.26%, próximo a su nivel más alto desde 2007. Esa distancia entre una lectura bursátil tranquila y un mercado de bonos caro es el rasgo definitorio de la sesión, y por eso los eventos programados del día pesan más de lo que sugeriría un cierre de trimestre rutinario.
El avance no fue grande. En esa misma instantánea de la negociación inicial, los futuros del Nasdaq subían 0.13% y los futuros del Dow también registraban una subida moderada. Los movimientos de ese tamaño son habituales en los futuros sobre índices y deben leerse como posicionamiento antes de la apertura en efectivo y no como un cambio de riesgo claramente al alza. Los contratos sobre índices suelen permanecer casi planos durante la negociación inicial hasta que llegan las órdenes reales de efectivo o se publican los datos macro, que es precisamente lo que se espera que haga la publicación de inflación de las 8:30 a.m. ET.
Los tipos de interés son donde se está produciendo el verdadero reajuste de valoración. La curva del Tesoro estadounidense del 29 de septiembre mostraba la nota a dos años en 4.89% y la nota a 10 años en 5.26%, y una instantánea posterior del mercado del mismo día situaba el 10 años en 5.2383%. Nombrar cada vencimiento importa, porque el tramo corto y el tramo largo no están enviando el mismo mensaje. Un rendimiento a dos años anclado cerca de 4.89% mantiene estrechas las expectativas de política, mientras el tramo largo absorbe al mismo tiempo la prima a largo plazo, la oferta de deuda pública y el riesgo de inflación impulsada por la energía.
El rendimiento a 10 años se dirigía hacia una subida de casi 50 basis points durante septiembre, un movimiento grande para un índice de referencia en un solo mes. Los inversores citaron las lecturas de inflación, el fuerte endeudamiento público y los costes energéticos elevados como motores del movimiento. Mecánicamente, unos rendimientos más altos elevan el coste de los préstamos corporativos y reducen el valor actual de los beneficios lejanos, que es el argumento estándar a favor de la cautela con acciones de valoración rica. Es un argumento sobre presión sobre la valoración y no una predicción de que el índice deba caer.
La prueba inmediata llega puntual a las 8:30 a.m. ET, cuando está previsto el dato de ingresos y gastos personales de agosto, incluido el índice de precios de gastos de consumo personal. El consenso apuntaba a un PCE subyacente subiendo un 0.3% respecto al mes anterior. Ningún resultado se conocía en el momento de redactar esto, y la función de reacción es direccional y no dramática: una lectura más caliente tiende a elevar los rendimientos y a presionar los futuros sobre índices, mientras que una lectura más suave tiende a aliviar la presión inmediata sobre el tramo corto. Los inversores también seguían de cerca los próximos datos del mercado laboral.
Bajo la lectura tranquila de los futuros, las acciones siguen siendo impulsadas por el crecimiento de los beneficios y por el entusiasmo en torno a la inversión en inteligencia artificial. Los inversores parecían descontar la idea de que los beneficios corporativos pueden superar el coste creciente del dinero, y los futuros sobre acciones se describían como resilientes y no defensivos. Se trata de un supuesto de trabajo y no de algo consolidado. Los rendimientos elevados pueden presionar los múltiplos incluso cuando la reacción inmediata del índice parece contenida, y un avance de fin de trimestre no zanja qué pueden sostener las valoraciones mientras la tasa de descuento se mantiene cerca de máximos de varios años.
Japón aportó la sesión bursátil más fuerte de Asia. El Nikkei ganó 2.1% en una instantánea temprana del 30 de septiembre, y una lectura posterior de datos de mercado situaba el índice con un 1.28% al alza en su propia marca temporal, un recordatorio útil de lo rápido que cambian las cifras intradía. Aun así, el Nikkei se dirigía a cerrar el mes con una subida cercana al 0.8% mientras terminaba el trimestre con una caída del 4.7%. Los rendimientos de los bonos del gobierno japonés se movían cerca de máximos de varias décadas, así que las acciones locales avanzan de nuevo junto a un dinero caro y no por su causa.
China sigue siendo el rezagado llamativo. El CSI 300 avanzó apenas 0.2% en la negociación matinal, pero se mantenía en camino de una caída trimestral de alrededor del 13%, que sería el peor trimestre desde el pico de los confinamientos por pandemia del país. Los porcentajes de una sola sesión en la región se mueven rápido, así que la dirección aporta más información que cualquier cifra aislada. En Europa, los futuros sobre índices de acciones indicaban una apertura más firme mientras los rendimientos de los bonos del gobierno se mantenían elevados, una combinación que ha descrito todo el trimestre en los mercados desarrollados.
Australia entregó su propia advertencia sobre inflación. Los precios al consumo generales subieron 4.0% interanual en agosto, frente al 3.5% anterior, con el combustible como contribuidor destacable, y el Reserve Bank of Australia había elevado su tasa de efectivo al 4.6% el día anterior, un aumento de 25 basis points hasta un máximo de 15 años. El matiz importa tanto como el titular: la medida subyacente trimmed mean llegó más suave de lo esperado, lo que contradice una lectura simple según la cual la presión inflacionista se acelera sin límite en todas las grandes economías.
El dólar avanzaba hacia una ganancia mensual cercana al 2% en septiembre, con el euro y la libra esterlina cada uno con caídas de alrededor del 2.4% a lo largo del mes. EUR/USD cotizaba cerca de $1.1336 en una instantánea temprana. USD/JPY estaba cerca de ¥157, por debajo de sus máximos de septiembre, con las preocupaciones sobre intervención dando apoyo al yen desde sus mínimos de finales de mes, aunque el yen aún se dirigía a perder alrededor de 1.7% frente al dólar a lo largo del mes. En ambos pares, los diferenciales de tipos de interés, más que el sentimiento, son los que marcan el resultado.
Las materias primas son el tercer pilar de la lectura multi-activo y no respaldan el relato desinflacionista. El Brent se cotizaba en $103.16 y el crudo estadounidense en $89.49 en una instantánea temprana, con la preocupación por las interrupciones de suministro en Oriente Medio citada como factor de apoyo. El oro al contado se situaba cerca de $4,171.93 en esa instantánea, donde unos rendimientos más altos y un dólar más fuerte son un lastre para un activo que no paga intereses. El Bitcoin cotizaba alrededor de $82,925 en una de las cotizaciones del mismo día, y cualquier afirmación sobre soporte técnico ahí necesita una metodología declarada antes de tratarse como un hecho.
El mayor evento corporativo programado de la sesión es Micron, que debía publicar sus resultados del cuarto trimestre fiscal después del cierre en Estados Unidos, con una conferencia telefónica a las 2:30 p.m. Mountain Time. Los inversores estaban atentos a lo que el dato diría sobre la fijación de precios de la memoria, la demanda de memoria de alto ancho de banda, la rentabilidad y el gasto de capital, ninguno de los cuales era público antes de la publicación. La sesión del martes en el mercado individual dejó poco sitio para la decepción: Fair Isaac cayó cerca de 26.5%, descrito como su mayor caída diaria de siempre, y Carnival llegó a subir un 14% tras elevar su previsión de beneficios para el año completo.
Perspectiva de trading
Conviene observar el rendimiento del Tesoro estadounidense a 10 años más que el nivel del índice. Trata 5.24% a 5.26% como banda de decisión: un movimiento sostenido por encima del extremo superior, especialmente hacia la publicación del PCE de las 8:30 a.m. ET, tiende a presionar los futuros sobre índices, mientras que un repliegue desde ahí deja aire a la lectura bursátil. Dimensiona la posición ante el riesgo de hueco en torno tanto a la publicación de inflación como al informe de Micron tras el cierre, y considera provisional la fortaleza de los futuros de fin de trimestre hasta que el cierre en efectivo la confirme.