

PUNTOS CLAVE: Anthropic podría empezar a cotizar ya a mediados de noviembre de 2026, con la marketing formal prevista para comenzar durante la semana del 9 de noviembre y una debutación posible antes del Thanksgiving el 26 de noviembre. Los inversores potenciales ven una valoración justa de $1.8 trillion a $2 trillion para la compañía. Los ingresos alcanzaron unos $4.6 billion en 2025 mientras la pérdida operativa fue de $8.06 billion, de modo que la operación valoraría a un negocio de rápido crecimiento que todavía pierde mucho dinero.
El calendario es la parte más operable de la historia. Los informes publicados esta semana apuntan a que la compañía podría salir a bolsa ya a mediados de noviembre, dentro de unas siete semanas, después de una fase de marketing que se espera que comience durante la semana del 9 de noviembre. El Thanksgiving cae en jueves, el 26 de noviembre de este año, de modo que una primera sesión de negociación anterior a esa fecha quedaría cómodamente dentro del calendario y no en su borde. Trate el calendario como posible y no como confirmado, porque nada de lo publicado constituye un compromiso y una compañía siempre puede mover, retrasar o cancelar la operación.
La fase de marketing se conoce habitualmente como roadshow. Es el período en el que la dirección presenta el negocio a los inversores potenciales mientras los bancos que dirigen la operación evalúan cuánta demanda real existe al precio pedido. Eso importa más para una compañía de este tamaño que para una salida a bolsa convencional, porque una valoración de un billón de dólares no se liquida solo con la asignación institucional. El roadshow es donde se pone a prueba el libro de órdenes y donde el rango de precio se moldea o se rompe antes de que se reparta ninguna acción.
Sobre la valoración, los inversores potenciales ven un rango justo de $1.8 trillion a $2 trillion. Anthropic también espera igualar o superar el tamaño de la operación que está preparando SpaceX. Hay dos matices importantes. Primero, no se ha producido ninguna salida a bolsa de SpaceX, así que esa referencia es un punto de comparación con una operación potencial y no con una ya completada. Segundo, la palabra tamaño es ambigua en este contexto. La valoración de la compañía y el dinero captado son dos cifras muy distintas, porque una operación solo vende una parte del negocio, y la cobertura sobre el objetivo no siempre ha distinguido con claridad entre las dos.
La línea de ingresos es el argumento más fuerte a favor de la operación. Los ingresos alcanzaron unos $4.6 billion en 2025, frente a $386 million en 2024. Eso es casi una doceava parte de aumento en un solo año, y es la clase de curva de crecimiento que justifica un múltiplo de valoración extraordinario. También dice cuál es realmente el negocio en esta etapa: un vendedor de acceso a modelos dirigido a desarrolladores y empresas, y no un negocio de hardware, con los ingresos concentrados en unos pocos clientes grandes y contratos de uso.
La línea de costes es el argumento más fuerte en contra de pagar la parte alta de ese rango. La pérdida operativa fue de $8.06 billion, una cifra superior a los propios ingresos. Operar modelos de frontera significa pagar cómputo, centros de datos y talento antes de que llegue el ingreso asociado, y el gasto se adelanta mientras el ingreso llega después. Se pide por tanto a los inversores que financien un hueco, y no simplemente que capitalicen un flujo de beneficios, y cualquier salida a bolsa entregará al mercado una cifra trimestral que se moverá por ese hueco y no por la tasa de crecimiento.
La pérdida neta titular de casi $42 billion requiere un tratamiento cuidadoso. Unos $34 billion de esa cifra fueron una carga contable vinculada a instrumentos de financiación que pueden convertirse en acciones. Esa carga es un reconocimiento de la dilución esperada y no una salida de caja del negocio, y no tiene efecto directo en lo que la compañía debe gastar cada trimestre para seguir operando. Cualquier análisis que trate los $42 billion completos como un coste en efectivo se equivocará gravemente. La pérdida operativa y la generación de caja son las dos cifras que conviene separar, y cuentan historias muy distintas sobre esta compañía.
Ponga las cifras una junto a la otra y la estructura de la operación queda clara. Una base de ingresos de unos $4.6 billion, creciendo casi doce veces, frente a una pérdida operativa de $8.06 billion, lo que implica una compañía que nunca ha estado cerca del punto de equilibrio operativo. El gasto de construir sistemas avanzados de IA es hoy mayor que los ingresos que esos sistemas generan. Eso no convierte en falsa la historia de las acciones, ya que la tesis se apoya en la escala futura y no en la rentabilidad presente, pero sí significa que el rango de valoración es una apuesta por un beneficio que llegará años después en el modelo, y no por la cuenta de resultados actual.
También hay un argumento de gobernanza que corre en paralelo al financiero. El director ejecutivo Dario Amodei pide un avance más lento en la frontera de la IA. Su marco propuesto incluye evaluadores independientes integrados, estándares comunes de seguridad para el sector y coordinación internacional entre gobiernos. Para los inversores esto corta de dos maneras. Un ritmo más lento en el crecimiento de capacidades puede reducir el riesgo de un evento disruptivo que revalúe todo el sector, y puede respaldar la tesis de que la compañía lidere en seguridad. También limita la tasa de crecimiento a corto plazo de la que depende el múltiplo de ingresos.
El panorama competitivo refuerza la cautela. OpenAI ha aplazado sus propios planes de salida a bolsa, y Sam Altman defiende que salir ahora sería poco prudente. Dos desarrolladores líderes llegando a conclusiones opuestas sobre el mismo mercado es una señal útil sobre lo inestable que se ha vuelto el precio de las acciones de IA. Si Anthropic va primera, se situaría por delante de su competidor más cercano en el descubrimiento del precio, lo cual supone una ventaja en una operación promocional. También significaría que la primera valoración pública seria de un laboratorio de frontera independiente fija el punto de referencia para todo lo que viene después.
Lo que hay que vigilar es concreto y llega en un calendario conocido. El rango de precio eventual mostrará dónde se sitúa realmente la demanda frente a la conversación de $1.8 trillion a $2 trillion. El número de acciones ofrecidas mostrará cuánto de la compañía se está vendiendo y, por tanto, cuánto dinero se está captando de verdad. La fijación final mostrará si el entusiasmo temprano se convirtió en órdenes. Entre ahora y la semana del 9 de noviembre hay poco que operar aparte del calendario, y entre esa fecha y el 26 de noviembre el flujo de documentos hará casi todo el trabajo.
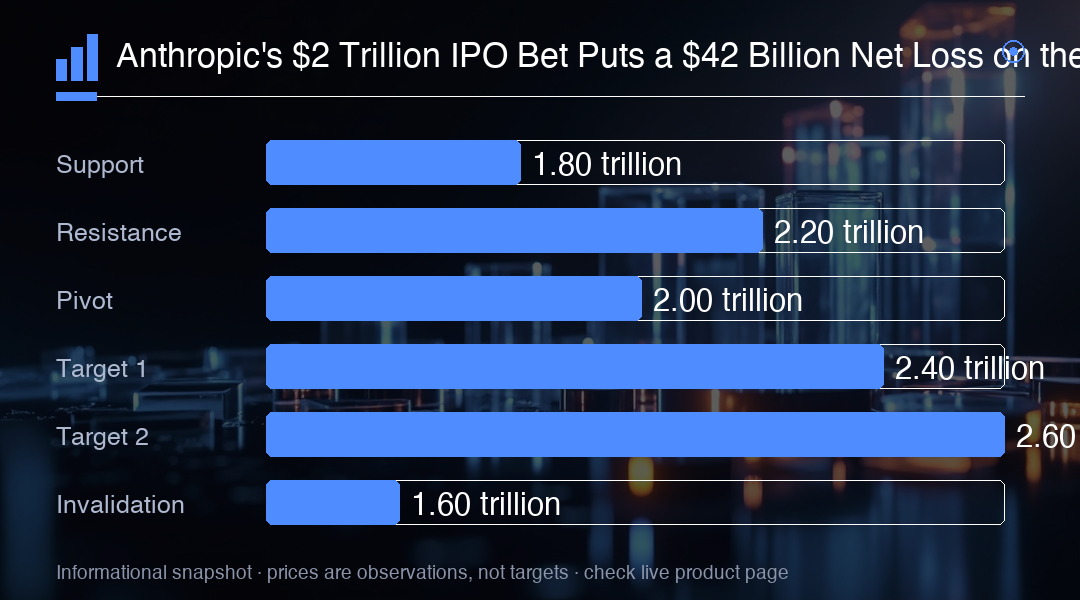
Para el mercado en general, la consecuencia práctica es que pronto se fijará en público, y no en rondas privadas, una valoración de IA de un billón de dólares, y el sector se marcará al precio que ese nivel implique. Si la operación se sitúa cerca de la parte alta del rango, la lectura es favorable para la infraestructura de IA, los proveedores de cómputo y los pares cotizados. Si se fija en el extremo bajo del rango o por debajo, o se retrasa más allá de la ventana previa al Thanksgiving, la misma lectura funciona en sentido contrario. Por ahora, la escalera de valoración que aparece más abajo enmarca el debate, con las cifras de ingresos y pérdidas fijando los límites fundamentales que cualquier precio de la primera sesión tendrá que justificar.
Perspectiva de trading
Trate mediados de noviembre como una fecha posible y no como programada, y vigile la semana del 9 de noviembre para conocer el rango de precio y el número de acciones, que revelan si la conversación de $1.8 trillion a $2 trillion sobrevive a libros de órdenes reales. Una operación cerca de la parte alta de ese rango marcaría al alza a todo el complejo cotizado de IA, mientras que una fijación en el extremo bajo o por debajo, o un retraso más allá del 26 de noviembre, haría lo contrario. Ancle sus expectativas en la pérdida operativa de $8.06 billion y no en la cifra neta de $42 billion, dominada por una carga contable sin salida de efectivo.