

PUNTOS CLAVE: Una instantánea de mercado mostró el crudo Brent para entrega en diciembre en $101.62 por barril y el West Texas Intermediate para noviembre en $90.19 a las 03:00 ET del lunes, con Brent bajando 0.6% y WTI bajando 1% mientras abría la negociación asiática. El G7 acordó el viernes liberar 100 million de barriles de crudo y productos combustibles desde reservas de emergencia, con una parte sustancial de gasóleo dentro de 20 días. Los flujos de exportación de Oriente Medio también se han recuperado por encima de los niveles previos a la guerra, con una media de siete días de 18.5 million de barriles al día el 1 de octubre frente a una media previa a la guerra de 18 million de barriles.
La combinación que empujó al crudo a la baja el lunes por la mañana fue de doble filo. Se estaba organizando suministro de emergencia al mismo tiempo que los barriles físicos ya volvían a moverse otra vez por Oriente Medio, y juntos eliminaron parte de la prima de escasez inmediata que se había acumulado desde que comenzó la guerra que involucra a Irán. Los precios solo cedieron de forma modesta en lugar de desplomarse, lo que dice con qué rapidez volvió la prima geopolítica una vez digerida la noticia de los flujos. Una instantánea de mercado tomada a las 03:00 ET mostró los futuros de crudo Brent que vencen en diciembre con una caída del 0.6% hasta $101.62 por barril, mientras los futuros del West Texas Intermediate para noviembre se deslizaban un 1% hasta $90.19. Las tensiones geopolíticas elevadas, descritas en la misma información como nivel alto, limitaron hasta dónde podían extenderse las pérdidas.
Dos puntos de precio separados por unos once dólares son la forma del mercado en este momento. Brent en $101.62 y WTI en $90.19 reflejan un diferencial que se ha mantenido amplio a lo largo del conflicto porque el riesgo de transporte marítimo, el seguro de fletes y la disponibilidad de barriles no procedentes de Oriente Medio alimentan esa brecha. Para los operadores, la lectura práctica es que el índice de la cuenca del Atlántico es el que carga con la prima de guerra, mientras que el índice interior de Estados Unidos está más expuesto a los niveles de almacenamiento domésticos y a la rentabilidad de las refinerías. Un movimiento del lunes de menos de un uno por ciento en ambos contratos es una pausa, no un giro. La prima de guerra lleva tanto tiempo vigente que se ha convertido en la referencia contra la que se mide ahora cada titular de oferta.
El acuerdo del G7 alcanzado el viernes es la única variable de política más grande que hay sobre la mesa. El grupo acordó liberar 100 million de barriles de crudo y productos combustibles desde reservas de emergencia, y una parte sustancial del componente de gasóleo se liberará dentro de 20 días. El objetivo declarado era amortiguar los mercados energéticos frente a la disrupción de suministro causada por la guerra que involucra a Irán. El tamaño de la liberación importa menos que su composición y su velocidad. Cien million de barriles repartidos entre todas las naciones consumidoras son significativos pero no abrumadores, mientras que el gasóleo que llega dentro de una ventana de tres semanas aterriza directamente en el mercado de productos más ajustado de los próximos meses.
Los analistas dijeron que la decisión refleja un endurecimiento creciente del mercado de gasóleo a medida que se acerca el invierno del hemisferio norte, y que también elimina un riesgo de política concreto que estaba pendiente sobre el mercado: la posibilidad de una prohibición estadounidense a las exportaciones de gasóleo. Una nota de analista enmarcó la liberación como un sustituto de una decisión de suministro que habría dañado más directamente a refinerías y consumidores. Una prohibición estadounidense a las exportaciones de gasóleo habría endurecido el balance de la cuenca del Atlántico y habría tirado del producto hacia Estados Unidos en el momento exacto en que las reservas globales de destilados ya se estaban reduciendo. La medida del G7 ha descartado por ahora esa posibilidad, y por eso la reacción en productos fue más contenida que la reacción en el crudo.
Los datos físicos son la parte que complica la narrativa de la escasez. Los datos de seguimiento de exportaciones mostraron exportaciones de crudo de Oriente Medio por encima de los niveles previos a la guerra en cuatro días distintos de la última semana de septiembre. Los mismos datos situaron los flujos entre 19.5 million y 22.5 million de barriles al día el 24 de septiembre y de nuevo a lo largo del 27, 28 y 29 de septiembre, con una media móvil de siete días de 18.5 million de barriles al día el 1 de octubre, por encima de la media previa a la guerra de 18 million de barriles al día. A primera vista, el suministro no escasea en el nivel agregado. El seguimiento de exportaciones es una estimación basada en petroleros y terminales y no una cifra oficial, pero la dirección es coherente entre los días individuales.
La recuperación en esas cifras tiene dos componentes: más barriles moviéndose por el estrecho de Ormuz y un uso más amplio de rutas de exportación alternativas. Ambos llevan costes que no aparecen en un recuento de barriles al día. La navegación en la región sigue siendo arriesgada, las primas de seguro se mantienen elevadas y rodear los puntos de estrangulamiento alarga los viajes y retiene capacidad de buque. Esa es la explicación práctica de por qué la fortaleza de las exportaciones no se ha traducido del todo en precios calmados. Un barril que llega tarde, o que un armador no acepta en absoluto, no equivale a un barril que supera un programa de carga normal. La disponibilidad física y la disponibilidad comercial son problemas separados, y la brecha entre ambas es donde se sitúa la prima de riesgo restante.
El panorama de suministro sigue complicado por los ataques continuados en la región, y esa es la parte de la historia que no puede verificarse con los datos de mercado. Los hutíes de Yemen, alineados con Irán, dijeron que habían lanzado misiles y drones contra instalaciones de Saudi Aramco en Riad y en la zona de Khurais, en respuesta a los ataques dirigidos por Arabia Saudita en Yemen. Arabia Saudita no ha confirmado los ataques. Esa afirmación debe tratarse estrictamente como una declaración no confirmada. Si se verificara alguna parte de ella, el efecto sobre el crudo sería inmediato y grande, porque esas instalaciones se encuentran dentro del mayor sistema de capacidad de reserva de Oriente Medio. Hasta que se confirme, funciona como un factor de volatilidad y no como un hecho de oferta.
Saudi Aramco actuó por separado sobre el precio y no sobre el volumen, y la medida va en contra de la lógica de un mercado ajustado. La empresa recortó de forma inesperada su precio oficial de venta de noviembre para Arab Light hacia Asia en $3 por barril, llevando ese grado a un descuento de $5 respecto a la media Omán-Dubái. Ese es el descuento más amplio desde junio de 2020. La razón declarada es defender la cuota de mercado en Asia mientras suben los costes de flete, y un descuento récord es una herramienta competitiva y no una señal de escasez. Que unos productores recorten precios de referencia mientras las exportaciones superan los niveles previos a la guerra es un patrón que los operadores ya han visto antes en condiciones de demanda floja, y es uno de los argumentos más discretos contra la idea de que los barriles físicos son realmente escasos.
El grupo de productores añadió la última capa. La OPEC+ acordó mantener sin cambios los objetivos de producción de noviembre, y el grupo dijo que su próxima reunión se celebraría el 1 de noviembre. Mantener los objetivos en lugar de subirlos es una elección destacable dado cuánto capital político se ha gastado en gestionar este mercado, y deja al grupo sin ninguna subida comprometida de antemano disponible si los precios siguen cayendo. La fecha de la reunión fija una marca de calendario clara. Entre ahora y entonces, el grupo tiene incentivos para defender públicamente el rango de precios actual mientras no hace nada en lo operativo, lo que significa que la señal de política durante las próximas cuatro semanas probablemente será retórica y no física.
Los precios por encima de $100 para Brent son poco habituales y ahora los está fijando un duelo entre dos fuerzas que ambas tienen fecha. Los barriles del G7 llegan dentro de 20 días, el grupo de productores se reúne el 1 de noviembre y las exportaciones de Oriente Medio ya se están promediando por encima de su nivel previo a la guerra. En contra, el riesgo de ataque en la región sigue sin resolverse y cualquier daño confirmado en la infraestructura de exportación saudí reprecificaría toda la curva de un día para otro. Ese es un conjunto de marcas inusualmente bien definido para un mercado que cotiza con prima de guerra, y por eso los operadores mantienen posiciones en lugar de construirlas. El nivel que más importa es dónde se mantiene Brent si los barriles de emergencia se absorben sin incidentes, porque eso pasa a ser el nuevo punto de referencia para todo lo que viene después.
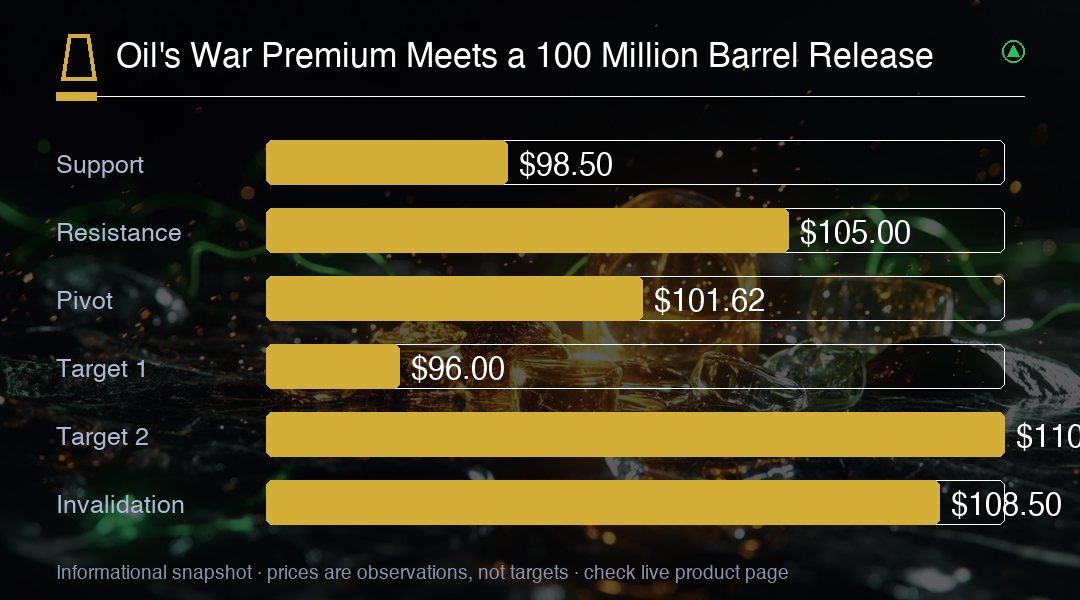
El planteamiento práctico favorece la paciencia en un mercado situado entre dos fechas de política y con una afirmación militar no confirmada pendiente sobre la mesa. Brent en $101.62 mantiene intacto el argumento estructural alcista mientras que la liberación y la recuperación de las exportaciones limitan la subida, y WTI en $90.19 muestra cuánta prima de guerra está cotizada en el índice marítimo en lugar del estadounidense. Un cierre de nuevo por debajo de $99 diría que los barriles de emergencia se están tratando como suministro real, mientras que un movimiento por encima de $105 ante cualquier daño regional confirmado en infraestructura diría lo contrario. Hasta que una de esas condiciones se resuelva, el rango entre aproximadamente $98 y $105 es donde se sitúa la mayor parte del valor, y el gasóleo es el contrato donde la composición del G7 realmente muerde.
Perspectiva de trading
Brent está clavado cerca de $101.62 por una carrera entre el alivio de oferta con fecha y un riesgo de ataque sin resolver, así que trata $98 a $105 como rango operativo hasta que los barriles del G7 se absorban sin problemas o se confirme un daño en la infraestructura regional. Un cierre por debajo de $99 confirma que el lado de la oferta está ganando y favorece vender la fortaleza hacia la zona alta de los 90; un impacto verificado en la capacidad de exportación o carga saudí por encima de $105 abre la zona baja de los 110. El gasóleo es donde la composición de la liberación realmente muerde, así que los diferenciales de productos merecen al menos tanto peso como la dirección del crudo de cara al invierno del hemisferio norte.