

SpaceX busca $40 billion en financiación para comprar chips de IA de Nvidia. Apollo Global Management se espera que lidere el acuerdo, con Pimco entre los posibles prestamistas. El paquete comprendería aproximadamente $10 billion en préstamos bancarios y $30 billion en deuda de grado de inversión, con finalización esperada en 2027.
La transacción propuesta destaca cuánto capital requieren las ambiciones de computación de Musk. Sigue siendo un plan de financiación bajo discusión en lugar de un acuerdo completado, y la estructura muestra una elección deliberada de financiar la expansión a través de préstamos en lugar de emitir nuevas acciones. Ese enfoque evita diluir a los accionistas existentes pero añade pagos de intereses y obligaciones de reembolso que pesarán sobre las finanzas de la empresa durante años. El cronograma de finalización de 2027 sugiere que el proceso está todavía en sus primeras etapas, dejando amplio espacio para que los términos cambien a medida que avanzan las negociaciones entre SpaceX, Apollo y el sindicato de prestamistas.
Apollo Global Management se espera que lidere el esfuerzo de financiación y coloque la deuda con inversores, con Pimco entre los posibles prestamistas en conversaciones. Un informe indicó que SpaceX tiene una calificación crediticia BBB, colocándola en el territorio de grado de inversión. Esa calificación puede ampliar la base de prestamistas potenciales a instituciones con requisitos de crédito más estrictos, incluyendo fondos de pensiones y compañías de seguros que no pueden comprar deuda por debajo del grado de inversión. La participación de importantes gestores de activos señala confianza en el negocio subyacente, aunque no elimina la necesidad de que los inversores evalúen los términos específicos del préstamo.
Musk dijo el mes pasado que la supercomputadora Colossus 2 de SpaceX podría más que duplicar su cantidad de chips Nvidia para diciembre. También ha dicho que SpaceX usaría hardware de Nvidia exclusivamente para sus centros de datos, un compromiso que profundiza la asociación estratégica entre las dos empresas. La expansión aumentaría significativamente la capacidad de computación de SpaceX, posicionando a la empresa como un jugador importante en el mercado de infraestructura de IA. Para Nvidia, el acuerdo representa otro cliente a gran escala para sus chips, reforzando el dominio que lo ha convertido en el beneficiario central de la construcción de IA.
El impulso de financiación encaja en un esfuerzo más amplio de la industria para canalizar capital hacia la infraestructura de IA. Nvidia anunció asociaciones con Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs y KKR para movilizar más de $500 billion de capital de terceros para infraestructura de IA con el tiempo. Esa iniciativa refleja la enorme inversión requerida para construir los centros de datos, sistemas de energía y equipos de red necesarios para soportar modelos de IA avanzados y las cargas de trabajo computacionales que generan. El préstamo de SpaceX es una pieza de un proceso de formación de capital mucho más grande que está remodelando los paisajes tecnológico y energético, atrayendo instituciones financieras tradicionales junto con empresas de tecnología.
SpaceX cerró el martes con un alza del 0.49% en $171.92, luego cayó 1.1% a $170.10 en horas extra. La caída en horas extra sugirió que algunos inversores veían el informe de financiación como un desarrollo mixto, equilibrando la lógica estratégica de la expansión de IA contra el costo del préstamo. Las operaciones en sesión regular habían sido positivas, pero el movimiento en horas extra indicó que el entusiasmo inicial fue atenuado por preocupaciones sobre la carga de deuda y sus implicaciones para la rentabilidad futura.
El cierre de la sesión regular estuvo aproximadamente un 27% por encima de su precio de OPA de $135, un rendimiento sólido para los inversores que compraron en la oferta. El salto del 7.6% del lunes ya había elevado las expectativas, haciendo del informe de financiación otra prueba del apetito de los inversores por la expansión. La volatilidad de la acción refleja la naturaleza dual de SpaceX como una compañía aeroespacial y una jugada de infraestructura de IA, con cada nuevo desarrollo forzando una reevaluación de qué narrativa merece más peso en la valoración.
Cada punto porcentual de interés anual sobre $40 billion equivale a $400 million, asumiendo que la cantidad completa está pendiente. A una tasa del 5 por ciento, el costo anual de intereses alcanzaría $2 billion, un gasto sustancial que debe ser cubierto por los ingresos de los diversos negocios de SpaceX. La tasa real dependerá de las condiciones del mercado, el perfil crediticio de la empresa y los términos específicos negociados con los prestamistas. Los inversores se centrarán en esta cifra porque afecta directamente el retorno del capital desplegado en la expansión de IA.
La calificación BBB no resuelve la economía de esta transacción. Los inversores todavía necesitan ver la tasa de interés, el cronograma de vencimientos y las protecciones adjuntas al préstamo antes de poder evaluar si el acuerdo crea o destruye valor. Un vencimiento más largo reduciría la presión de reembolso a corto plazo pero aumentaría los costos totales de intereses, mientras que los convenios podrían restringir la flexibilidad operativa de SpaceX. Los detalles determinarán si la financiación es una inversión prudente en el crecimiento futuro o una apuesta costosa que tensiona el balance.
Más procesadores pueden soportar una mayor producción de computación, pero la rentabilidad también depende de la utilización, los precios y los costos operativos. SpaceX necesitará asegurar que su capacidad expandida de centros de datos sea completamente utilizada y valorada competitivamente para generar retornos que superen el costo de la deuda. La capacidad de la empresa para atraer y retener clientes de IA será crítica, como lo será su estrategia de adquisición de energía, ya que los costos energéticos representan una porción significativa de los gastos operativos de los centros de datos. Estos factores operativos determinarán en última instancia si la compra de chips Nvidia se traduce en un crecimiento sostenible de las ganancias o se convierte en una carga para la rentabilidad si la demanda no se materializa como se espera.
Aparentemente, aterrizar en Marte no es una prioridad principal para la startup aeroespacial en este momento. El enfoque se ha desplazado hacia la construcción de la infraestructura de computación que soporta el desarrollo de IA, un giro que alinea SpaceX con la tendencia tecnológica más poderosa de la era. Esta reorientación estratégica conlleva tanto oportunidad como riesgo: el mercado de infraestructura de IA es grande y creciente, pero también está atrayendo intensa competencia de proveedores de nube establecidos y startups bien capitalizadas. La capacidad de SpaceX para diferenciar su oferta será probada a medida que el mercado madure.
El plan de financiación de $40 billion representa una apuesta audaz de que la infraestructura de IA generará retornos suficientes para justificar el préstamo. La participación de Apollo y la calificación BBB proporcionan credibilidad, pero la prueba última será si SpaceX puede convertir su capacidad de computación expandida en ingresos que cubran el costo de intereses y entreguen valor a los accionistas. Los inversores deberían observar los términos finales de la deuda, el ritmo de expansión de Colossus 2 y los primeros signos de demanda de clientes por los servicios de computación de IA de SpaceX. Los próximos meses revelarán si esta transacción marca un paso transformador o un exceso.
Perspectiva de trading
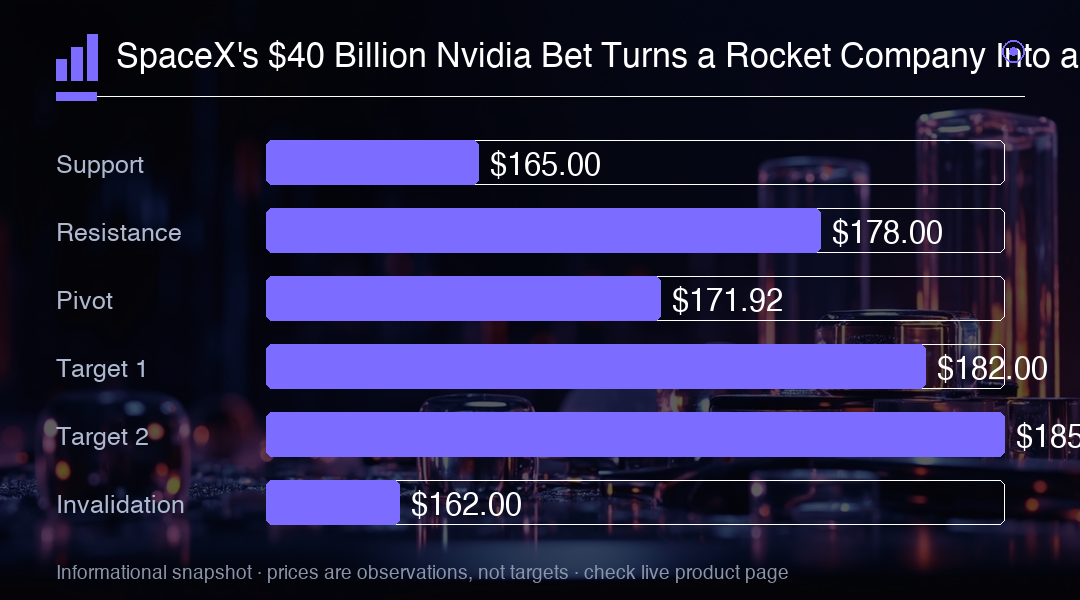
El plan de financiación de $40 billion en Nvidia de SpaceX posiciona a la empresa como un jugador importante en infraestructura de IA, pero la carga de deuda introduce nuevos riesgos financieros. La caída de la acción en horas extra a $170.10 sugiere que los inversores están sopesando los beneficios estratégicos contra el costo de intereses, que podría alcanzar $2 billion anualmente a una tasa del 5 por ciento. Una ruptura sostenida por encima de $178 señalaría confianza en el giro de IA, mientras que una caída por debajo de $165 indicaría que las preocupaciones sobre la carga de deuda están dominando la narrativa.