

Nvidia cierra en máximos. La capitalización de mercado se acerca a $6 trillion. La recompra de acciones se amplía a $235 billion. El líder de semiconductores continúa aprovechando el auge de la infraestructura de IA, con inversores acudiendo a la acción mientras la demanda de centros de datos no muestra signos de desaceleración. El dominio de la empresa en computación acelerada la ha convertido en la historia de renta variable más importante de los mercados globales, con su acción de precios ahora capaz de influir en la dirección de índices enteros.
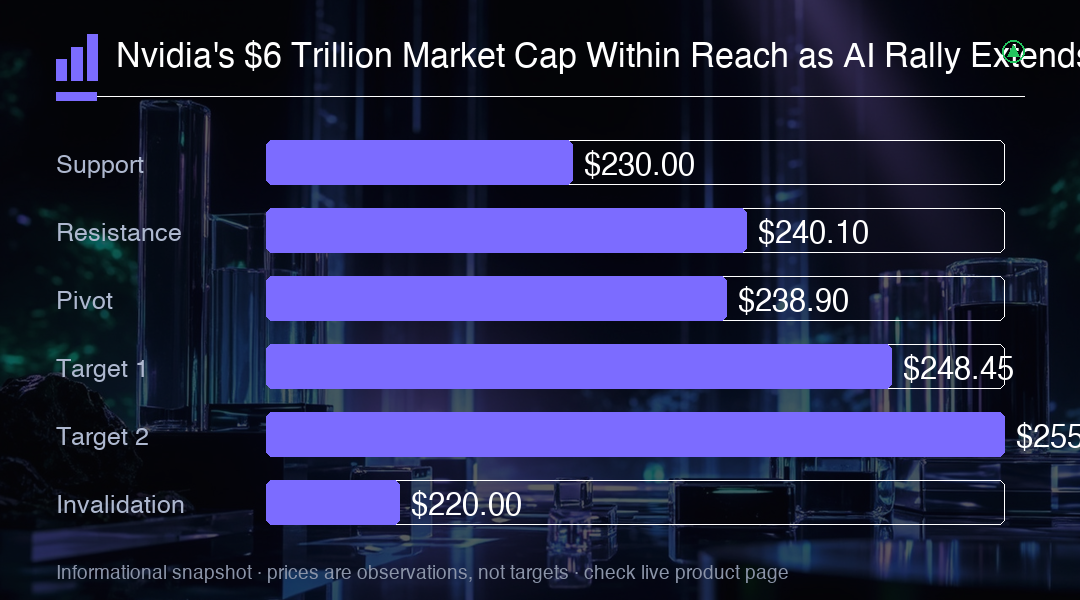
Nvidia NVDA subió un 2.1% hasta $238.90 el lunes, estableciendo un precio de cierre récord. Las acciones alcanzaron $240.10 durante la sesión, dejando el cierre aproximadamente un 0.5% por debajo de ese máximo intradía. El avance ayudó a impulsar al Nasdaq Composite a un récord propio, con la influencia desproporcionada del fabricante de chips en el índice desempeñando un papel significativo en el impulso alcista del mercado más amplio. El volumen de negociación se mantuvo elevado durante toda la sesión, reflejando un fuerte interés institucional y la continua participación de inversores minoristas que ven a Nvidia como un proxy de toda la operación de IA.
La capitalización de mercado del fabricante de chips ahora se sitúa en $5.76 trillion, unos $230 billion por debajo de $6 trillion. Con aproximadamente 24.15 billion de acciones en circulación, ese hito requeriría un precio de alrededor de $248.45, suponiendo que el número de acciones se mantenga sin cambios, lo que representaría otra ganancia del 4% desde el cierre del lunes. El umbral de $6 trillion es más que un número simbólico; colocaría a Nvidia en una categoría propia entre las empresas globales, superando toda la capitalización de mercado de la mayoría de las bolsas de valores de las naciones combinadas. Tal valoración representaría una concentración notable de riqueza en una sola acción, planteando preguntas sobre el riesgo sistémico y el impacto potencial de cualquier reversión en la estabilidad del mercado más amplio.
Las acciones han subido un 28% este año, un ritmo notable para una empresa ya valorada en trillones. El tamaño de Nvidia también hace que el movimiento sea más allá de las carteras de semiconductores: su alta ponderación en los principales índices de EE. UU. significa que una sesión sólida puede apoyar los índices de referencia incluso cuando las ganancias en otros sectores son menos convincentes. Este efecto índice crea un bucle de retroalimentación donde los flujos pasivos y el seguimiento de índices amplifican los movimientos de la acción en ambas direcciones. Cuando Nvidia sube, el S&P 500 y el Nasdaq Composite tienden a seguir, independientemente de lo que ocurra en otros sectores de la economía.
Un importante fabricante de servidores, el mayor socio de hardware de Nvidia, reportó un crecimiento del 47% en los ingresos del tercer trimestre hasta $95.4 billion, superando las previsiones. La fuerte demanda de IA impulsó en gran medida ese aumento, ya que los operadores de centros de datos continúan expandiendo la capacidad a un ritmo sin precedentes. Los resultados de este socio clave de la cadena de suministro sirven como un proxy en tiempo real del propio libro de pedidos de Nvidia, sugiriendo que el próximo período de informes del fabricante de chips podría entregar otra ronda de crecimiento sustancial. El aumento interanual del 47% en los ingresos de este socio de fabricación indica que la construcción de infraestructura de IA se está acelerando en lugar de desacelerar, con pedidos de servidores y equipo relacionado continúan aumentando.
Los propios últimos resultados de Nvidia mostraron ingresos trimestrales aumentando un 106% hasta $96.2 billion. Las ventas de centros de datos aumentaron un 117% hasta $89 billion, representando más del 92% de los ingresos totales. Esta tasa de crecimiento extraordinaria subraya hasta qué punto la empresa se ha transformado de un diseñador de chips centrado en juegos en el principal beneficiario de la construcción global de infraestructura de IA, con proveedores de nube hiperscale y clientes empresariales compitiendo por un suministro limitado. El crecimiento del 117% en los ingresos de centros de datos es particularmente llamativo porque demuestra que la demanda no solo está manteniendo el ritmo con la capacidad de producción en expansión de Nvidia, sino que la está superando, creando un entorno de suministro limitado que permite a la empresa mantener precios premium.
Esa concentración explica por qué el gasto en infraestructura de IA sigue siendo el impulsor más importante de sus perspectivas de beneficios. Cuando más del 92% de los ingresos proviene de un solo segmento, las perspectivas de la empresa están inextricablemente ligadas a los presupuestos de gasto de capital de un número relativamente pequeño de grandes clientes. Los rendimientos de los accionistas proporcionan otro apoyo, pero la historia fundamental sigue siendo una de concentración de demanda y la sostenibilidad del gasto en IA en los niveles actuales. Si incluso un puñado de grandes proveedores de nube pausaran o desaceleraran sus inversiones en centros de datos, el impacto en la trayectoria de ingresos de Nvidia sería inmediato y severo, dada la falta de diversificación en los mercados finales de la empresa.
Nvidia autorizó $150 billion adicionales de recompras el 28 de septiembre, llevando su programa restante a $235 billion, que se espera ejecutar hasta fiscal 2028. Las recompras pueden aumentar las ganancias por acción al reducir el número de acciones, devolviendo capital a los accionistas mientras hacen que cada acción restante reclame una mayor parte de los beneficios de la empresa. La escala masiva de este programa, mayor que toda la capitalización de mercado de la mayoría de las empresas del S&P 500, señala la confianza de la dirección en la generación de caja sostenida. A los precios actuales, la autorización de $235 billion representa aproximadamente el 4% del valor de mercado de Nvidia, proporcionando un piso significativo para la acción mientras la empresa despliega su flujo de caja libre.
A pesar de su enorme valor de mercado, Nvidia cotiza a alrededor de 20x las ganancias previstas, en comparación con alrededor de 30x las ganancias pasadas. La diferencia refleja expectativas de crecimiento sustancial de beneficios, con analistas modelando una expansión continua de ingresos de dos dígitos durante los próximos años. Este múltiplo a plazo es notablemente inferior a la cifra pasada porque las ganancias están creciendo tan rápidamente que el denominador en la ecuación de valoración se está expandiendo casi tan rápido como el propio precio de la acción. El múltiplo a plazo de 20x sugiere que los inversores ya están incorporando un crecimiento significativo, pero la brecha entre 20x y 30x las ganancias pasadas indica que el mercado espera que las ganancias crezcan aproximadamente un 50% más rápido que el ritmo actual, lo que es una suposición agresiva que deja poco espacio para el error.
Los operadores deben reconocer la dependencia: unas previsiones de beneficios más débiles harían que la valoración actual pareciera más exigente sin ningún aumento en el precio de la acción. Si los clientes de centros de datos comienzan a moderar su gasto o si la competencia se intensifica, la compresión del múltiplo podría ser severa, ya que se pediría a los inversores que paguen un precio similar por una empresa con una trayectoria de crecimiento menos cierta. La valoración premium de la acción deja poco espacio para la decepción. Una reducción del múltiplo a plazo de 20x a, digamos, 15x implicaría una caída del 25% en el precio de la acción incluso si las estimaciones de ganancias permanecieran sin cambios, ilustrando la sensibilidad de la acción a los cambios en el sentimiento de los inversores sobre el crecimiento futuro.
La guía de ingresos del próximo trimestre de la dirección es de $108 billion, más o menos un 2%, con ganancias brutas alrededor del 74%. Curiosamente, esa perspectiva no asume ingresos de computación de centros de datos de China, tratando efectivamente todo el mercado chino como cero para fines de planificación. Esta suposición conservadora proporciona un colchón, ya que cualquier reanudación de las ventas en China representaría una ventaja pura para las cifras guiadas, pero también destaca los riesgos geopolíticos incrustados en la base de ingresos de la empresa. La guía de ganancias brutas del 74% es particularmente notable porque sugiere que Nvidia está manteniendo su poder de fijación de precios incluso mientras aumenta la producción, una señal del dominio continuo de la empresa en el mercado de chips de IA y la falta de alternativas viables para los clientes que buscan construir sistemas de IA a gran escala.
En el gráfico, $240.10 es el máximo de referencia inmediato, seguido del área de aproximadamente $248-249 asociada con una etiqueta de precio de $6 trillion. Ese segundo nivel es aritmética de hitos, no resistencia técnica establecida. Un movimiento sostenido por encima del máximo del lunes podría proporcionar una evidencia más sólida de impulso que un breve pico intradía, lo que podría desencadenar una nueva ola de compras de operadores centrados en el impulso y sistemas algorítmicos programados para responder a rupturas de números redondos. La importancia psicológica del hito de $6 trillion no debe subestimarse, ya que probablemente atraería una atención mediática significativa y podría traer una nueva cohorte de inversores a la acción, alimentando aún más la trayectoria alcista.
Perspectiva de trading
El hito de $6 trillion de Nvidia es ahora una cuestión de cuándo, no de si. El nivel de $248-249 es el objetivo aritmético; una ruptura sostenida por encima de $240.10 confirmaría el impulso. Sin embargo, la concentración de ingresos en IA de centros de datos (92% de las ventas) significa que cualquier desaceleración en el gasto de capital podría comprimir el múltiplo rápidamente. Vigile de cerca la guía del cuarto trimestre de $108 billion y las suposiciones de exposición a China.