

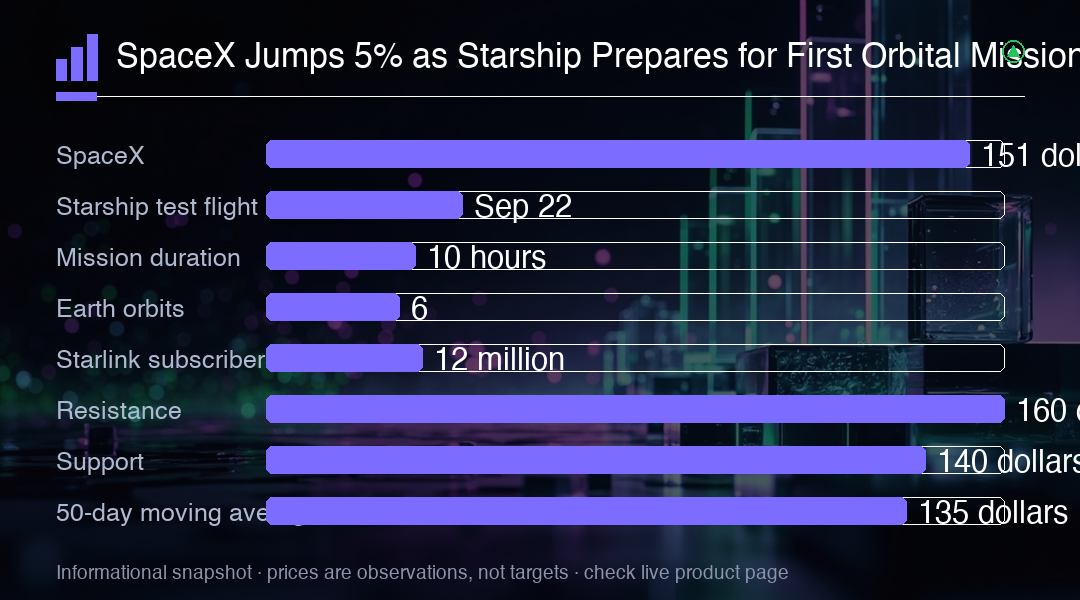
스페이스X 주식이 스타십 14차 시험 비행을 9월 22일로 확정한 후 5% 이상 급등해 약 151달러를 기록했다. 계획된 10시간 임무는 지구 궤도 6바퀴를 돌면서 양산형 스타링크 V3 위성 배치를 시도할 예정이다. 성공할 경우 스타십의 첫 수익 창출 비행이자 최초의 지속적 궤도 임무가 될 것이다. V3 위성은 기존 스타링크 장비보다 훨씬 더 큰 용량을 약속하지만, 크기 때문에 팰컨 9 발사가 비효율적이다. 스타십은 이들을 훨씬 더 많은 배치로 배치하도록 설계되어 있어, 이미 1,200만 이상의 가입자를 보유한 광대역 네트워크의 확장을 가속화할 수 있다.
스타십은 이론적으로 100톤 이상의 화물을 궤도로 운반할 수 있다. 진정한 경제적 가능성은 두 단계를 모두 신속하게 재사용할 수 있는 데서 온다. 하드웨어를 회수하면 발사 비용을 낮추고 비행 빈도를 높일 수 있으며, 스페이스X가 외부 발사 제공업체에 비용을 지불하지 않고도 위성을 배치할 수 있게 된다. 이러한 이점은 스페이스X의 독특한 비즈니스 모델을 강화할 수 있다: 로켓을 소유하고, 자체 위성을 발사하며, 스타링크를 통해 연결 서비스를 판매한다. 실행이 여전히 중요한 조건이다. 9월 비행이 성공하더라도 진전을 보여주는 것이지, 완전히 재사용 가능한 상업 운영이 되지는 않는다. 투자자들은 여전히 개발 비용, 규제 승인, 제조 능력, 그리고 일정이 계속 지연될 가능성을 고려해야 한다.
ARK인베스트 CEO 캐시 우드는 스타십이 매년 1만 회 발사하여 각각 10억 달러의 경제적 가치를 창출한다고 가정할 때 2030년까지 연간 10조 달러의 수익을 낼 수 있다고 말했다. 일론 머스크는 이 추정이 '불가능하지 않다'고 응답했다. 계산은 간단하지만 가정이 대부분의 역할을 하고 있다. 연간 1만 회 발사는 하루에 약 27회가 필요하며, 이는 업계가 입증한 어떤 것보다도 한참 뛰어넘는다. 또한, 비행당 10억 달러의 가치가 고객이 스페이스X에 반드시 지불해야 하는 가격과 혼동되어서는 안 된다.
더 넓은 우주 경제도 자금을 끌어들이고 있다. 전 스페이스X 추진 책임자 토뮬러가 설립한 임펄스 스페이스는 시리즈 D 파이낸싱을 3억 800만 달러 확장해 총 8억 800만 달러를 조달했으며, 회사 가치는 약 54억 달러로 평가되었다. 임펄스는 발사 후 위성과 다른 탑재물을 운반하는 우주선을 개발하여 궤도 도달과 필요한 목적지 도착 사이의 점점 더 중요해지는 여정을 다루고 있다. 2028년을 위한 카라반 2와 카라반 3 헬리오스 라이드셔어 임무는 이미 매진되었다. 이 자금은 스페이스X에 유용한 참고 자료를 제공한다. 더 저렴하고 빈번한 발사는 그 주위에 궤도 운반 및 위성 서비스 생태계에 대한 수요를 창출하고 있다.
앞으로 스페이스X 주식에서 주시해야 할 주요 레벨은 최근 고점인 약 151달러와 심리적 레벨인 150달러다. 150달러 이상의 지속적인 움직임은 역대 최고점인 약 160달러를 재테스트하는 길을 열어줄 수 있다. 하락 측면에서는 140달러가 첫 번째 심리적 지지선이며, 그 다음은 약 135달러의 50일 이동평균이다. 옵션 시장은 9월 22일 시험 비행을 중심으로 높은 변동성을 가격에 반영하고 있으며, 이는 트레이더들이 큰 가격 변동에 대비하고 있음을 시사한다. 풋-콜 스큐는 투자자들이 하향 리스크에 대해 헤지하고 있음을 나타내지만, 상향 콜에도 상당한 관심이 있다.
트레이더들에게 핵심은 스페이스X의 단기 궤적이 9월 22일 스타십 시험 비행의 성공에 달려 있다는 것이다. 임무가 성공하면 160달러까지 랠리가 촉발될 수 있는 반면, 실패나 지연은 140달러로 되밀리는 계기가 될 수 있다. 더 넓은 우주 경제도 순풍을 제공하고 있으며, 임펄스 스페이스 같은 기업들이 상당한 투자를 끌어들이고 있다. 이는 시험 비행을 중심으로 잠재적으로 상당한 변동성을 유발할 수 있는 환경을 조성하며, 포지션 사이징과 리스크 관리가 이러한 환경에서 중요해진다.
더 넓은 관점에서, 스페이스X에 대한 투자 논리는 즉각적인 시험 비행을 넘어 확장된다. 로켓 제조에서 위성 배치 및 광대역 서비스에 이르기까지 회사의 수직 통합은 다른 소수의 기업만이 따라잡을 수 있는 독특한 경쟁 우위를 창출한다. 위험하지만 스타십 프로그램은 우주 접근의 경제학을 근본적으로 바꿀 잠재력을 가지고 있다. 회사가 신속한 재사용을 달성할 수 있다면 발사 비용을 한 자릿수로 줄일 수 있어, 현재 엄청나게 비싼 새로운 시장과 응용 분야를 열 수 있다. 여기에는 우주 관광, 소행성 채굴, 심지어 화성 식민지화가 포함될 수 있다.
그러나 투자자들은 리스크를 염두에 두어야 한다. 스타십 프로그램은 매우 실험적이며, 항공우주 개발에서 좌절은 흔하다. 시험 비행이 실패하면 프로그램이 몇 달 또는 몇 년 지연될 수 있으며, 이는 주식에 부담을 줄 것이다. 또한, 규제 장애물이 발사 속도를 늦출 수 있고, 다른 우주 기업들과의 경쟁이 스페이스X의 시장 점유율을 잠식할 수 있다. 이미 평가는 상당한 성장을 가격에 반영하고 있으며, 어떤 실망도 급격한 조정으로 이어질 수 있다. 주시해야 할 주요 레벨은 160달러 저항선과 140달러 지지선이다.
우주 산업의 경쟁 환경이 치열해지고 있다. 블루 오리진, 로켓 랩, 리라이어블 로보틱스 같은 기업들도 모두 재사용 로켓 기술을 개발하고 있지만, 아직 스페이스X의 규모나 재사용성을 달성한 곳은 없다. 글로벌 우주 경제는 2040년까지 1조 달러 이상의 가치를 가질 것으로 예상되며, 스페이스X는 이 시장의 상당한 점유율을 차지할 좋은 위치에 있다. 주시해야 할 주요 레벨은 160달러 저항선과 140달러 지지선이다. 160을 돌파하면 170이 열릴 수 있고, 140 아래로 돌파하면 130이 노출될 수 있다.
주식의 평가도 고려할 가치가 있다. 현재 수준에서 스페이스X는 향후 몇 년간의 상당한 성장을 가격에 반영하고 있다. 회사의 혁신 실적은 인상적이지만, 어떤 좌절도 투자자 심리에 부담을 줄 수 있다. 9월 22일 시험 비행은 주식의 단기 방향을 결정할 수 있는 중요한 사건이다. 임무가 성공하면 강세 논리를 검증하고 160달러를 향한 랠리를 촉발할 수 있다. 실패하면 135-140달러를 향한 급격한 조정을 촉발할 수 있다. 트레이더들은 이벤트에 앞서 신중하게 노출을 포지셔닝해야 한다.
트레이딩 인사이트
스페이스X의 단기 궤적은 9월 22일 스타십 시험 비행의 성공에 달려 있다. 임무가 성공하면 160달러를 향한 랠리가 촉발될 수 있는 반면, 실패나 지연은 140달러로 되밀리는 계기가 될 수 있다. 더 넓은 우주 경제도 순풍을 제공하고 있으며, 임펄스 스페이스 같은 기업들이 상당한 투자를 끌어들이고 있다. 옵션 시장은 시험 비행을 중심으로 높은 변동성을 가격에 반영하고 있다.