

POIN UTAMA: Tesla mengirim 486,532 kendaraan pada kuartal ketiga 2026, sekitar 5.3% di atas konsensus gabungan 461,974 unit. Produksi pada kuartal itu 464,391 kendaraan, sehingga pengiriman melampaui output pabrik sebesar 22,141 unit, dan pemasangan penyimpanan energi mencapai 13.7 GWh. Saham menutup perdagangan pada Jumat 2 Oktober di $370.59, naik sekitar 4.7% pada hari itu, dengan laporan keuntungan kuartal ketiga dijadwalkan pada Rabu 21 Oktober setelah penutupan pasar.
Angka pengiriman kuartalan adalah angka keras yang paling sering diterbitkan oleh Tesla, tiba beberapa minggu sebelum laporan keuangan dan tidak membawa informasi pendapatan, laba, maupun kas secara mandiri. Nilainya bagi harga saham terletak pada seberapa jauh angka itu mempersempit rentang kemungkinan hasil kuartal berikutnya. Tesla melaporkan 486,532 pengiriman untuk tiga bulan hingga September, sementara konsensus gabungan sudah menanti 461,974 kendaraan. Selisihnya 24,558 unit, atau sekitar 5.3%, cukup besar untuk mengatur ulang ekspektasi di seluruh bisnis otomotif sebelum satu pun pembukuan selesai. Reaksinya datang cepat. Pada perdagangan Jumat 2 Oktober, saham maju sekitar 4.7% ke penutupan $370.59 dan ikut menopang sesi yang secara keseluruhan lebih kuat bagi indeks utama AS.
Angka produksi adalah separuh laporan yang lebih membuka tabir. Tesla membangun 464,391 kendaraan selama kuartal itu sambil mengirim 486,532, sebuah selisih 22,141 unit yang diambil dari kendaraan yang sudah berada di persediaan. Selisih sebesar itu dalam satu kuartal bukanlah pembulatan. Ini berarti mobil yang sudah selesai menumpuk lebih cepat daripada yang bisa dikirim atau didaftarkan, dan hal itu mempercantik baris pengiriman terhadap kesehatan sistem produksi di belakangnya. Investor yang hanya membaca angka utama akan melewatkan pembedaan itu, dan laporan keuangan 21 Oktober akan menunjukkan apakah penarikan persediaan tersebut menimbulkan biaya kas atau penyesuaian harga. Efisiensi produksi, bukan volume pengiriman semata, yang memisahkan pemulihan yang berkelanjutan dari kuartal yang kebetulan bertiming bagus.
Perbandingan yang lebih berat daripada keunggulan pengiriman adalah kuartal setahun sebelumnya. Pada kuartal ketiga 2025 Tesla mengirim 497,099 kendaraan, sebuah periode yang memang digelembungkan oleh pembeli yang buru-buru menangkap insiden pajak AS sebelum kedaluwarsa. Dibandingkan basis itu, 486,532 kendaraan yang dikirim pada kuartal ketiga 2026 mencerminkan penurunan sekitar 2.1%. Jadi kuartal yang diperlakukan pasar sebagai terkuat tahun ini sebenarnya adalah yang terbaik kedua, dan keunggulan utama di segmen ini bertepatan dengan kontraksi tahunan. Komentariselah membingkai kekurangan itu sebagai basis tinggi yang tinggi, bukan sebagai pangsa yang hilang, dan pembedaan itu akan menentukan seberapa lama rally Jumat 2 Oktober bertahan.
Urutan sepanjang 2026 mendukung pembacaan itu. Pengiriman pada kuartal kedua adalah 480,126 kendaraan, dan pengiriman kuartal ketiga 486,532 berada 6,406 unit di atas level tersebut. Berdasarkan angka perusahaan sendiri, kuartal ketiga jelas menjadi kuartal terkuat 2026, unggul dari kuartal kedua dan jauh melampaui kuartal pertama dan keempat yang lebih lemah pada tahun sebelumnya. Progresi itulah yang meningkatkan peluang Tesla menghindari penurunan tahunan ketiga berturut-turut pada pengiriman, hasil yang jika terjadi akan meninggalkan bisnis otomotifnya dalam pelemahan struktural yang terlihat jelas. Pertanyaan yang masih terbuka adalah apakah kenaikan berurutan yang modest sekitar 1.3% cukup kuat dari sisi harga untuk memperbaiki profitabilitas, dan laporan 21 Oktober adalah tempat jawaban itu diberikan.
Di luar kendaraan, baris penyimpanan adalah tempat Tesla tumbuh paling konsisten. Penyimpanan energi yang dipasang pada kuartal itu mencapai 13.7 GWh, angka yang terus berjalan lebih cepat daripada laju bisnis mobil dan datang dengan pengakuan pendapatan yang tersebar di sepanjang jadwal proyek, bukan diakui sekaligus saat serah terima. Instalasi jaringan listrik skala besar menggerakkan angka itu secara bertahap, sehingga kuartal yang kuat di sini lebih banyak bicara tentang konversi proyek daripada permintaan berjalan, dan total sejak awal tahun akan lebih penting daripada satu kuartal. Bagi ekuitas, penyimpanan dan mobil adalah dua argumen berbeda: yang satu menopang pendapatan dan kas jangka pendek, yang lain memikul valuasi. Memisahkannya berguna ketika angka 21 Oktober tiba, karena keduanya jarang mengecewakan atau mengejutkan pada periode yang sama.
Titik awal semua ini adalah seberapa jauh harga saham sudah bergerak. Kenaikan 4.7% pada Jumat 2 Oktober datang sementara saham masih sekitar 18% lebih rendah sejak awal tahun, atau imbal hasil sekitar minus 17.6%. Dengan kata lain, satu data pengiriman yang kuat hanya memulihkan sebagian dari penurunan yang sudah berjalan sepanjang sebagian besar tahun ini, dan pasar memperlakukan setiap katalis sebagai satu langkah, bukan perubahan tren. Kerangka itu punya konsekuensi praktis untuk penentuan posisi. Ketika saham turun tajam dibanding tahun lalu dan melonjak karena satu data, pembeli sering kali sekaligus menutup posisi dan menaikkan penilaian, yang menghasilkan pergerakan yang bisa melampaui perubahan yang mendasarinya. Penutupan Jumat di $370.59 paling tepat dibaca sebagai pasar yang menilai ulang risiko pengiriman, bukan risiko profitabilitas, yang masih terbuka sampai laporan keuangan keluar.
Otonomi adalah bagian dari cerita ekuitas yang tidak bisa Paying2, dan ia membawa bobot valuasi yang jauh melampaui kontribusi kininya terhadap pendapatan. Cybercab yang dirancang khusus oleh Tesla dilaporkan mulai mengangkut penumpang berbayar dalam layanan robotaxi di Austin sekitar 3 September, sebuah langkah yang memindahkan program tersebut dari peragaan menuju layanan komersial apabila laporannya terbukti. Klaim bahwa pengawasan keselamatan sudah dihapus sepenuhnya dari operasi di Texas dan Florida belum terverifikasi dan harus diperlakukan begitu saja sampai perusahaan atau regulator mengonfirmasi. Yang bisa dikatakan adalah armada masih lebih kecil daripada armada pesaing utama di pasar yang sama. Ukuran armada bukanlah imbal hasil, dan hanya perjalanan berbayar, utilisasi kendaraan, biaya operasi, serta porsi perjalanan yang butuh bantuan jarak jauh yang akan memberi tahu investor apakah otonomi sedang menjadi baris pendapatan.
Alasan keunggulan pengiriman hanya memiliki nilai prediktif yang terbatas adalah karena volume dan laba dapat bergerak ke arah yang berlawanan. Tesla tidak merinci harga, insentif, maupun diskon dalam rilis pengiriman, sehingga sebuah kuartal bisa unggul pada unit sementara laba kotor otomotif turun, dan cara untuk mengetahuinya adalah laporan 21 Oktober. Empat butir layak diperhatikan di sana: laba kotor otomotif di luar kredit regulasi, arah harga jual rata-rata dan insentif yang menempel padanya, belanja modal, dan arus kas bebas. Kredit regulasi khususnya telah mempercantik profitabilitas otomotif selama beberapa kuartal, dan pembaca yang hanya melacak angka utama akan melebih-lebihkan perbaikan itu. Angka 486,532 adalah masukan yang membuat keempat baris tersebut bisa ditafsirkan, bukan pengganti untuk membacanya.
Kapasitas pendanaan telah menjadi bagian hidup dari pembahasan, dan di sini catatan yang ada perlu diperhatikan. Sebuah angka yang beredar luas mengaitkan perluasan kapasitas peminjaman sebesar $25 billion dengan Tesla lewat fasilitas kredit yang telah disiapkan, dengan besaran yang diperuntukkan untuk mendanai investasi yang meningkat di bidang kecerdasan buatan. Angka itu tidak dapat dikonfirmasi terhadap pelaporan primer dan ditampilkan di sini sebagai belum terkonfirmasi, bukan sebagai fakta. Benar atau tidak angka tepatnya, poin dasarnya tetap berlaku dan bisa dinyatakan tanpanya: perusahaan yang mengejar otonomi, robotika, dan infrastruktur energi dengan kecepatan seperti yang digambarkan Tesla akan membutuhkan pendanaan eksternal, dan akses ke kredit yang telah disepakati menentukan seberapa jauh program itu bisa dibawa tanpa kembali ke pasar ekuitas. Kapasitas peminjaman adalah opsi, bukan kas yang sudah terpakai, dan investor harus memisahkannya ketika membaca laporan arus kas.
Ada peristiwa yang lebih dekat yang bisa mengubah sentimen sebelum laporan keuntungan. Perkenalan Roadster, awalnya dijadwalkan pada 1 Oktober, ditunda ke 15 Oktober karena cuaca ekstrem dan karena presentasinya memerlukan lokasi terbuka. Itu memindahkan acara tersebut ke dalam periode pelaporan dan berada di depan angka 21 Oktober, yang penting untuk dua alasan. Jadwal produksi, harga, atau komitmen volume yang diberikan di acara menjadi informasi yang akan dibawa pasar ke dalam ekspektasi kuartalan. Dan penundaan kedua pada program yang sudah disebut sangat lama tertunda akan memberi tahu investor sesuatu tentang eksekusi yang tidak bisa ditutup oleh angka pengiriman apa pun. 13.7 GWh penyimpanan yang dipasang dan 486,532 kendaraan yang terkirim menggambarkan bisnis sebagaimana adanya, sedangkan acara 15 Oktober menggambarkan bisnis seperti yang ingin dibangun oleh manajemen.
Rabu 21 Oktober setelah penutupan pasar adalah tanggal yang menentukan apa arti Jumat 2 Oktober. Pasar memiliki keunggulan pengiriman 5.3% terhadap konsensus, penurunan 2.1% year-on-year, kekurangan produksi dibanding pengiriman, dan angka penyimpanan 13.7 GWh. Yang tidak dimilikinya adalah bukti apa pun tentang profitabilitas. Laporan yang konstruktif akan menunjukkan laba kotor otomotif di luar kredit tetap terjaga saat volume naik, belanja modal yang tidak melampaui penciptaan kas operasi, dan arus kas bebas yang mendanai program otonomi dan robotika tanpa ekuitas baru. Laporan yang lemah akan menunjukkan keunggulan pengiriman yang dibeli dengan harga dan insentif. Dari sekarang sampai saat itu, acara Roadster pada 15 Oktober adalah katalis terjadwal terakhir. Rally dari penutupan $370.59 sudah menilai ulang risiko pengiriman. Ia belum menilai ulang pertanyaan imbal hasil.
Wawasan trading
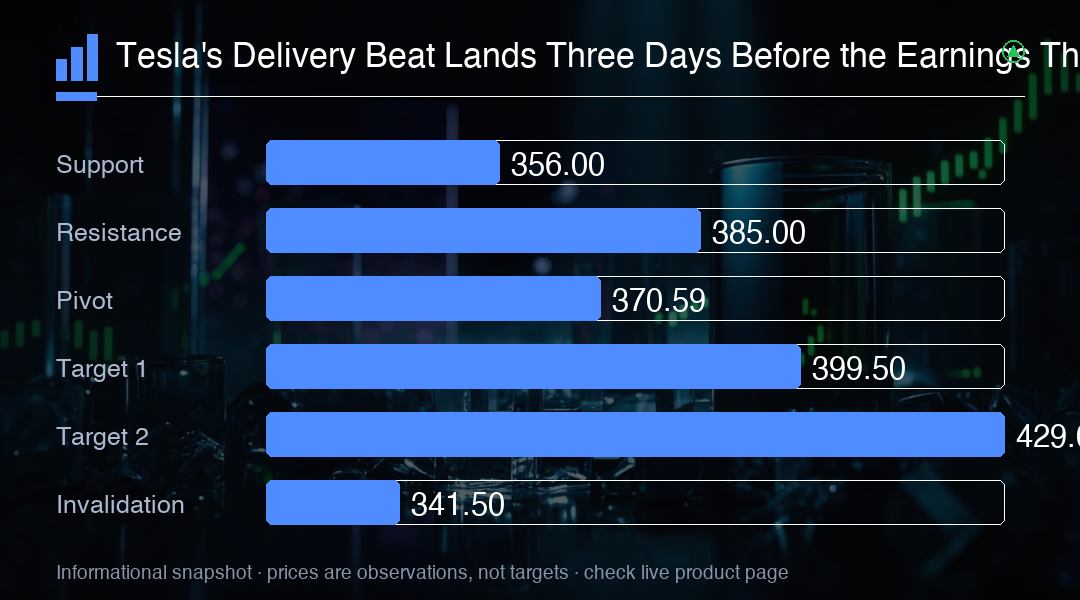
Perlakukan keunggulan pengiriman ini sebagai penilaian ulang atas risiko volume, bukan atas risiko profitabilitas: 486,532 unit melampaui konsensus 461,974, tetapi pengiriman tetap turun 2.1% dari 497,099 setahun sebelumnya dan melampaui produksi 464,391 sebesar 22,141 kendaraan. Dengan saham di $370.59 dan masih sekitar 18% di bawah posisi awal tahun, posisi ini sekarang merupakan tradeoff laporan keuangan, dan Rabu 21 Oktober setelah penutupan adalah peristiwa biner. Perhatikan laba kotor otomotif di luar kredit regulasi, harga jual rata-rata beserta insentifnya, dan arus kas bebas dibanding belanja modal, karena keunggulan yang dibiayai diskon berakhir lebih rendah. Acara Roadster pada 15 Oktober berada di antaranya dan bisa menggeser rentang sebelum laporan keluar.