

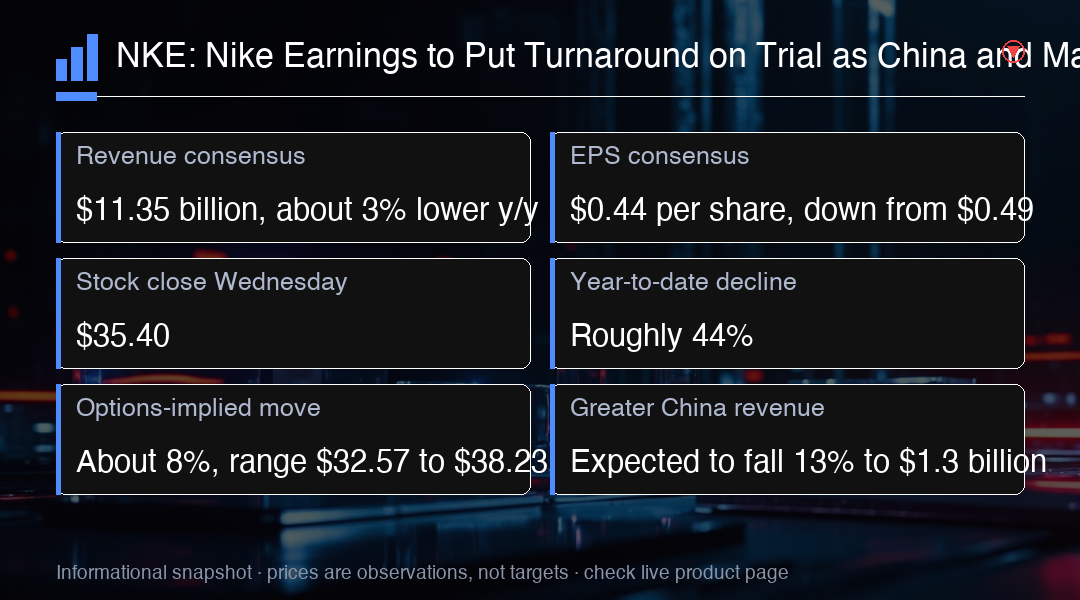
Nike NKE melaporkan hasil kuartal fiskal pertama pada penutupan dagang Kamis, dengan Wall Street mengharapkan pendapatan sebesar $11.35 billion, sekitar 3% lebih rendah dibandingkan tahun sebelumnya, serta laba sebesar $0.44 per saham, turun dari $0.49. Untuk merek dengan skala sebesar ini, penurunan pendapatan 3% berarti jumlah penjualan absolut yang signifikan, bukan sekadar selisih pembulatan, dan angka laba yang lebih rendah menunjukkan bahwa tekanan diperkirakan akan mencapai laba bersih, bukan hanya sisi atas laporan. Karena itu, konsensus memposisikan laporan ini sebagai sebuah uji stabilisasi, bukan sebagai peristiwa pertumbuhan.
Saham ditutup pada angka $35.40 di hari Rabu dan telah kehilangan sekitar 44% sejak awal tahun, sehingga berada di dekat level yang terakhir terlihat sekitar satu dekade lalu. Opsi mengimplikasikan pergerakan sekitar 8% pada hari laporan, yang menempatkan rentang harga segera setelah laporan di kisaran $32.57 hingga $38.23. Rentang tersirat tersebut merupakan estimasi pasar sendiri mengenai sejauh mana harga saham diperkirakan akan bergerak menuju pengumuman, dan rentang itu membentuk kerangka perdebatan sebelum angka-angkanya diuraikan: pergerakan di dalam rentang dibaca sebagai kebisingan, sedangkan pergerakan di luar rentang menunjukkan bahwa pandangan pasar benar-benar telah berubah.
Karena itu, Hasil yang hanya sedikit melampaui ekspektasi mungkin belum memadai. Investor mencari bukti bahwa turnaround yang dijalankan CEO Elliott Hill dengan konsep Win Now sedang menstabilkan permintaan, membersihkan kelebihan persediaan, dan membangun kembali lini produk Nike setelah hampir dua tahun kemajuan yang tidak merata. Strategi itu harus membuktikan diri lewat eksekusi, bukan niat, yang berarti produk tiba tepat jadwal, promosi yang menopang harga dan tidak merusaknya, serta persediaan yang bersih tanpa diskon yang lebih dalam dibanding periode sebelumnya. Jarak antara sebuah ketahanan dan sebuah turnaround penting di sini: ketahanan terhadap konsensus hanya berarti kuartal tersebut mencukupi standar yang sudah diturunkan.
Pendapatan Greater China diperkirakan turun 13% menjadi $1.3 billion, menyusul penurunan dua digit lain pada kuartal lalu. Nike sudah rapuh menghadapi diskon yang berat, assortmen produk yang menua, dan pesaing domestik yang lebih kuat seperti Anta dan Li Ning. Penurunan curam kedua berturut-turut itu penting karena menghapus salah satu dari sedikit mesin pertumbuhan yang cukup besar untuk mengimbangi kelemahan di wilayah lain, dan ini menunjukkan bahwa penataan ulang wilayah tersebut berjalan dengan jam yang lebih panjang daripada bagian turnaround lainnya. Investor berulang kali memperlakukan penurunan di China sebagai bersifat struktural, bukan siklikal.
North America dan kanal grosir menawarkan perbandingan yang lebih menggembirakan. Pendapatan Amerika Utara naik 3% pada kuartal lalu, sementara penjualan grosir meningkat seiring Nike memperbaiki hubungan dengan peritel yang sebelumnya diprioritaskan ulang saat dorongan ke arah direct-to-consumer. Kanal grosir penting justru karena kanal milik sendiri sedang menyusut: mengembalikan produk ke rak-rak mitra memulihkan jangkauan tanpa Nike menanggung seluruh risiko persediaan dan diskon, dan ruang rak yang lebih sehat di tempat lain dapat mengimbangi hasil kanal milik sendiri yang melemah. Pengiriman grosir juga memiliki profil margin yang berbeda dari kanal milik Nike sendiri.
Nike Direct tetap menjadi sisi yang canggung dari strategi ini. Pendapatan direct turun 7% pada kuartal sebelumnya dan penjualan digital turun 12%, menunjukkan bahwa menjual lebih banyak barang melalui kanal milik Nike sendiri belum otomatis menciptakan permintaan konsumen yang lebih kuat. Angka digital adalah sinyal yang lebih tajam dari keduanya, karena online diperkirakan menjadi kanal yang paling mudah untuk diskalakan. Angka itu juga mempersempit logika peralihan arah, karena hubungan langsung yang melemah menghilangkan keunggulan harga dan data pelanggan yang menjadi alasan peralihan tersebut. Ketegangan itulah yang membuat angka Direct kali ini lebih penting daripada pendapatan utama.
Sebelumnya Nike memandu gross margin kuartal pertama agar membaik sedikit setelah tujuh kuartal berturut-turut mengalami tekanan secara year-over-year pada basis yang mendasarinya. Hal itu menjadikan kinerja margin sebagai uji paling bersih apakah pengurangan diskon, disiplin persediaan, dan pengendalian biaya mulai bekerja. Tujuh kuartal sudah cukup panjang untuk membentuk tren, bukan sekadar satu periode lemah, dan panduan perbaikan sedikit menetapkan standar yang rendah, sehingga arah dasar dari baris tersebut membawa informasi lebih banyak daripada ketahanan atau kegagalan pada angka pendapatan. Disiplin persediaan adalah yang paling lambat muncul dalam laporan, karena penjualan likuidasi menunda pendapatan yang seharusnya menggantikannya.
Perbandingan menuntut kehati-hatian. Gross margin yang dilaporkan pada kuartal lalu melonjak menjadi 49.2%, naik 890 basis poin secara year-over-year, tetapi hampir seluruh perbaikan itu berasal dari pengembalian bea masuk sekitar $986 million. Di luar manfaat sekali-webpack tersebut, margin berada di 40.2%, turun sekitar 10 basis poin secara year-over-year. Pengembalian dana mengembalikan uang yang sudah dibayarkan, bukan uang yang dihasilkan dari penjualan produk, sehingga angka yang dilaporkan naik tanpa menggambarkan ekonomi kuartal tersebut. Menghapusnya menunjukkan baris dasar yang mendekati datar, dan itu cerita yang berbeda dari yang disiratkan angka utama.
Katalis besar berikutnya mungkin adalah hari investor Nike pada pertengahan November, ketika CFO baru Dave Denton dan tim manajemen yang lebih luas diperkirakan memberikan jadwal pemulihan yang lebih jelas. Tanggal persisnya belum dikonfirmasi oleh kalender hubungan investor Nike. Acara itu penting karena memaksa penyederhanaan: turnaround yang disajikan sebagai rangkaian prioritas menjadi lebih meyakinkan bila dipasangkan dengan urutan ketika prioritas-prioritas itu diperkirakan muncul dalam angka. Ini juga kesempatan pertama ketika jadwal pemulihan ditetapkan di hadapan investor, bukan sekadar dijelaskan dalam istilah umum.
Ekspektasi sudah rendah setelah harga saham turun 44%. Laporan Kamis harus menunjukkan bahwa pemulihan Nike sedang menjadi sesuatu yang dapat diukur. China tetap menjadi bagian paling sulit dari lomba ini. Harga awal yang tertekan mengubah cara laporan itu diterima, karena mengurangi jumlah berita baik yang diperlukan untuk menggerakkan saham, tetapi hal itu juga memuat beban pembuktian pada perusahaan, bukan pada ekspektasi. Tidak ada bagian dari konfigurasi saat ini yang menghapus keharusan bahwa angka-angka dasarnya membaik. Bukti yang dicari investor bersifat operasional, bukan finansial: penjualan produk dengan harga penuh dan persediaan kanal memberi sinyal lebih awal daripada margin yang dilaporkan.
Konsensus laba, pendapatan China, penurunan harga saham, dan angka pengembalian bea masuk dapat dipertanggungjawabkan. Perbaikan utamanya terletak pada aritmetika pergerakan tersirat: pergerakan 8% dari $35.40 adalah sekitar $32.57 hingga $38.23, bukan rentang $33 hingga $39 yang awalnya dikutip. Perbedaan itu bukan sekadar soal tampilan, karena rentang tersebut menjadi acuan untuk menilai apakah reaksi pasar terkendali atau berlebihan, dan rentang yang dibangun dari angka bulat membuat perbandingan itu sulit dipertahankan setelah kejadian. Aritmetika yang tepat penting karena rentang ini sering dikutip seolah-olah merupakan prakiraan, bukan hasil perhitungan.
Bagi para trader, konfigurasi ini adalah peristiwa dengan ekspektasi rendah dan hasil biner. Ketahanan margin di luar bea masuk bersama tren China yang stabil bisa mendorong rally pemulihan yang tajam, sedangkan satu kuartal lagi tekanan margin dasar kemungkinan memperpanjang penurunan danembalikan lantai $32.57 yang sudah jebol kembali relevan dalam permainan. Penempatan posisi menjelang laporan seperti ini cenderung condong pada narasi yang lebih mudah, dan risikonya terletak pada kesenjangan harga: pasar yang sudah dihargai untuk pergerakan terkendali tetap bisa dibuka di luar rentang tersirat, dan itulah sebabnya baris margin dasar lebih layak mendapat perhatian daripada ketahanan pada angka utama.
Wawasan Trading
Perhatikan gross margin di luar bea masuk, bukan angka utamanya. Pengembalian $986 million mendistorsi perbandingan, sehingga tren margin dasar adalah sinyal yang sebenarnya. Penutupan kembali di atas $38.23 akan mengonfirmasi tesis turnaround, sedangkan breakage di bawah $32.57 akan memperpanjang penurunan. Sesuaikan ukuran posisi untuk risiko gap di sekitar hari laporan.