

POIN UTAMA: Anthropic bisa mulai diperdagangkan segera pada pertengahan November 2026, dengan pemasaran resmi diperkirakan dimulai selama minggu 9 November dan kemungkinan hari pertama perdagangan sebelum Thanksgiving pada 26 November. Investor prospektif melihat nilai wajar $1.8 trillion hingga $2 trillion bagi perusahaan ini. Pendapatan mencapai sekitar $4.6 billion pada 2025 sementara kerugian operasionalnya $8.06 billion, sehingga penawaran ini akan menetapkan harga bagi bisnis yang tumbuh sangat cepat tetapi masih merugi secara mendalam.
Jadwalnya adalah bagian cerita yang paling bisa diperdagangkan. Pelaporan minggu ini menunjukkan bahwa perusahaan bisa melantai secara publik segera pada pertengahan November, sekitar tujuh minggu dari sekarang, setelah fase pemasaran yang diperkirakan dimulai selama minggu 9 November. Thanksgiving jatuh pada Kamis, 26 November tahun ini, sehingga hari pertama perdagangan sebelum tanggal itu akan nyaman berada di dalam kalender, bukan di tepinya. Perlakukan jadwal sebagai kemungkinan dan bukan kepastian, karena tidak ada isi pelaporan ini yang merupakan komitmen, dan sebuah perusahaan selalu bisa memindahkan, menunda, atau membatalkan jadwal.
Fase pemasaran umumnya disebut roadshow. Ini adalah periode ketika manajemen mempresentasikan bisnis kepada investor prospektif, sementara bank yang menjalankan penawaran menilai berapa banyak permintaan nyata yang tersedia pada harga yang diminta. Hal itu lebih penting bagi perusahaan sebesar ini dibandingkan dengan listing konvensional, karena valuasi satu triliun dolar tidak akan berhasil hanya dengan alokasi institusional. Roadshow adalah tempat buku pesanan diuji, dan tempat rentang harga terbentuk atau hancur sebelum sahamnya pernah dialokasikan.
Soal valuasi, investor prospektif melihat rentang wajar $1.8 trillion hingga $2 trillion. Anthropic juga berharap dapat menyamai atau melampaui ukuran penawaran yang tengah disiapkan SpaceX. Dua catatan penting. Pertama, listing SpaceX belum pernah terjadi, sehingga rujukan itu adalah tolok ukur terhadap sebuah transaksi yang direncanakan, bukan transaksi yang sudah selesai. Kedua, kata size ambigu di sini. Valuasi perusahaan dan uang yang dihimpun adalah dua angka yang sangat berbeda, karena sebuah penawaran hanya menjual sebagian dari bisnis, dan pelaporan mengenai target tersebut belum selalu membedakan keduanya dengan jelas.
Baris pendapatan adalah argumen terkuat bagi penawaran ini. Pendapatan mencapai sekitar $4.6 billion pada 2025, naik dari $386 million pada 2024. Itu hampir peningkatan dua belas kali lipat dalam satu tahun, dan itulah jenis kurva pertumbuhan yang membenarkan kelipatan valuasi yang luar biasa. Angka itu juga memberi tahu apa sebenarnya bisnis ini pada tahap ini: penjual developer dan enterprise untuk akses model, bukan bisnis perangkat keras, dengan pendapatan yang terkonsentrasi pada sejumlah kecil pelanggan besar dan kontrak penggunaan.
Baris biaya adalah argumen terkuat terhadap membayar harga di ujung atas rentang itu. Kerugian operasionalnya $8.06 billion, angka yang lebih besar daripada pendapatan itu sendiri. Menjalankan model frontier berarti membayar untuk compute, pusat data, dan talenta sebelum pendapatan terkait tiba, dan biayanya dibebankan di depan sementara pendapatannya datang di belakang. Investor karena itu diminta untuk mendanai sebuah kesenjangan, bukan sekadar mengkapitalalkan aliran laba, dan listing apa pun akan menyerahkan kepada pasar angka kuartalan yang bergerak mengikuti kesenjangan itu, bukan tingkat pertumbuhannya.
Rugi bersih utama $42 billion perlu ditangani dengan cermat. Sekitar $34 billion dari angka itu merupakan beban akuntansi yang terkait dengan instrumen pendanaan yang dapat dikonversi menjadi saham. Beban semacam itu adalah pengakuan atas dilusi yang diharapkan, bukan kas yang keluar dari bisnis, dan tidak memiliki efek langsung pada apa yang harus dikeluarkan perusahaan setiap kuartal untuk tetap beroperasi. Analisis apa pun yang menganggap seluruh $42 billion sebagai biaya kas akan sangat keliru. Kerugian operasional dan penciptaan kas adalah dua angka yang layak dipisahkan, dan keduanya menceritakan cerita yang sangat berbeda tentang perusahaan ini.
Jika angka-angka itu disandingkan, struktur transaksinya menjadi jelas. Basis pendapatan sekitar $4.6 billion yang tumbuh mendekati dua belas kali lipat berhadapan dengan kerugian operasional $8.06 billion, yang mengimplikasikan sebuah perusahaan yang belum pernah mendekati titik impas di lini operasional. Biaya membangun sistem AI lanjutan saat ini lebih besar daripada pendapatan yang dihasilkan sistem tersebut. Itu tidak membuat cerita ekuitasnya keliru, karena argumennya bertumpu pada skala di masa depan dan bukan profitabilitas saat ini, tetapi itu berarti rentang valuasi ini merupakan ekspektasi bahwa profit akan datang beberapa tahun lagi di dalam model, bukan di dalam laporan pendapatan saat ini.
Ada juga argumen tata kelola yang berjalan berdampingan dengan argumen finansial. Ketua eksekutif Dario Amodei menyerukan kemajuan yang lebih lambat di garis depan AI. Kerangka yang dia usulkan mencakup evaluator independen yang tertanam, standar keamanan industri yang umum untuk sektor ini, dan koordinasi internasional antar pemerintah. Bagi investor hal ini memotong dua sisi. Laju pertumbuhan kemampuan yang lebih lambat bisa mengurangi risiko peristiwa yang memicu valuasi ulang seluruh sektor, dan bisa mendukung argumen bahwa perusahaan ini memimpin soal keamanan. Di sisi lain, hal itu juga membatasi laju pertumbuhan jangka pendek yang menjadi sandaran kelipatan pendapatan.
Potret kompetitifnya memperkuat kehati-hatian tersebut. Pesaing OpenAI telah menunda rencana listing sendiri, dengan Sam Altman berpendapat bahwa melantai sekarang akan salah langkah. Dua pengembang terkemuka yang tiba pada kesimpulan berlawanan tentang pasar yang sama adalah sinyal berguna tentang seberapa tidak mapannya penetapan harga ekuitas AI saat ini. Jika Anthropic bergerak lebih dulu, perusahaan ini akan berada di depan pesaing terdekatnya soal penentuan harga, dan itu sebuah keunggulan dalam penawaran yang bersifat promosi. Itu juga berarti bahwa valuasi publik pertama yang serius untuk laboratorium frontier independen akan menetapkan titik acuan bagi segalanya yang menyusul.
Hal-hal yang perlu dipantau bersifat konkret dan hadir melalui kalender yang sudah diketahui. Rentang harga akhir akan menunjukkan di mana permintaan sebenarnya berada dibanding pembahasan $1.8 trillion hingga $2 trillion. Jumlah saham yang ditawarkan akan menunjukkan berapa bagian perusahaan yang dijual, dan dengan demikian berapa banyak uang yang benar-benar dihimpun. Penetapan harga final akan menunjukkan apakah euforia awal berubah menjadi pesanan. Dari sekarang sampai minggu 9 November tidak ada yang perlu diperdagangkan selain jadwalnya, dan dari sana sampai 26 November aliran dokumen regulatory akan melakukan sebagian besar pekerjaan.
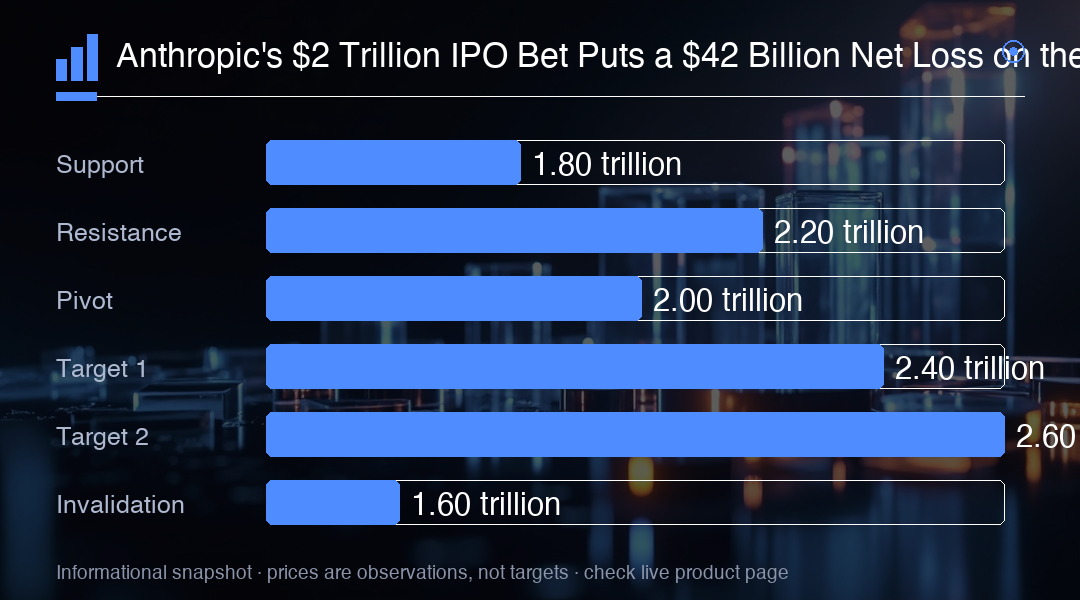
Untuk pasar yang lebih luas, konsekuensi praktisnya adalah bahwa valuasi AI satu triliun dolar akan segera ditetapkan di ruang publik, bukan di putaran pendanaan privately, dan sektor itu akan dinilai pada apa pun yang tersirat dari harga tersebut. Jika penawaran mendarat di dekat ujung atas rentang, tafsirnya mendukung infrastruktur AI, pemasok compute, dan saham-saham sejenis yang tercatat di bursa. Jika harganya berada di atau di bawah ujung bawah, atau meleset melewati jendela pra Thanksgiving, tafsir yang sama bekerja terbalik. Untuk sekarang, tangga valuasi di bawah membingkai diskusinya, dengan angka pendapatan dan kerugian yang menetapkan batas-batas fundamental yang harus dibenarkan oleh harga pertama di bursa.
Wawasan trading
Perlakukan pertengahan November sebagai tanggal yang mungkin, bukan tanggal yang pasti, dan perhatikan minggu 9 November untuk rentang harga dan jumlah saham, yang memperlihatkan apakah pembicaraan $1.8 trillion hingga $2 trillion bertahan setelah bertemu buku pesanan yang nyata. Transaksi di dekat ujung atas rentang itu akan menandai seluruh kompleks AI yang tercatat di bursa lebih tinggi, sedangkan harga di atau di bawah ujung bawah, atau pergeseran melewati 26 November, akan melakukan sebaliknya. Jangkar ekspektasi Anda pada kerugian operasional $8.06 billion, bukan angka bersih $42 billion, yang didominasi oleh beban akuntansi non kas.