

POIN UTAMA: Snapshot pasar menunjukkan minyak mentah Brent untuk pengiriman Desember di $101.62 per barel dan West Texas Intermediate untuk November di $90.19 pada pukul 03:00 ET hari Senin, dengan Brent turun 0.6% dan WTI turun 1% ketika perdagangan Asia dibuka. G7 sepakat pada Jumat untuk melepaskan 100 million barel minyak mentah dan produk bakar dari cadangan darurat, dengan porsi diesel yang besar dalam 20 hari. Arus ekspor Timur Tengah juga sudah pulih di atas level pra perang, dengan rata-rata tujuh hari 18.5 million barel per hari pada 1 Oktober terhadap rata-rata pra perang 18 million barel.
Kombinasi yang mendorong minyak mentah turun pada Senin pagi berjalan dari dua arah. Pasokan darurat sedang disiapkan pada saat yang sama ketika barel fisik kembali bergerak melalui Timur Tengah, dan keduanya bersama-sama menghilangkan sebagian premi kekurangan yang segera yang sudah terbentuk sejak perang yang melibatkan Iran dimulai. Harga tetap kehilangan nilai hanya secara moderat, bukan anjlok, dan itu memberi tahu seberapa cepat diskon geopolitik kembali begitu kabar arus itu dicerna. Snapshot pasar yang diambil pukul 03:00 ET menunjukkan futures minyak mentah Brent yang jatuh tempo Desember turun 0.6% di $101.62 per barel, sementara futures West Texas Intermediate untuk November turun 1% ke $90.19. Ketegangan geopolitik yang tinggi, yang dalam pelaporan yang sama digambarkan memuncak, membatasi seberapa jauh kerugian bisa bergerak.
Dua titik harga yang berjarak sekitar sebelas dolar adalah bentuk pasar saat ini. Brent di $101.62 dan WTI di $90.19 mencerminkan spread yang tetap lebar sepanjang konflik karena risiko pelayaran, asuransi kargo, dan ketersediaan barel non Timur Tengah semuanya masuk ke dalamnya. Bagi trader, pembacaan praktisnya adalah bahwa benchmark Cekungan Atlantik adalah yang memikul premi perang, sedangkan benchmarkdarat AS lebih terpapar pada level penyimpanan domestik dan spread kilang. Gerak kurang dari satu persen pada kedua kontrak hari Senin adalah jeda, bukan putaran arah. Premi perang sudah ada cukup lama untuk menjadi baseline yang diukur terhadap setiap headline pasokan.
Kesepakatan G7 yang dicapai pada Jumat adalah variabel kebijakan terbesar yang ada di papan. Kelompok itu sepakat melepaskan 100 million barel minyak mentah dan produk bakar dari cadangan darurat, dan porsi yang besar dari komponen diesel akan dilepaskan dalam 20 hari. Tujuan yang dinyatakan adalah meredam pasar energi terhadap gangguan pasokan yang disebabkan perang yang melibatkan Iran. Ukuran pelepasan lebih tidak penting daripada komposisi dan kecepatannya. Seratus million barel yang tersebar ke semua negara konsumen berarti berarti tetapi tidak membanjiri, sedangkan diesel yang tiba dalam rentang tiga minggu langsung masuk ke pasar produk yang paling ketat dalam beberapa bulan ke depan.
Analisis menyatakan bahwa keputusan itu mencerminkan mengetatnya pasar diesel seiring mendekatnya musim dingin Belahan Bumi Utara, dan keputusan itu juga menghapus risiko kebijakan tertentu yang menggantung di atas pasar, yaitu kemungkinan larval embargo ekspor diesel AS. Sebuah catatan analis membingkai pelepasan tersebut sebagai pengganti atas keputusan pasokan yang akan lebih langsung merugikan pengolah dan konsumen. embargo ekspor diesel AS akan mengetatkan neraca Cekungan Atlantik dan menarik produk ke arah AS pada saat ketika persediaan distillate global sudah turun. Langkah G7 telah menutup kemungkinan itu untuk sekarang, dan itulah sebabnya reaksi pada produk lebih terkendali dibanding reaksi pada minyak mentah.
Data fisiknya adalah bagian yang memperumit narasi kekurangan. Data pelacakan ekspor menunjukkan ekspor minyak mentah Timur Tengah berjalan di atas level pra perang pada empat hari terpisah selama minggu terakhir September. Data yang sama menempatkan arus di antara 19.5 million dan 22.5 million barel per hari pada 24 September dan sekali lagi pada 27, 28, dan 29 September, dengan rata-rata bergerak tujuh hari 18.5 million barel per hari pada 1 Oktober, di atas rata-rata pra perang 18 million barel per hari. Pada pandangan permukaan, pasokan tidak langka di tingkat agregat. Pelacakan ekspor adalah estimasi berbasis tanker dan terminal, bukan angka pemerintah, tetapi arahnya konsisten di setiap hari.
Pemulihan pada angka itu punya dua komponen, lebih banyak barel yang bergerak melalui Selat Hormuz dan penggunaan yang lebih luas atas rute ekspor alternatif. Keduanya membawa biaya yang tidak muncul dalam hitungan barel per hari. Pelayaran di kawasan itu tetap berisiko, premi asuransi tetap tinggi, dan pengalihan rute di sekitar titik sempit memperpanjang perjalanan serta menahan kapal. Itulah penjelasan praktis mengapa kekuatan ekspor di headline tidak sepenuhnya berubah menjadi harga yang tenang. Sebuah barel yang tiba terlambat, atau yang tidak akan diterima oleh pemilik kapal sama sekali, tidak setara dengan barel yang menyelesaikan jadwal pemuatan normal. Ketersediaan fisik dan ketersediaan komersial adalah dua masalah terpisah, dan celah di antaranya adalah tempat premi risiko yang tersisa.
Gambaran pasokan tetap rumit oleh serangan berlanjut di kawasan itu, dan itulah bagian cerita yang tidak bisa diverifikasi dari data pasar. Houthis yang bersekutu dengan Iran di Yemen mengatakan mereka menembakkan rudal dan drone ke fasilitas Saudi Aramco di Riyadh dan kawasan Khurais, sebagai balasan atas serangan yang dipimpin Saudi di Yemen. Arab Saudi belum mengonfirmasi serangan itu. Klaim tersebut harus diperlakukan secara ketat sebagai pernyataan yang belum terkonfirmasi. Jika ada bagiannya yang terverifikasi, dampaknya pada minyak mentah akan langsung dan besar, karena fasilitas itu berada di dalam sistem kapasitas cadangan terbesar di Timur Tengah. Sampai terkonfirmasi, ia berfungsi sebagai masukan volatilitas, bukan sebagai fakta pasokan.
Saudi Aramco bergerak di sisi harga, bukan volume, dan langkah itu melawan arah pasar yang ketat. Perusahaan itu secara tak terduga memangkas harga jual resmi Arab Light untuk Asia pada bulan November sebesar $3 per barel, membawa grade tersebut ke diskon $5 terhadap rata-rata Oman-Dubai. Itu adalah diskon terlebar sejak Juni 2020. Alasan yang dinyatakan adalah untuk mempertahankan pangsa pasar di Asia seiring naiknya biaya kargo, dan diskon rekor adalah alat kompetitif, bukan sinyal kekurangan. Produsen yang memangkas harga utama sementara ekspor berjalan di atas level pra perang adalah pola yang sudah pernah dilihat trader dalam kondisi permintaan lemah, dan itu adalah salah satu argumen yang lebih sunyi terhadap gagasan bahwa barel fisik benar-benar langka.
Kelompok produsen menambahkan lapisan terakhir. OPEC+ sepakat mempertahankan target produksi November tanpa perubahan, dan kelompok itu mengatakan rapat berikutnya akan debtors-held pada 1 November. Mempertahankan target alih-alih menaikkannya adalah pilihan yang menonjol mengingat berapa banyak modal politik yang sudah dikeluarkan untuk mengelola pasar ini, dan itu membuat kelompok tersebut tidak memiliki kenaikan yang telah disepakati lebih awal jika harga terus meluncur. Tanggal rapat itu menetapkan penanda kalender yang jelas. Dari sekarang sampai saat itu, kelompok itu punya insentif untuk mempertahankan rentang harga saat ini secara publik sambil tidak melakukan apa pun secara operasional, yang berarti sinyal kebijakan dalam empat minggu ke depan kemungkinan bersifat retoris, bukan fisik.
Harga Brent di atas $100 tidak biasa, dan sekarang ia ditentukan oleh pertarungan antara dua kekuatan yang keduanya memiliki tanggal. Barel G7 tiba dalam 20 hari, kelompok produsen Rapat pada 1 November, dan ekspor Timur Tengah sudah rata-rata di atas level pra perang. Sebaliknya, risiko serangan kawasan belum selesai dan setiap kerusakan yang terkonfirmasi pada infrastruktur ekspor Saudi akan mengubah harga seluruh kurva dalam semalam. Itu adalah satu set penanda yang terdefinisi sangat baik untuk pasar yang diperdagangkan pada premi perang, dan itulah sebabnya trader sedang menahan posisi alih-alih membangunnya. Level yang paling penting adalah di mana Brent bertahan jika barel darurat diserap tanpa insiden, karena itu menjadi titik acuan baru untuk segala yang menyusul.
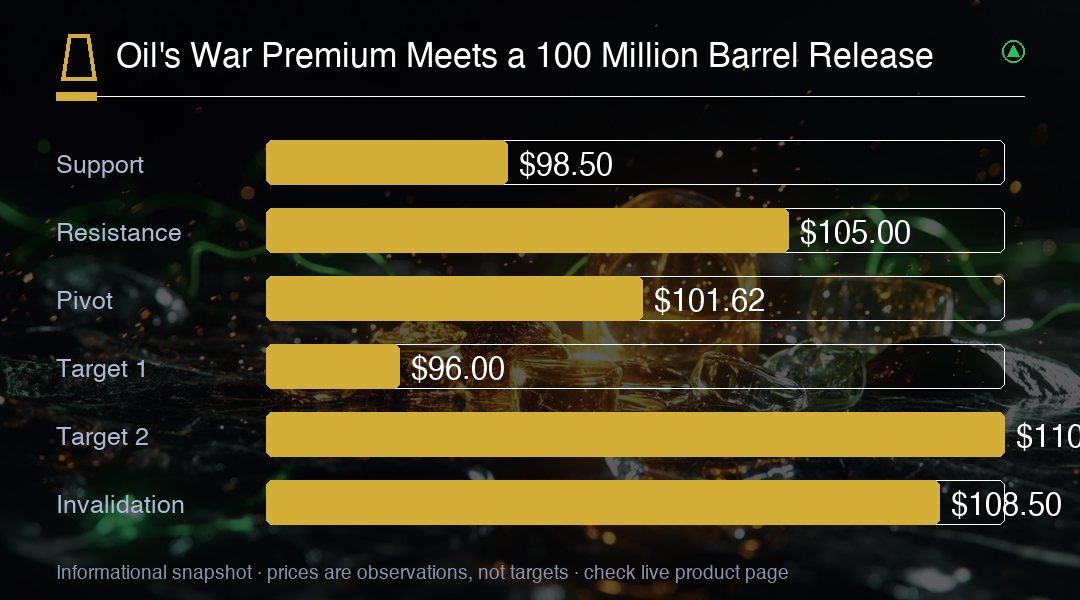
Susunan praktisnya menguntungkan kesabaran di pasar yang duduk di antara dua tanggal kebijakan dengan klaim militer yang belum terverifikasi menempel di papan catatan. Brent di $101.62 menjaga kasus bullish struktural tetap utuh sementara pelepasan dan pemulihan ekspor membatasi bagian atasnya, dan WTI di $90.19 menunjukkan berapa banyak premi perang yang sudah dihargai ke dalam benchmark pelayaran, bukan ke dalam benchmark AS. Penutupan kembali di bawah $99 akan mengatakan bahwa barel darurat diperlakukan sebagai pasokan sungguhan, sedangkan pergerakan di atas $105 akibat kerusakan infrastruktur kawasan yang terkonfirmasi akan mengatakan hal sebaliknya. Sampai salah satu kondisi itu terkonfirmasi, rentang antara sekitar $98 dan $105 adalah tempat sebagian besar nilai berada, dan diesel adalah kontrak tempat komposisi G7 benar-benar terasa.
Wawasan trading
Brent tertahan di dekat $101.62 oleh perlombaan antara bantuan pasokan yang berjadwal dan risiko serangan yang belum selesai, jadi perlakukan $98 hingga $105 sebagai rentang kerja sampai barel G7 diserap bersih atau kerusakan infrastruktur kawasan terkonfirmasi. Penutupan di bawah $99 mengonfirmasi sisi pemasok yang menang dan mendukung penjualan saat menguat menuju angka 90-an akhir; serangan terverifikasi pada kapasitas ekspor atau pemuatan Saudi di atas $105 membuka angka 110-an rendah. Diesel adalah tempat komposisi pelepasan itu benar-benar berdampak, jadi selisih harga produk minimal perlu bobot yang sama dengan arah minyak mentah menjelang musim dingin Belahan Bumi Utara.