

Euro menggali lubang yang lebih dalam ke $1.1160. Utang Prancis membebani mata uang. Euro mencatat minggu keempat berturut-turut merah.
Pasangan EURUSD jatuh serendah $1.1160 pada hari Senin, level terlemah sejak May 2025, sebelum diperdagangkan sekitar $1.1190. Penurunan ini mengikuti empat kerugian mingguan berturut-turut, memperpanjang penarikan yang telah berlangsung melalui perubahan ekspektasi suku bunga AS. Pasangan ini telah menyerahkan lebih dari 4% dari tinggi terbarunya, dengan kaki terbaru yang lebih rendah didorong oleh kombinasi kekuatan dolar dan kekhawatiran yang semakin meningkat tentang prospek fiskal zona euro. Terobosan hari Senin di bawah angka bulat $1.1200 mempercepat tekanan jual, karena pedagang algoritmik dan pengikut momentum bereaksi terhadap pelanggaran teknis tersebut.
Tekanan tersebut melampaui pasangan dolar. Euro juga melemah sekitar 0.4% terhadap franc Swiss dan 0.3% terhadap pound Inggris. Pergerakan mata uang silang tersebut menunjukkan kekhawatiran tentang euro itu sendiri, di samping kekuatan greenback yang lebih luas. Ketika euro jatuh terhadap mata uang yang sendiri tidak menguat dengan kuat, itu menunjukkan bahwa modal meninggalkan area euro, bukan sekitar berputar ke dolar. Franc Swiss, khususnya, telah lama berfungsi sebagai alternatif safe-haven di dalam Eropa, dan kelemahan euro yang berkelanjutan terhadap franc sering kali mencerminkan kekhawatiran struktural yang lebih dalam tentang stabilitas mata uang tunggal tersebut.
Premi pinjaman 10 tahun Prancis di atas Jerman mencapai sekitar 150 basis points pada hari Jumat, level yang terkait dengan krisis utang zona euro lebih dari satu dekade lalu. Itu berarti investor menuntut sekitar 1.5 percentage points lebih banyak imbal hasil untuk memegang utang Prancis. Kebuntuan politik dan keraguan tentang disiplin anggaran melemahkan kepercayaan. Beberapa analis memperingatkan bahwa ini dapat berubah menjadi masalah yang lebih luas di seluruh zona euro. Ambang 150bp signifikan karena itu kira-kira level di mana Bank Sentral Eropa pertama kali melakukan intervensi selama krisis utang negara 2011-2012. Spread pada level tersebut menunjukkan bahwa pasar memperhitungkan premi risiko yang signifikan untuk risiko negara Prancis, sesuatu yang tidak terpikirkan hanya dua tahun lalu ketika spread berkisar di sekitar 30bp.
Para pedagang sekarang memperkirakan peluang kenaikan Fed Oktober sekitar one-in-five, turun dari sekitar 64% seminggu sebelumnya. Namun, imbal hasil Treasury AS 10 tahun tetap berada di sekitar 5.26%. Berkurangnya ekspektasi untuk pertemuan kebijakan berikutnya telah meninggalkan dukungan imbal hasil yang substansial untuk aset dolar. Repricing tajam dalam peluang kenaikan mengikuti laporan payroll yang lebih lemah dari yang diperkirakan, yang menunjukkan pasar tenaga kerja mendingin lebih cepat dari yang diantisipasi. Namun, kurva imbal hasil belum menyesuaikan secara proporsional, menunjukkan bahwa pasar percaya Fed akan tetap hawkish lebih lama, atau bahwa premi jangka waktu sedang terbentuk sebagai respons terhadap pinjaman pemerintah yang tinggi.
Eropa memiliki tekanan inflasi sendiri. Inflasi utama September dipercepat menjadi 3.8%, sementara inflasi inti sedikit naik menjadi 2.5%, menjaga pengetatan ECB lebih lanjut dalam pandangan. Akselerasi inflasi utama terutama didorong oleh efek dasar energi, tetapi kenaikan harga inti lebih mengkhawatirkan bagi pembuat kebijakan karena menunjukkan bahwa tekanan harga semakin mengakar dalam jasa dan barang. Untuk ECB, ini menciptakan dilema yang sulit: menaikkan suku bunga untuk memerangi inflasi meningkatkan biaya pinjaman untuk pemerintah yang sangat berutang seperti Prancis, tetapi gagal bertindak berisiko membiarkan ekspektasi inflasi menjadi tidak terjangkar.
Tetapi suku bunga yang lebih tinggi juga meningkatkan biaya pembiayaan. Ketika investor khawatir tentang keberlanjutan utang, imbal hasil yang naik dapat disertai dengan mata uang yang melemah. Dinamika ini menciptakan lingkaran umpan balik potensial: imbal hasil yang lebih tinggi menaikkan biaya layanan utang, yang memperburuk defisit fiskal, yang pada gilirannya mendorong imbal hasil lebih tinggi lagi. Rasio utang terhadap PDB Prancis, yang sudah di atas 110%, menyisakan sedikit ruang untuk manuver fiskal. Jika biaya pinjaman tetap tinggi, pemerintah mungkin terpaksa menerapkan langkah-langkah austeritas yang semakin memperlambat pertumbuhan ekonomi, menambah hambatan fundamental euro.
Penyelamatan ECB tidak otomatis. Transmission Protection Instrument-nya, alat pembelian obligasi, mengatasi tekanan pembiayaan yang tidak wajar dan tidak teratur. Laporan menunjukkan bahwa posisi fiskal Prancis mempersulat kelayakan. TPI dirancang untuk mencegah fragmentasi pasar obligasi zona euro, tetapi aktivasinya memerlukan bahwa kebijakan fiskal suatu negara tetap dalam kerangka aturan fiskal UE. Pelanggaran berulang Prancis terhadap batas defisit dan ketidakstabilan politiknya dapat membuat ECB enggan mengerahkan alat tersebut, karena melakukannya dapat dianggap sebagai dominasi fiskal, secara efektif memonetisasi utang pemerintah.
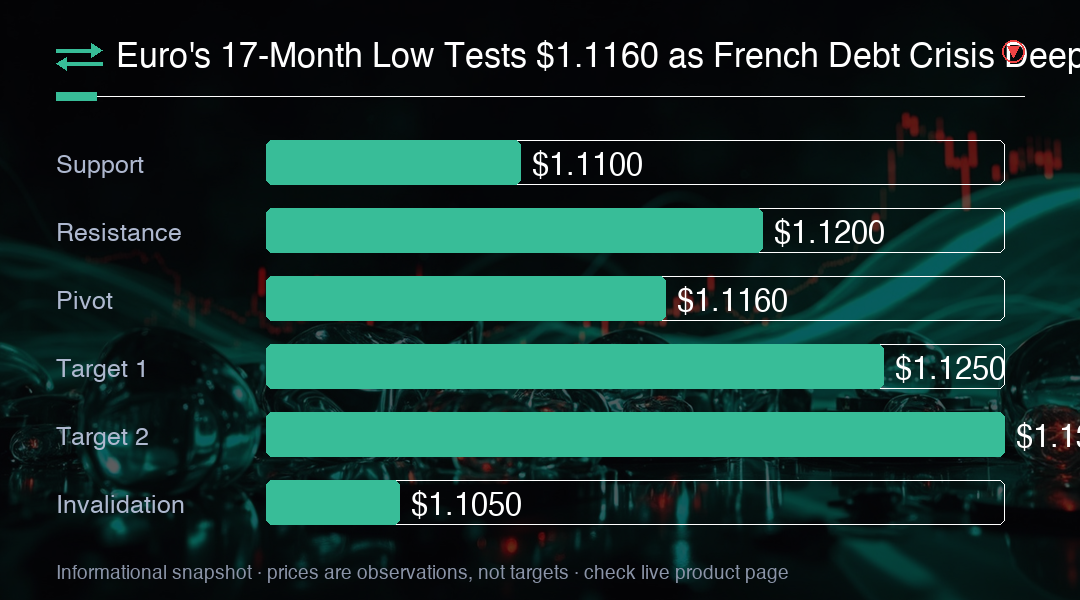
Dalam gambaran harga jangka pendek, $1.1200 adalah acuan angka bulat langsung di atas. Rendah hari Senin menandai acuan downside pertama; $1.1100 adalah area psikologis berikutnya di bawahnya. Ini adalah level untuk dipantau, bukan zona support yang mapan yang dikonfirmasi oleh pengujian berulang. Terobosan berkelanjutan di bawah $1.1100 kemungkinan akan memicu penjualan teknis tambahan, berpotensi membuka jalan menuju penghalang psikologis $1.1000. Sebaliknya, pemulihan kembali di atas $1.1200 akan menunjukkan bahwa tekanan jual langsung telah diserap, meskipun pembalikan yang lebih meyakinkan akan memerlukan pergerakan kembali di atas $1.1250.
Laporan ISM jasa AS tiba pada hari Senin pukul 10 a.m. ET, dengan ketenagakerjaan dan harga yang sangat relevan setelah laporan payroll yang lemah. Sektor jasa menyumbang sekitar 80% dari PDB AS, dan kesehatannya merupakan indikator ketahanan ekonomi yang penting. Pembacaan ISM yang kuat, terutama dalam komponen ketenagakerjaan dan harga yang dibayar, dapat menghidupkan kembali ekspektasi pengetatan Fed lebih lanjut dan mendorong dolar lebih tinggi. Sebaliknya, laporan yang lemah dapat memperkuat narasi bahwa pasar tenaga kerja sedang mendingin, berpotensi meredakan tekanan pada euro.
Perekrutan yang lebih lembut bersama dengan tekanan biaya yang persisten akan mempersulit prospek Fed. Rabu menit memberikan konteks lebih lanjut, meskipun mereka menggambarkan diskusi sebelum data pekerjaan terbaru. Menit tersebut dapat mengungkap seberapa khawatir pembuat kebijakan tentang lintasan pasar tenaga kerja dan apakah mereka melihat kelemahan terbaru sebagai jeda sementara atau awal dari perlambatan yang lebih jelas. Pasar juga akan mencari petunjuk tentang keseimbangan risiko antara inflasi dan pertumbuhan, yang dapat memengaruhi arah dolar.
Klaim pengangguran hari Kamis dan survei sentimen Michigan hari Jumat menambahkan tes lebih lanjut, terutama seputar ekspektasi inflasi. Pemulihan euro yang lebih kokoh akan lebih mudah dipertahankan jika imbal hasil AS mereda dan spread obligasi Prancis stabil. Kalender data minggu depan dapat terbukti penting: jika indikator ekonomi AS terus melemah sementara ketidakpastian politik Prancis berlanjut, euro mungkin kesulitan menemukan lantai. Namun, tanda-tanda kemajuan di front anggaran Prancis atau pergeseran dovi dalam retorika Fed dapat memberikan katalis untuk reli lega.
Wawasan trading
Penurunan euro ke level terendah 17 bulan mencerminkan campuran beracun: kerentanan fiskal Prancis, inflasi zona euro yang lengket, dan dolar yang ditopang oleh imbal hasil AS yang lengket. Spread Prancis-Jerman 150bp adalah metrik utama; pergerakan berkelanjutan di atas 175bp akan menandakan tekanan sistemik. Bagi pedagang, $1.1100 adalah garis berikutnya; penutupan harian di bawahnya membuka jalan ke $1.1000. Perhatikan spread OAT Prancis dan komentar ECB untuk tanda-tanda aktivasi TPI.