

Nvidia clôture à un record. La capitalisation boursière approche $6 trillion. Le rachat d'actions est étendu à $235 billion. Le leader des semi-conducteurs continue de profiter de l'essor des infrastructures IA, les investisseurs se ruant sur le titre alors que la demande en centres de données ne montre aucun signe de ralentissement. La domination de l'entreprise dans le calcul accéléré en a fait l'histoire actions la plus importante des marchés mondiaux, son évolution de prix étant désormais capable d'influencer la direction d'indices entiers.
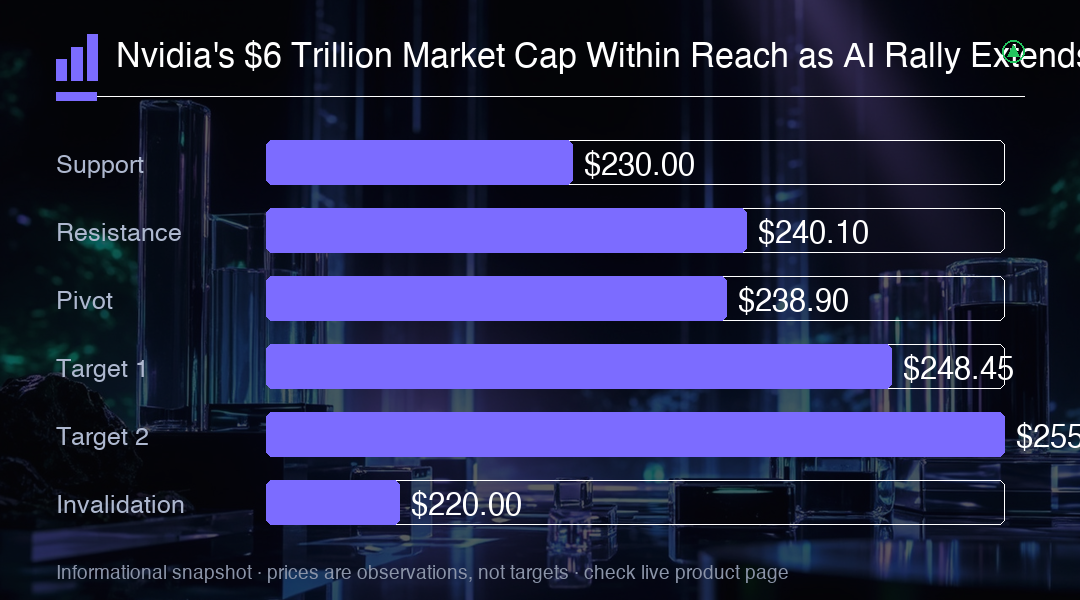
Nvidia NVDA a grimpé de 2.1% à $238.90 lundi, établissant un prix de clôture record. Les actions ont atteint $240.10 pendant la séance, laissant la clôture environ 0.5% sous ce pic intrajournalier. La progression a contribué à propulser le Nasdaq Composite vers un son propre record, l'influence démesurée du fabricant de puces sur l'indice jouant un rôle significatif dans la dynamique haussière du marché global. Le volume de négociation est resté élevé tout au long de la séance, reflétant un intérêt institutionnel fort et la participation continue des investisseurs particuliers qui considèrent Nvidia comme un proxy pour l'ensemble du trade IA.
La capitalisation boursière du fabricant de puces s'élève désormais à $5.76 trillion, soit environ $230 billion de moins que $6 trillion. Avec environ 24.15 billion d'actions en circulation, ce cap nécessiterait un prix autour de $248.45, en supposant que le nombre d'actions reste inchangé, ce qui représenterait un gain supplémentaire de 4% par rapport à la clôture de lundi. Le seuil de $6 trillion est plus qu'un simple nombre symbolique; il placerait Nvidia dans une catégorie à part parmi les entreprises mondiales, dépassant la capitalisation boursière totale des marchés actions de la plupart des nations combinées. Une telle valorisation représenterait une concentration remarquable de richesse dans une seule action, soulevant des questions sur le risque systémique et l'impact potentiel de tout retournement sur la stabilité du marché global.
Les actions sont en hausse de 28% cette année, un rythme remarquable pour une entreprise déjà valorisée en billions. La taille de Nvidia rend également ce mouvement conséquent au-delà des portefeuilles de semi-conducteurs: sa pondération élevée dans les grands indices américains signifie qu'une séance forte peut soutenir les indices de référence même lorsque les gains ailleurs sont moins convaincants. Cet effet d'indice crée une boucle de rétroaction où les flux passifs et le suivi des indices amplifient les mouvements du titre dans les deux sens. Quand Nvidia monte, le S&P 500 et le Nasdaq Composite ont tendance à suivre, indépendamment de ce qui se passe dans d'autres secteurs de l'économie.
Un grand fabricant de serveurs, le plus grand partenaire matériel de Nvidia, a rapporté une croissance de 47% de son chiffre d'affaires au troisième trimestre à $95.4 billion, dépassant les prévisions. La forte demande en IA a largement conduit cette augmentation, les opérateurs de centres de données continuant d'étendre leur capacité à un rythme sans précédent. Les résultats de ce partenaire clé de la chaîne d'approvisionnement servent de proxy en temps réel pour le carnet de commandes de Nvidia lui-même, suggérant que la prochaine période de reporting du fabricant de puces pourrait livrer une autre ronde de croissance substantielle. L'augmentation de 47% en glissement annuel du chiffre d'affaires de ce partenaire fabricant indique que le déploiement des infrastructures IA s'accélère plutôt qu'il ne décélère, les commandes de serveurs et d'équipements associés continuant de grimper.
Les propres résultats récents de Nvidia ont montré un chiffre d'affaires trimestriel en hausse de 106% à $96.2 billion. Les ventes de centres de données ont augmenté de 117% à $89 billion, représentant plus de 92% du chiffre d'affaires total. Ce taux de croissance extraordinaire souligne à quel point l'entreprise s'est transformée d'un concepteur de puces axé sur le jeu en principal bénéficiaire du déploiement mondial des infrastructures IA, les fournisseurs de cloud hyperscale et les clients d'entreprise se disputant une offre limitée. La croissance de 117% du chiffre d'affaires des centres de données est particulièrement frappante car elle démontre que la demande ne se contente pas de suivre le rythme de la capacité de production expansionniste de Nvidia mais la dépasse réellement, créant un environnement contraint par l'offre qui permet à l'entreprise de maintenir des prix premium.
Cette concentration explique pourquoi les dépenses en infrastructures IA restent le moteur le plus important de ses perspectives de rentabilité. Quand plus de 92% du chiffre d'affaires provient d'un seul segment, la fortune de l'entreprise est inextricablement liée aux budgets de dépenses en capital d'un nombre relativement petit de grands clients. Les rendements des actionnaires fournissent un autre soutien, mais l'histoire fondamentale reste celle de la concentration de la demande et de la durabilité des dépenses IA aux niveaux actuels. Si même une poignée de grands fournisseurs de cloud devaient ralentir ou suspendre leurs investissements en centres de données, l'impact sur la trajectoire de chiffre d'affaires de Nvidia serait immédiat et sévère, compte tenu du manque de diversification des marchés finaux de l'entreprise.
Nvidia a autorisé $150 billion supplémentaires de rachats le 28 septembre, portant son programme restant à $235 billion, devant être exécuté jusqu'à l'fiscal 2028. Les rachats peuvent augmenter le bénéfice par action en réduisant le nombre d'actions, rendant effectivement du capital aux actionnaires tout en faisant simultanément revendiquer à chaque action restante une portion plus large des bénéfices de l'entreprise. L'échelle pure de ce programme, plus grande que la capitalisation boursière totale de la plupart des entreprises du S&P 500, signale la confiance de la direction dans la génération de trésorerie soutenue. Aux prix actuels, l'autorisation de $235 billion représente environ 4% de la valeur de marché de Nvidia, fournissant un plancher significatif sous le titre alors que l'entreprise déploie son flux de trésorerie libre substantiel.
Malgré sa valeur de marché énorme, Nvidia se négocie à environ 20x les bénéfices prévus, comparativement à environ 30x les bénéfices passés. La différence reflète des attentes de croissance substantielle des bénéfices, les analystes modélisant une expansion continue du chiffre d'affaires à deux chiffres sur les prochaines années. Ce multiple forward est notablement inférieur au chiffre passé car les bénéfices croissent si rapidement que le dénominateur dans l'équation de valorisation s'étend presque aussi vite que le prix de l'action lui-même. Le multiple forward de 20x suggère que les investisseurs intègrent déjà une croissance significative, mais l'écart entre 20x et 30x les bénéfices passés indique que le marché s'attend à ce que les bénéfices croissent environ 50% plus vite que le rythme actuel, ce qui est une hypothèse agressive qui laisse peu de place à l'erreur.
Les traders devraient reconnaître la dépendance: des prévisions de bénéfices plus faibles rendraient la valorisation actuelle plus exigeante sans aucune augmentation du prix de l'action. Si les clients de centres de données commencent à modérer leurs dépenses ou si la concurrence s'intensifie, la compression du multiple pourrait être sévère, les investisseurs devant payer un prix similaire pour une entreprise avec une trajectoire de croissance moins certaine. La valorisation premium du titre laisse peu de place à la déception. Une réduction du multiple forward de 20x à, disons, 15x impliquerait une baisse de 25% du prix de l'action même si les estimations de bénéfices restaient inchangées, illustrant la sensibilité du titre aux changements du sentiment des investisseurs concernant la croissance future.
Les prévisions de chiffre d'affaires du prochain trimestre de la direction sont de $108 billion, plus ou moins 2%, avec une rentabilité brute autour de 74%. Fait intéressant, cette perspective suppose aucun revenu de calcul de centres de données en Chine, traitant effectivement le marché chinois entier comme zéro à des fins de planification. Cette hypothèse conservatrice fournit un coussin, car toute reprise des ventes en Chine représenterait un upside pur pour les chiffres guidés, mais elle met également en lumière les risques géopolitiques intégrés dans la base de revenus de l'entreprise. La guidance de bénéfice brut de 74% est particulièrement remarquable car elle suggère que Nvidia maintient son pouvoir de tarification même alors qu'il augmente sa production, un signe de la domination continue de l'entreprise sur le marché des puces IA et du manque d'alternatives viables pour les clients cherchant à construire des systèmes IA à grande échelle.
Sur le graphique, $240.10 est le plus haut de référence immédiat, suivi de la zone approximative $248-249 associée à une étiquette de prix $6 trillion. Ce second niveau est une arithmétique de cap, pas une résistance technique établie. Un mouvement soutenu au-delà du plus haut de lundi pourrait fournir une preuve plus forte de momentum qu'un bref pic intrajournalier, déclenchant potentiellement une nouvelle vague d'achat de la part de traders axés sur le momentum et de systèmes algorithmiques programmés pour répondre aux percées de chiffres ronds. La signification psychologique du cap de $6 trillion ne devrait pas être sous-estimée, car elle attirerait probablement une attention médiatique significative et pourrait amener une nouvelle cohorte d'investisseurs vers le titre, alimentant davantage la trajectoire haussière.
Analyse de trading
Le cap de $6 trillion de Nvidia est maintenant une question de quand, pas de si. Le niveau $248-249 est la cible arithmétique; une percée soutenue au-dessus de $240.10 confirmerait le momentum. Cependant, la concentration du chiffre d'affaires dans l'IA des centres de données (92% des ventes) signifie que tout ralentissement des dépenses en capital pourrait comprimer rapidement le multiple. Surveillez de près les prévisions du T4 de $108 billion et les hypothèses d'exposition à la Chine.