

POINTS CLÉS : Un relevé de marché montrait le Brent pour livraison en décembre à $101.62 le baril et le West Texas Intermediate pour novembre à $90.19 à 03:00 ET lundi, le Brent baissant de 0.6% et le WTI de 1% à l'ouverture des transactions asiatiques. Le G7 a décidé vendredi de libérer 100 millions de barils de pétrole brut et de produits pétroliers depuis les réserves d'urgence, dont une part importante de gazole dans les 20 jours. Les flux d'exportation du Moyen-Orient se sont également rétablis au-dessus des niveaux d'avant-guerre, avec une moyenne sur sept jours de 18.5 millions de barils par jour le 1 octobre contre une moyenne d'avant-guerre de 18 millions de barils par jour.
La combinaison qui a fait reculer le brut lundi matin jouait sur deux tableaux. Une offre d'urgence s'organisait en même temps que des barils physiques recommençaient déjà à circuler via le Moyen-Orient, et l'ensemble a retiré une partie de la prime de pénurie immédiate qui s'était installée depuis le début de la guerre impliquant l'Iran. Les prix n'ont cédé que modestement au lieu de s'effondrer, ce qui indique la rapidité avec laquelle la décote géopolitique est revenue une fois l'information sur les flux digérée. Un relevé de marché pris à 03:00 ET montre les futures de Brent expirant en décembre en baisse de 0.6% à $101.62 le baril, tandis que les futures de West Texas Intermediate pour novembre reculaient de 1% à $90.19. Des tensions géopolitiques élevées, décrites comme accrues dans la même information, ont limité l'ampleur des pertes.
Deux cours de prix distants d'environ onze dollars dessinent la forme du marché aujourd'hui. Le Brent à $101.62 et le WTI à $90.19 traduisent un écart qui est resté large pendant tout le conflit car le risque maritime, l'assurance fret et la disponibilité de barils non moyen-orientaux y contribuent. Pour les traders, la lecture pratique est que la référence du bassin atlantique porte la prime de guerre, alors que la référence intérieure américaine est plus exposée aux niveaux de stockage domestiques et à la rentabilité du raffinage. Un mouvement de moins d'un pour cent sur les deux contrats lundi est une pause, pas un renversement. La prime de guerre est en place depuis assez longtemps pour être devenue la référence par rapport à laquelle chaque titre sur l'offre est désormais mesuré.
L'accord du G7 conclu vendredi est la plus grande variable de politique publique sur la table. Le groupe a décidé de libérer 100 millions de barils de pétrole brut et de produits pétroliers depuis les réserves d'urgence, et une part importante du gazole doit être libérée dans les 20 jours. L'objectif déclaré était d'amortir les marchés de l'énergie face à la perturbation de l'offre provoquée par la guerre impliquant l'Iran. Le volume de la libération importe moins que sa composition et sa rapidité. Cent millions de barils répartis entre toutes les nations consommatrices sont significatifs mais pas écrasants, alors que du gazole arrivant dans une fenêtre de trois semaines atterrit directement sur le marché de produits le plus tendu des prochains mois.
Les analystes ont indiqué que la décision reflète un resserrement croissant du marché du gazole à l'approche de l'hiver dans l'hémisphère nord, et elle supprime aussi un risque de politique précis qui planait sur le marché, à savoir la possibilité d'une interdiction américaine des exportations de gazole. Une note d'analyste a présenté la libération comme un substitut à une décision d'offre qui aurait touché plus directement les raffineurs et les consommateurs. Une interdiction américaine des exportations de gazole aurait resserré l'équilibre du bassin atlantique et attiré les produits vers les États-Unis au moment précis où les stocks mondiaux de produits raffinés diminuaient déjà. La décision du G7 écarte cette possibilité pour l'instant, et c'est pourquoi la réaction sur les produits a été plus contenue que celle sur le brut.
Les données physiques sont la partie qui complique le récit de la pénurie. Les données de suivi des exportations ont montré des exportations de brut du Moyen-Orient au-dessus des niveaux d'avant-guerre pendant quatre jours distincts de la dernière semaine de septembre. Les mêmes données situaient les flux entre 19.5 millions et 22.5 millions de barils par jour le 24 septembre, puis à nouveau les 27, 28 et 29 septembre, avec une moyenne mobile sur sept jours de 18.5 millions de barils par jour le 1 octobre, au-dessus de la moyenne d'avant-guerre de 18 millions de barils par jour. À première vue, l'offre n'est pas courte au niveau agrégé. Le suivi des exportations est une estimation fondée sur les tankers et les terminaux plutôt qu'un chiffre officiel, mais la direction est cohérente d'un jour à l'autre.
Le rétablissement de ces chiffres a deux composantes, davantage de barils transitant par le détroit d'Ormuz et un recours plus large aux routes d'exportation alternatives. Chacune entraîne des coûts qui n'apparaissent pas dans un décompte de barils par jour. Le transport maritime dans la région reste risqué, les primes d'assurance demeurent élevées, et le contournement des goulots d'étranglement allonge les voyages et immobilise de la capacité. C'est l'explication pratique du fait que la force annoncée des exportations ne s'est pas entièrement traduite en prix calmes. Un baril qui arrive tard, ou qu'un armateur refuse d'accepter, n'équivaut pas à un baril qui passe un programme de chargement normal. La disponibilité physique et la disponibilité commerciale sont deux problèmes distincts, et l'écart entre les deux abrite la prime de risque résiduelle.
La situation de l'offre reste compliquée par les attaques qui se poursuivent dans la région, et c'est la partie de l'histoire que l'on ne peut pas vérifier à partir des données de marché. Les Houthis yéménites alignés sur l'Iran ont déclaré avoir lancé des missiles et des drones contre des installations de Saudi Aramco à Riyad et dans la zone de Khurais, en réponse aux frappes menées par l'Arabie saoudite au Yémen. L'Arabie saoudite n'a pas confirmé les attaques. Cette affirmation doit être traitée strictement comme une allégation non confirmée. Si une partie en était vérifiée, l'effet sur le brut serait immédiat et important, car ces installations se trouvent au cœur du plus grand système de capacité inutilisée du Moyen-Orient. Tant qu'elle n'est pas confirmée, elle fonctionne comme un facteur de volatilité plutôt que comme un fait d'offre.
Saudi Aramco a séparément joué sur le prix plutôt que sur les volumes, et ce mouvement va à l'encontre de la logique d'un marché tendu. L'entreprise a réduit de manière inattendue son prix officiel de vente de novembre pour l'Arab Light vers l'Asie de $3 par baril, portant ce grade à une décote de $5 par rapport à la moyenne Oman-Dubai. C'est la décote la plus large depuis juin 2020. La raison invoquée est de défendre la part de marché en Asie alors que les coûts de fret augmentent, et une décote record est un outil concurrentiel plutôt qu'un signal de pénurie. Des producteurs qui baissent les prix affichés pendant que les exportations dépassent les niveaux d'avant-guerre, c'est un schéma que les traders ont déjà vu dans des conditions de demande molle, et c'est l'un des arguments les plus discrets contre l'idée que les barils physiques seraient réellement rares.
Le groupe de producteurs a ajouté la dernière couche. L'OPEP+ a décidé de maintenir inchangés ses objectifs de production pour novembre, et le groupe a indiqué que sa prochaine réunion se tiendrait le 1 novembre. Maintenir les objectifs plutôt que de les relever est un choix notable au vu du capital politique déjà dépensé pour gérer ce marché, et cela laisse le groupe sans hausse préengagée disponible si les prix continuent de glisser. La date de la réunion fixe un repère calendaire clair. D'ici là, le groupe a intérêt à défendre publiquement la fourchette de prix actuelle sans rien faire sur le plan opérationnel, ce qui signifie que le signal de politique publique sur les quatre prochaines semaines sera probablement rhétorique plutôt que physique.
Les prix au-dessus de $100 pour le Brent sont inhabituels et ils sont désormais fixés par un affrontement entre deux forces qui ont chacune une date. Les barils du G7 arrivent dans les 20 jours, le groupe de producteurs se réunit le 1 novembre, et les exportations du Moyen-Orient sont déjà en moyenne au-dessus de leur niveau d'avant-guerre. En face, le risque d'attaque régionale n'est pas résolu et tout dommage confirmé aux infrastructures d'exportation saoudiennes réévaluerait toute la courbe du jour au lendemain. C'est un ensemble de repères exceptionnellement bien défini pour un marché qui se commerce avec une prime de guerre, et c'est pourquoi les traders conservent des positions plutôt que d'en construire. Le niveau le plus important est celui où le Brent se maintient si les barils d'urgence sont absorbés sans incident, car cela devient le nouveau point de référence pour tout ce qui suit.
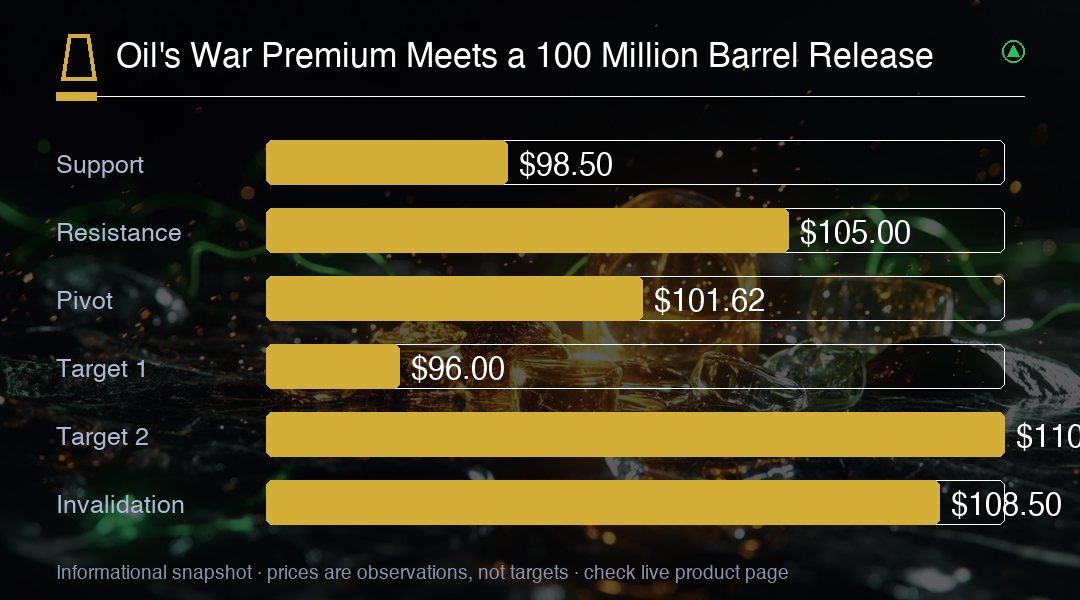
La configuration pratique favorise la patience sur un marché situé entre deux dates de politique publique, avec une allégation militaire non vérifiée inscrite au tableau. Le Brent à $101.62 maintient intact le scénario haussier structurel tant que la libération et le rétablissement des exportations plafonnent le potentiel, et le WTI à $90.19 montre quelle part de la prime de guerre est intégrée dans la référence maritime plutôt que dans la référence américaine. Une clôture sous $99 dirait que les barils d'urgence sont traités comme un vrai approvisionnement, tandis qu'un mouvement au-dessus de $105 sur tout dommage confirmé aux infrastructures régionales dirait l'inverse. Tant qu'une de ces conditions n'est pas tranchée, la fourchette entre environ $98 et $105 concentre l'essentiel de la valeur, et le gazole est le contrat où la composition de la décision du G7 mord réellement.
Analyse de trading
Le Brent est maintenu près de $101.62 par une course entre un soulagement daté côté offre et un risque d'attaque non résolu, traitez donc $98 à $105 comme la fourchette de travail tant que les barils du G7 ne sont pas absorbés proprement ou que des dommages aux infrastructures régionales ne sont pas confirmés. Une clôture sous $99 confirme que le côté offre l'emporte et favorise la vente des rebroussades vers les 90s, tandis qu'un coup vérifié sur les capacités d'exportation ou de chargement saoudiennes au-dessus de $105 ouvre les 110s bas. Le gazole est là où la composition de la libération mord réellement, les écarts sur les produits méritent donc au moins autant d'attention que la direction du brut à l'approche de l'hiver dans l'hémisphère nord.