

POINTS CLÉS : Tesla a livré 486,532 véhicules au troisième trimestre 2026, soit environ 5.3% au-dessus d'un consensus compilé de 461,974 unités. La production du trimestre s'est élevée à 464,391 véhicules, les expéditions dépassant donc l'usine de 22,141 unités, et les déploiements de stockage d'énergie ont atteint 13.7 GWh. Le cours a clôturé vendredi 2 octobre à $370.59, en hausse d'environ 4.7% sur la séance, les résultats du troisième trimestre étant prévus pour mercredi 21 octobre après la clôture.
Un chiffre trimestriel de livraisons est l'indicateur le plus régulier que Tesla publie, il arrive quelques semaines avant le rapport financier et ne comporte par lui-même aucune information sur le chiffre d'affaires, le bénéfice ou la trésorerie. Sa valeur pour le cours de l'action tient à la mesure dans laquelle il réduit l'éventail des résultats possibles pour le trimestre suivant. Tesla a annoncé 486,532 livraisons pour les trois mois jusqu'à septembre, alors qu'un consensus compilé attendait 461,974 véhicules. L'écart s'élève à 24,558 unités, soit environ 5.3%, assez large pour réinitialiser les attentes dans l'ensemble de l'activité automobile avant même toute comptabilité. La réaction a été rapide. Lors de la séance du vendredi 2 octobre, l'action a progressé d'environ 4.7% pour clôturer à $370.59 et a contribué à une séance globalement plus solide pour les grands indices américains.
Le chiffre de production est la moitié la plus parlante du rapport. Tesla a construit 464,391 véhicules pendant le trimestre tout en en livrant 486,532, soit un écart de 22,141 unités puisées dans l'inventaire existant. Un écart de cette ampleur sur un seul trimestre n'est pas un simple arrondi. Cela signifie que les voitures terminées se sont accumulées plus vite qu'elles ne pouvaient être expédiées ou immatriculées, et cela flatte la ligne des livraisons par rapport à la santé du système de production qui la sous-tend. Les investisseurs qui ne lisent que le titre passeront à côté de cette distinction, et le rapport financier du 21 octobre montrera si la vidange de l'inventaire a eu un coût en trésorerie ou un ajustement de prix. L'efficience de la production, et non le seul volume d'expéditions, est ce qui distingue une reprise durable d'un trimestre de calendrier favorable.
La comparaison qui pèse plus lourd que le succès face aux prévisions est celle du trimestre de l'an dernier. Au troisième trimestre 2025, Tesla a livré 497,099 véhicules, une période dopée par des acheteurs pressés de sécuriser les incitations fiscales américaines avant leur expiration. Sur cette base, les 486,532 véhicules livrés au troisième trimestre 2026 représentent une baisse d'environ 2.1%. Le trimestre que le marché a considéré comme le plus solide de l'année était donc en réalité le deuxième, et le bon chiffre du segment automobile a coïncidé avec une contraction sur un an. Les commentaires ont présenté l'écart comme le reflet d'une base élevée plutôt que comme une perte de parts de marché, et cette distinction déterminera la durée du rebond du vendredi 2 octobre.
La séquence au cours de 2026 va dans ce sens. Les livraisons du deuxième trimestre ont atteint 480,126 véhicules, et les 486,532 livraisons du troisième trimestre dépassent ce niveau de 6,406 unités. Sur les chiffres de l'entreprise, le troisième trimestre est donc le plus solide de 2026, devant le deuxième et loin des trimestres plus faibles du premier et du quatrième de l'année précédente. Cette progression améliore les chances que Tesla évite une troisième baisse annuelle consécutive des livraisons, un scénario qui aurait sinon laissé l'activité automobile dans un déclin structurel visible. La question ouverte est de savoir si un gain séquentiel modeste d'environ 1.3% suffit à porter assez de force sur les prix pour améliorer la rentabilité, et c'est le rapport du 21 octobre qui y répondra.
Au-delà des véhicules, c'est la ligne de stockage qui est le secteur où Tesla croît le plus régulièrement. Le stockage d'énergie déployé sur le trimestre a atteint 13.7 GWh, un chiffre qui continue d'avancer plus vite que l'activité automobile et qui s'accompagne d'une reconnaissance des revenus étalée sur la durée des projets plutôt que constatée lors d'une seule remise. Les grandes installations réseau font avancer le chiffre par paliers, si bien qu'un trimestre solide dit davantage de choses sur la conversion de projets que sur la demande à rythme de croisière, et le cumul annuel importera davantage qu'un seul trimestre. Pour l'action, le stockage et les voitures sont deux raisonnements différents : l'un soutient le chiffre d'affaires et la trésorerie à court terme, l'autre porte la valorisation. Les garder séparés est utile quand les chiffres du 21 octobre arrivent, parce que les deux déçoivent ou surprennent rarement sur la même période.
Le point de départ de tout cela est la distance parcourue par le cours. Le gain de 4.7% du vendredi 2 octobre est intervenu alors que l'action reste environ 18% en baisse depuis le début de l'année, soit un rendement d'environ -17.6%. Autrement dit, un seul bon chiffre de livraisons n'a récupéré qu'une partie d'un recul qui traverse l'essentiel de l'année, et le marché traite chaque catalyseur comme une étape plutôt que comme un changement de tendance. Ce cadrage a des conséquences concrètes pour le positionnement. Lorsqu'une action est fortement en baisse sur l'année et rebondit sur une donnée, les acheteurs couvrent souvent leurs positions et réévaluent en même temps, ce qui produit un mouvement capable de devancer le changement sous-jacent. La clôture du vendredi à $370.59 se lit mieux comme une réévaluation du risque de livraison que du risque de rentabilité, qui reste ouvert jusqu'au rapport financier.
L'autonomie est la partie de l'histoire que le chiffre des livraisons ne peut pas commenter, et elle porte un poids de valorisation très supérieur à sa contribution actuelle au chiffre d'affaires. Le Cybercab conçu pour l'usage spécifique de Tesla aurait commencé à transporter des passagers payants dans le service de robotaxi d'Austin vers le 3 septembre, ce qui fait passer le programme de la démonstration au service commercial si l'information est exacte. Les affirmations selon lesquelles toute supervision de sécurité aurait été retirée des opérations au Texas et en Floride restent non vérifiées et doivent être traitées comme telles jusqu'à confirmation par l'entreprise ou un régulateur. Ce que l'on peut dire, c'est que la flotte reste plus réduite que celle du principal concurrent sur les mêmes marchés. La taille de la flotte n'est pas le rendement, et seuls les trajets payants, l'utilisation des véhicules, le coût d'exploitation et la part des courses nécessitant une assistance à distance diront aux investisseurs si l'autonomie devient une ligne de résultat.
La raison pour laquelle les succès de livraisons ont une valeur prédictive limitée est que le volume et le bénéfice peuvent évoluer en sens opposés. Tesla ne détaille pas les prix, les incitations ou les remises dans un communiqué de livraisons, si bien qu'un trimestre peut dépasser les prévisions sur les unités alors que le bénéfice brut automobile recule, et le rapport du 21 octobre est le moyen de le savoir. Quatre points méritent l'attention : le bénéfice brut automobile hors crédits réglementaires, l'orientation des prix de vente moyens et des incitations qui les accompagnent, les dépenses d'investissement et le flux de trésorerie disponible. Les crédits réglementaires en particulier ont embelli la rentabilité automobile pendant plusieurs trimestres, et un lecteur qui ne suit que le titre surestime l'amélioration. Le chiffre de 486,532 est l'élément qui rend ces quatre lignes interprétables, pas un substitut à leur lecture.
La capacité de financement est devenue un élément vivant de la discussion, et ici le relevé demande de la prudence. Un chiffre largement diffusé attribue à Tesla une expansion de $25 billion de capacité d'emprunt via des lignes de crédit négociées, dimensionnées pour financer une hausse des investissements dans l'intelligence artificielle. Ce chiffre n'a pas pu être confirmé par des informations primaires et est repris ici comme non confirmé plutôt que comme un fait. Que le chiffre exact soit juste ou non, l'argument de fond tient et peut être énoncé sans lui : une entreprise qui poursuit l'autonomie, la robotique et les infrastructures énergétiques au rythme que décrit Tesla aura besoin de financements externes, et l'accès à des crédits engagés détermine la part de ce programme qu'elle peut porter sans revenir aux marchés actions. La capacité d'emprunt est une option, pas de la trésorerie dépensée, et les investisseurs doivent séparer les deux à la lecture du tableau des flux de trésorerie.
Il y a un événement plus proche qui pourrait faire basculer le sentiment avant les résultats. La présentation du Roadster, initialement prévue le 1 octobre, a été repoussée au 15 octobre en raison d'intempéries sévères et parce que la présentation exigeait un cadre en plein air. Cela place l'événement dans la fenêtre de publication et avant les chiffres du 21 octobre, ce qui compte pour deux raisons. Tout calendrier de production, tout prix ou tout engagement de volume donné lors de l'événement devient une information que le marché conservera dans ses attentes trimestrielles. Et un second report sur un programme déjà présenté comme très retardé dirait aux investisseurs quelque chose sur l'exécution qu'aucun chiffre de livraisons ne peut compenser. Les 13.7 GWh de stockage déployés et les 486,532 véhicules livrés décrivent l'entreprise telle qu'elle est, tandis que l'événement du 15 octobre décrit l'entreprise que la direction entend construire.
Mercredi 21 octobre après la clôture est la date qui déterminera ce que valait le vendredi 2 octobre. Le marché dispose d'un succès de livraisons de 5.3% face au consensus, d'une baisse de 2.1% sur un an, d'un déficit de production par rapport aux expéditions et d'un chiffre de stockage de 13.7 GWh. Ce qu'il n'a pas, c'est le moindre élément sur la rentabilité. Un rapport favorable montrerait un bénéfice brut automobile hors crédits qui se maintient alors que les volumes augmentent, des dépenses d'investissement qui ne devancent pas la génération de trésorerie opérationnelle, et un flux de trésorerie disponible qui finance le programme autonomie et robotique sans nouvelle émission d'actions. Un rapport faible montrerait un succès de livraisons acheté par des prix et des incitations. D'ici là, l'événement Roadster du 15 octobre est le dernier catalyseur prévu. Le rebond depuis une clôture à $370.59 a réévalué le risque de livraison. Il n'a pas réévalué la question du rendement.
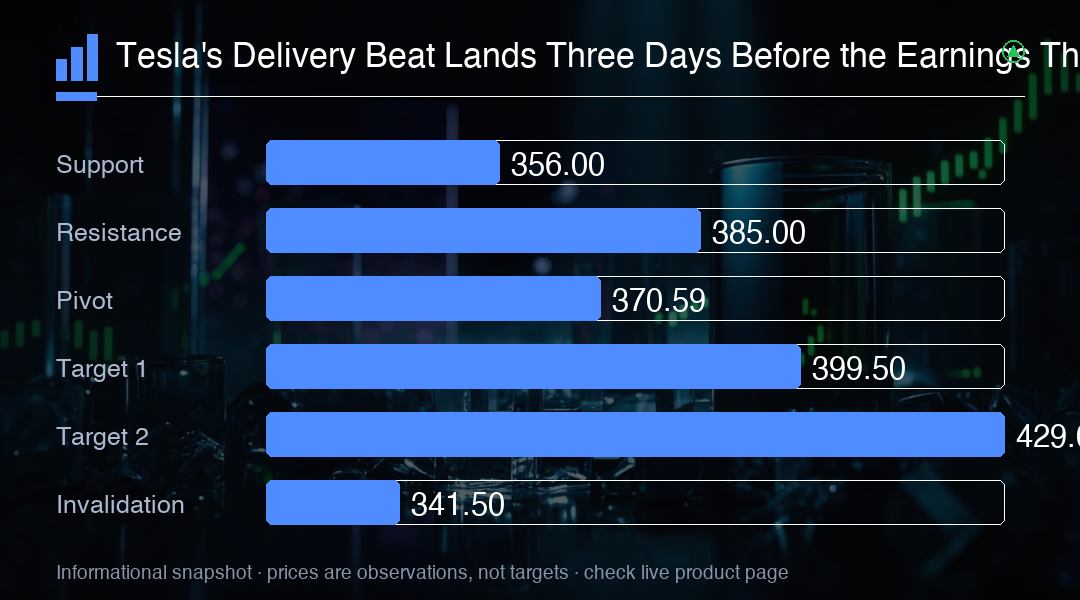
Analyse de trading
Traiter le succès de livraisons comme une réévaluation du risque de volume et non de la rentabilité : 486,532 unités dépassent le consensus de 461,974, pourtant les livraisons restent en baisse de 2.1% par rapport à 497,099 un an plus tôt et devancent une production de 464,391 de 22,141 véhicules. Avec l'action à $370.59 et toujours environ 18% en dessous de son niveau de début d'année, le trade est désormais un trade sur les résultats, et mercredi 21 octobre après la clôture est l'événement binaire. Surveillez le bénéfice brut automobile hors crédits réglementaires, les prix de vente moyens et les incitations, ainsi que le flux de trésorerie disponible face aux dépenses d'investissement, car un succès financé par des remises se traduit par un résultat inférieur. L'événement Roadster du 15 octobre se situe entre les deux et peut déplacer l'éventail avant le rapport.