

POINTS CLES: L'indice du dollar a négocié proche de 102.00 vendredi, se maintenant autour d'un plus haut de 17 mois et en route pour un troisième gain hebdomadaire consécutif. Les traders situent les probabilités d'une hausse de taux en octobre autour de 25% à 26%, contre environ 70% une semaine plus tôt. Les chiffres de l'emploi de septembre arrivent à 8:30 ET vendredi, le consensus'attendant 90,000 de nouveaux emplois et un chômage stable à 4.1%.
Un instantané du marché a montré l'indice du dollar négocier proche de 102.00 vendredi, autour de ce qui serait un plus haut de 17 mois et en route pour un troisième gain hebdomadaire d'affilée. Les niveaux cités à la séance décrivaient une progression d'environ 1% sur la semaine pour l'indice, l'euro proche de sa plus faible valeur depuis mai 2025 dans le même instantané. La combinaison compte davantage que l'un ou l'autre chiffre isolé: une troisième hausse hebdomadaire consécutive de cette ampleur est le type de mouvement qui oblige à réévaluer le positionnement sur le dollar plutôt qu'à être traité comme une simple dérive. Cela replace aussi l'indice dans une zone qu'il n'occupait plus depuis la mi-2024, ce qui reformule la question pour les traders: non plus savoir si le dollar peut conserver ses gains, mais quelle ampleur le mouvement conserve encore.
Le trait le plus frappant de la semaine est ce que le dollar n'a pas eu besoin de faire. Les probabilités d'une hausse de taux immédiate à la réunion d'octobre se sont effondrées, et pourtant la devise a à peine ralenti. Cela dit quelque chose de la manière dont le chemin de taux est actuellement pricé: le marché a largement éliminé la possibilité d'un mouvement immédiat, et le dollar a absorbé cette nouvelle sans rendre sa progression hebdomadaire. Deux lectures sont possibles. L'une relève du positionnement, où une position longue très détenue, construite sur des anticipations de hausse, est défendue plutôt que liquidée. L'autre est que le dollar est désormais acheté pour des raisons qui ont peu à voir avec la prochaine réunion, ce qui constitue une demande plus durable. La bonne lecture devrait apparaître plus nettement une fois les données sur l'emploi publiées.
Les traders accordent environ 25% à 26% de probabilité à une hausse de taux en octobre, contre environ 70% une semaine plus tôt. Ce sont les probabilités de marché des contrats à terme sur les fonds fédéraux pour le mouvement d'octobre lui-même, et la réunion qui porte la décision de prix est la réunion du FOMC des 27 au 28 octobre. Cette distinction compte davantage qu'elle n'y paraît, parce qu'un quart de probabilité implicite pour octobre est une affirmation sur une réunion et non sur l'ensemble du chemin. Environ une chance sur quatre d'un mouvement lors d'une réunion unique cohabite sans difficulté avec un marché qui s'attend à une politique restrictive sur toute l'année. Cela signifie aussi que le prochain réajustement peut aller dans les deux directions avec une vraie force, les probabilités partant d'une base si basse par rapport à leur niveau il y a sept jours.
Le segment long n'a pas suivi la baisse des probabilités, et c'est la deuxième moitié de l'énigme. Le rendement du Treasury à 10 ans reste proche de 5.25%, après avoir brièvement touché 5.34%, son niveau le plus élevé depuis 2002. Un marché qui s'attendrait vraiment à une politique plus souple verrait normalement le segment long réagir. Au lieu de cela, la courbe des taux maintient les rendements élevés pendant que la pricification des hausses sur le segment court s'efface, ce qui est cohérent avec une économie qui ne ralentit pas de façon évidente et avec un risque d'inflation pris au sérieux. La comparaison avec 2002 doit se lire comme une référence d'échelle et non comme une prévision: des rendements à ces niveaux ont historiquement reflété des conditions de resserrement réelles et pas seulement leur anticipation. Pour le dollar, cela signifie que l'argument des taux tient toujours, car le revenu réel sur le segment court n'a pas été délogé.
L'Europe apporte une deuxième source de soutien, largement indépendante. Les obligations du gouvernement français sont sous pression alors que les investisseurs s'interrogent sur la position budgétaire du pays, et l'euro a perdu environ 2.5% au cours du mois de septembre. Une tension politique et budgétaire de cette nature n'a besoin d'aucune coordination avec la politique américaine pour apparaître dans l'indice du dollar. Elle apparaît parce que l'indice est un instrument relatif, et la faiblesse relative d'une grande composante est une force du dollar par arithmétique. C'est la persistance du mouvement qui mérite l'attention. Un mauvais mois pour l'euro peut relever du positionnement. Une tendance qui a déjà absorbé le repli de septembre et une nouvelle séance de pression commence à ressembler à une tendance structurelle, et les mouvements structurels de change réagissent moins à une donnée américaine isolée.
La composition de l'indice du dollar explique pourquoi cela compte autant. L'euro pèse 57.6% dans l'indice, ce qui donne aux événements européens une influence inhabituelle sur le chiffre principal. Il faut y penser chaque fois que l'indice bouge fortement, car un point de force du DXY peut être produit par un achat large de dollars ou par la seule faiblesse de l'euro, et les deux n'ont pas la même persistance. Si l'indice atteint un nouveau plus haut alors que l'euro continue simplement de glisser, le mouvement hérite du récit européen au lieu de générer un nouveau récit américain. Cela a des conséquences concrètes sur la manière de trader une surprise sur l'emploi. Un chiffre assez fort pour faire monter le dollar dans l'ensemble serait un signal bien plus propre qu'un chiffre qui ne fait qu'interrompre une baisse de l'euro déjà engagée.
Lors des premiers échanges du vendredi, les niveaux cités à la séance comprenaient EUR/USD évoluant vers $1.1240 après la rupture d'un niveau de support de long terme, GBP/USD autour de $1.32, USD/JPY proche de 158 et USD/CAD à 1.4220. Ensemble, ces niveaux décrivent une séance où la livre et le dollar canadien étaient eux aussi plus faibles, tandis que le yen restait comparativement ferme, ce qui se rapproche davantage d'un mouvement large du dollar que d'un mouvement propre à l'euro. Le support cassé sous EUR/USD est le détail à retenir. Les niveaux défendus pendant de longues périodes tendent à devenir des points de référence, et une rupture durable sous l'un d'eux appelle un ensemble de positionnement différent de celui d'un test qui échoue. Cela donne aussi aux traders une ligne nette à surveiller jusqu'à la publication.
Le yen a son propre catalyseur intérieur, ce qui complique la lecture d'USD/JPY proche de 158. L'inflation sous-jacente de Tokyo a accéléré jusqu'à 2.7% en septembre, contre 1.8% en août et au-dessus des 2.4% attendus. Un mouvement de cette ampleur et dans cette direction renforce l'argument en faveur d'un resserrement supplémentaire de la Banque du Japon et place le yen dans une position inhabituelle pour ce cycle: soutenu par son propre récit de banque centrale et pas seulement par la faiblesse du dollar. Cela ne fait pas du yen la jambe-hausse de l'indice, car USD/JPY dépend encore fortement des rendements américains et de l'écart entre les taux attendus dans les deux économies. Une publication sur l'emploi américain plus forte qui fait monter les rendements du Treasury peut très facilement compenser un chemin plus restrictif de la Banque du Japon.
Le rapport sur l'emploi américain de septembre arrive vendredi à 8:30 ET, et le consensus'attend 90,000 de nouveaux emploiss avec un chômage stable à 4.1%. Pour savoir comment le lire, rappelez-vous qu'un chiffre de 90,000 est faible en valeur absolue et solide au regard de la tendance récente, et qu'il arrive face à un taux de chômage qui évolue dans une fourchette étroite. Le chiffre le plus important est celui de l'emploi, mais le taux de chômage est le test de cohérence interne de la publication. Un chiffre de l'emploi supérieur au consensus accompagné d'un chômage en hausse vous dit autre chose que le même chiffre accompagné d'un chômage en baisse, et la différence apparaît généralement d'abord dans la réaction des taux plutôt que dans la devise.
La composante qui mérite le plus d'attention est la progression des salaires, et elle doit être traitée comme une expectation de consensus et non comme un chiffre acquis. Les économistes interrogés situent la croissance annuelle des salaires à 3.2%, contre 3.1% en août. Cette petite hausse attendue est le chiffre à surveiller dans la publication, car les salaires aident à distinguer un recrutement résilient d'une nouvelle source de pression inflationniste. Si la progression des salaires s'établit à 3.2% attendu ou au-dessus, la combinaison d'un chiffre d'emploi ferme et de salaires fermes est le signal le plus propre possible que le marché du travail ne refroidit pas, et le dollar aurait une raison évidente de prolonger son mouvement. Si les salaires ressortent plus faibles alors que l'emploi tient, l'explication la plus constructive est que les entreprises recrutent sans ajouter de pression salariale.
Les révisions sont la deuxième chose à surveiller, et elles portent le poids analytique de cette publication. Le gain d'emplois d'août a été un chiffre étonnamment fort que les économistes s'attendent désormais à voir révisé à la baisse. L'ampleur de ce gain antérieur est mieux laissée à la publication officielle et aux tableaux de révision plutôt que présentée ici comme acquise, parce que les chiffres préliminaires bougent et parce que la direction de la révision compte bien plus que le niveau. Le scénario central est un titre de septembre honorable accompagné de révisions négatives importantes sur les mois précédents, ce qui laisserait le marché du travail nettement plus faible que ne le suggère le titre et limiterait probablement tout rebond initial du dollar. Le positionnement construit sur un chiffre d'août solide est le côté vulnérable de cette opération, et c'est aussi pourquoi un bon chiffre sur la surface ne confirme pas automatiquement le troisième gain hebdomadaire. Cadrer la séance autour de deux risques est plus utile que de la cadrer autour d'une seule prévision: le premier est un chiffre d'emploi très fort, surtout avec des salaires à 3.2% attendu ou au-dessus, qui ferait remonter les probabilités d'octobre depuis environ 25% à 26% et ramènerait le rendement à 10 ans vers la zone des 5.34% non vue depuis 2002; le second est un titre faible accompagné de révisions négatives lourdes qui annule la progression hebdomadaire entière du dollar et pas seulement une partie. Entre les deux se situe le consensus de 90,000 emplois avec un chômage à 4.1%, là où se trouvent les attentes et là où le marché a le moins de chances de trouver une raison d'aller loin. La réunion des 27 au 28 octobre reste l'événement que le marché à terme price, et la publication de vendredi est le premier vrai test de ce pricing et non un avant-après.
Analyse de trading
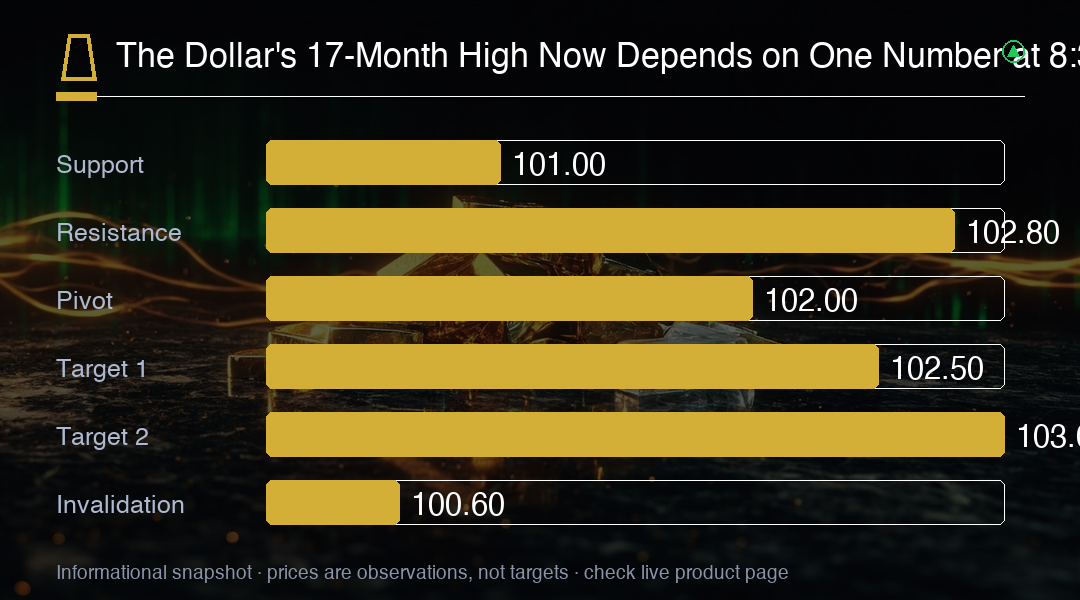
Avec l'indice du dollar proche de 102.00 et les probabilités de mouvement en octobre autour de 25% à 26%, l'asymétrie favorise l'attente du chiffre de l'emploi plutôt que la poursuite de la progression hebdomadaire. Un titre très fort avec des salaires à 3.2% ou au-dessus remet la zone des 103.00 en jeu, tandis qu'un chiffre faible accompagné de révisions négatives lourdes expose l'indice à la région des 101.00. Surveillez d'abord la progression des salaires et ensuite les révisions, car les révisions décident si la réaction initiale du dollar tient.