

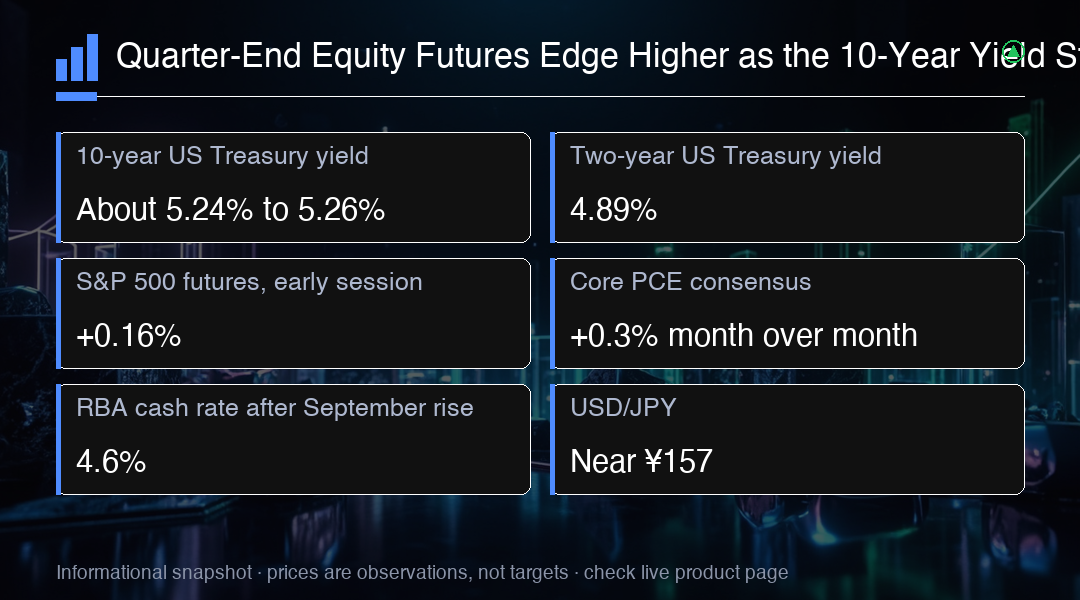
Les contrats à terme sur actions américaines ont terminé le trimestre sur une note plus ferme tandis que le marché obligataire apportait la pression. Les contrats à terme sur le S&P 500 ont progressé de 0.16% sur un instantané de début de séance le dernier jour de cotation du trimestre, le rendement du Treasury américain à 10 ans restant proche de 5.24% à 5.26%, c'est-à-dire quasi à son plus haut niveau depuis 2007. Cet écart entre un marché actions calme et un marché obligataire cher constitue la caractéristique dominante de la séance, et c'est pourquoi les événements programmés du jour pèsent plus lourd qu'une clôture de fin de trimestre ordinaire ne le laisserait supposer.
La hausse n'a pas été importante. Dans le même instantané de début de séance, les contrats à terme sur le Nasdaq progressaient de 0.13% et ceux du Dow étaient eux aussi en légère hausse. Des mouvements de cette ampleur sont ordinaires sur les contrats à terme d'indice et doivent être lus comme un positionnement avant l'ouverture au comptant plutôt que comme un basculement décisif vers le risque. Les contrats d'indice restent souvent proches de l'équilibre en début de séance jusqu'à l'arrivée des ordres au comptant ou des données macroéconomiques, et c'est précisément ce que la publication d'inflation de 8h30 ET est censée provoquer.
Les taux sont le lieu du vrai reclassement. La courbe des Treasuries américains du 29 septembre plaçait le billet à 2 ans à 4.89% et le billet à 10 ans à 5.26%, et un instantané de marché ultérieur le même jour situait le 10 ans à 5.2383%. Nommer chaque échéance compte, car l'extrémité courte et l'extrémité longue n'envoient pas le même message. Un rendement à 2 ans ancré près de 4.89% maintient des anticipations de politique monétaire serrées, tandis que l'extrémité longue absorbe simultanément la prime de terme, l'offre d'État et le risque d'inflation lié à l'énergie.
Le rendement à 10 ans était en voie de progresser de près de 50 points de base au cours du mois de septembre, un mouvement important pour un indice de référence sur un seul mois. Les investisseurs ont cité les publications d'inflation, l'endettement public important et des coûts de l'énergie élevés comme moteurs. Mécaniquement, des rendements plus élevés relèvent le coût d'emprunt des entreprises et réduisent la valeur actuelle des bénéfices lointains, ce qui constitue l'argument classique de prudence sur les actions richement valorisées. C'est un argument de pression sur la valorisation, et non la prédiction que l'indice doit reculer.
L'épreuve immédiate arrive à l'heure prévue, 8h30 ET, avec la publication du revenu et des dépenses des ménages d'août, qui inclut l'indice des prix des dépenses de consommation personnelle. Le consensus tablait sur une hausse de 0.3% du PCE sous-jacent sur un mois. Aucun résultat n'était connu au moment de la rédaction, et la fonction de réaction est directionnelle plutôt que spectaculaire: une lecture plus chaude a tendance à faire monter les rendements et à peser sur les contrats à terme d'indice, tandis qu'une lecture plus faible a tendance à alléger la pression immédiate sur l'extrémité courte. Les investisseurs surveillaient également les prochaines publications sur le marché du travail, plus éloignées.
Sous la surface calme des contrats à terme, les actions restent soutenues par la croissance des bénéfices et par l'enthousiasme entourant l'investissement dans l'intelligence artificielle. Les investisseurs semblaient traiter l'idée que les bénéfices des entreprises peuvent progresser plus vite que le coût du capital en hausse, et les contrats à terme étaient qualifiés de résilients plutôt que de défensifs. Il s'agit d'une hypothèse de travail et non d'un acquis. Des rendements élevés peuvent peser sur les multiples même si la réaction immédiate de l'indice paraît modérée, et une hausse de fin de trimestre ne règle pas la question de ce que les valorisations peuvent supporter tant que le taux d'actualisation reste proche de sommets pluriannuels.
Le Japon a offert la plus forte séance d'actions en Asie. Le Nikkei a gagné 2.1% sur un instantané du 30 septembre en début de journée, et une lecture de données de marché ultérieure situait l'indice en hausse de 1.28% à son propre horodatage, ce qui rappelle utilement à quel point les chiffres intraday changent vite. Il reste que le Nikkei était en voie de terminer le mois en hausse d'environ 0.8% tout en finissant le trimestre en repli de 4.7%. Les rendements des obligations d'État japonaises flottaient près de sommets pluridécennaux, si bien que les actions y progressent une fois de plus aux côtés d'un argent cher plutôt que grâce à lui.
La Chine demeure le retardataire le plus visible. Le CSI 300 a légèrement progressé de 0.2% en séance du matin mais reste en voie de reculer d'environ 13% sur le trimestre, ce qui serait le plus mauvais trimestre depuis le pic des confinements pandémiques du pays. Les pourcentages d'une seule séance dans la région évoluent vite, si bien que la direction du mouvement informe davantage qu'un chiffre isolé. En Europe, les contrats à terme sur indices actions indiquaient une ouverture plus ferme tandis que les rendements obligataires restaient élevés, une combinaison qui a décrit tout le trimestre sur les marchés développés.
L'Australie a livré son propre avertissement sur l'inflation. Les prix à la consommation en glissement annuel ont augmenté de 4.0% en août, contre 3.5% auparavant, le carburant étant un contributeur notable, et la Réserve d'Australie avait relevé son taux directeur de 4.6% la veille, une hausse de 25 points de base vers un sommet de 15 ans. La nuance compte tout autant: la mesure sous-jacente dite trimmed mean est ressortie plus faible que prévu, ce qui contredit une lecture simple selon laquelle la pression inflationniste s'accélérerait sans limite dans toutes les grandes économies.
Le dollar suivait un gain mensuel d'environ 2% en septembre, l'euro et la livre sterling baissant chacun d'environ 2.4% sur le mois. EUR/USD se négociait près de $1.1336 sur un instantané de début de journée. USD/JPY était proche de ¥157, sous ses sommets de septembre, les craintes d'intervention soutenant le yen depuis ses creux de fin de mois, même si le yen restait en voie de perdre environ 1.7% face au dollar sur l'ensemble du mois. Ce sont les différentiels de taux, et non le sentiment, qui font le travail dans les deux paires.
Les matières premières forment le troisième volet de la vision transversale des actifs, et elles ne confortent pas le récit de désinflation. Le Brent était coté à $103.16 et le brut américain à $89.49 sur un instantané de début de journée, les préoccupations de perturbation de l'offre au Moyen-Orient étant citées comme soutien. L'or au comptant se situait près de $4,171.93 sur cet instantané, où des rendements plus élevés et un dollar plus fort constituent des vents contraires pour un actif qui ne verse aucun intérêt. Le bitcoin se négociait autour de $82,925 sur une indication de la même journée, et toute affirmation de support technique à ce niveau exige une méthode explicite avant d'être traitée comme un fait.
Le plus grand événement d'entreprise programmé de la séance est Micron, qui devait publier ses résultats du quatrième trimestre fiscal après la clôture américaine, avec une conférence téléphonique à 2h30 Mountain Time. Les investisseurs étaient attentifs à ce que le résultat dirait sur la tarification de la mémoire, la demande de mémoire à bande passante élevée, la rentabilité et les dépenses d'investissement, rien de tout cela n'étant public avant la publication. Le marché individuel de mardi n'a laissé que peu de tolérance à la déception: Fair Isaac a reculé d'environ 26.5%, ce qui est décrit comme sa plus forte baisse quotidienne depuis toujours, et Carnival a pris jusqu'à 14% après avoir relevé ses prévisions de bénéfices annuels.
Analyse de trading
Suivez le rendement du Treasury américain à 10 ans plutôt que le niveau de l'indice. Considérez la fourchette de 5.24% à 5.26% comme la bande de décision: un mouvement durablement établi au-dessus de la borne haute, en particulier avant la publication du PCE à 8h30 ET, a tendance à peser sur les contrats à terme d'indice, tandis qu'un repli depuis cette zone laisse de la respiration au marché actions. Dimensionnez vos positions en fonction du risque d'écart autour de la publication de l'inflation et du rapport de Micron après la clôture, et considérez la force des contrats à terme de fin de trimestre comme provisoire jusqu'à sa confirmation par la clôture au comptant.