

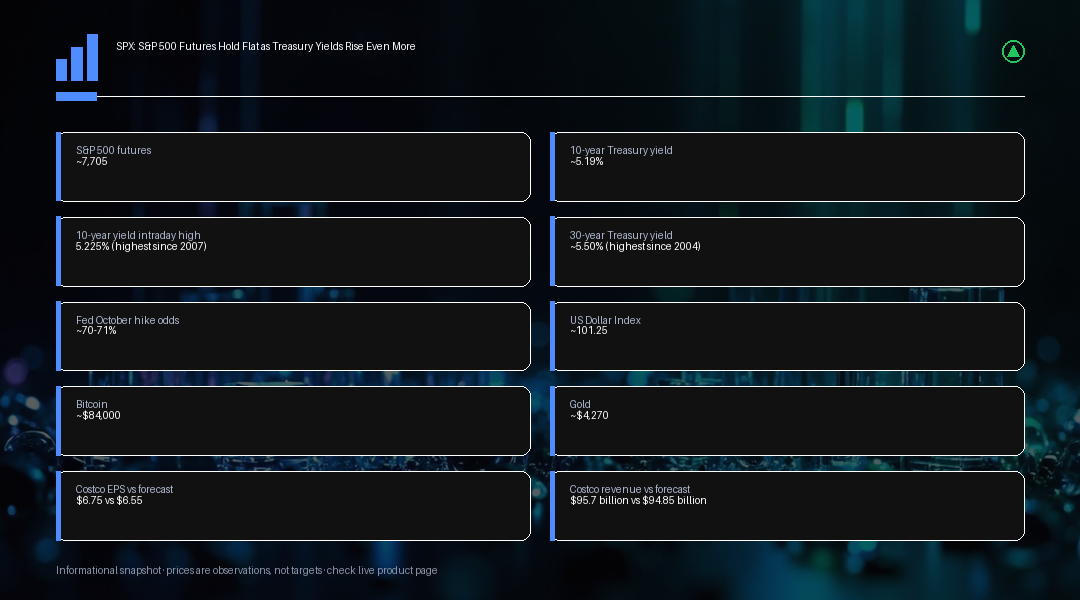
Les contrats à terme sur le S&P 500 étaient peu changés, autour de 7 705 points, vendredi, après une séance précédente où l'indice au comptant avait clôturé quasiment stable, une accalmie de surface qui masque une histoire bien plus mouvementée en train de se dérouler sur le marché obligataire. Les actions avaient effacé des pertes intrajournalières plus marquées plus tôt dans la semaine, sur des informations selon lesquelles les États-Unis et l'Iran exploraient une voie vers la réouverture du détroit d'Ormuz, et en l'absence de catalyseur majeur programmé au calendrier de vendredi, les traders ont largement profité de la séance pour marquer une pause et se repositionner après une période volatile.
Le mouvement le plus important se déroule de loin sur les emprunts du Trésor. Le rendement à 10 ans a grimpé à environ 5,19 %, après avoir touché un plus haut intrajournalier de 5,225 %, son niveau le plus élevé depuis 2007. Le rendement à 30 ans a atteint environ 5,50 %, un niveau plus vu depuis 2004, et les taux hypothécaires moyens aux États-Unis sont repassés au-dessus de 7 % en conséquence. Les marchés intégraient une probabilité d'environ 70 à 71 % d'une nouvelle hausse de taux de la Réserve fédérale lors de la réunion d'octobre, en forte progression par rapport à environ 53 % plus tôt dans la même semaine, avec plus de 90 points de base de resserrement supplémentaire intégrés sur l'ensemble du cycle. L'idée selon laquelle la hausse de septembre constituerait un mouvement isolé a clairement perdu du terrain, et rapidement.
L'Asie a connu une séance nocturne contrastée. Le Nikkei japonais a gagné environ 1 %, le Hang Seng de Hong Kong a reculé d'environ 1 % et les actions australiennes ont perdu environ 0,6 %, tandis que la Chine continentale, la Corée du Sud et Taïwan étaient fermées pour un jour férié, laissant le ton général de la région relativement équilibré. Les discussions de haut niveau entre les États-Unis et la Chine à Washington n'ont jusqu'à présent débouché que sur peu de progrès visibles concernant le commerce, l'intelligence artificielle, Taïwan ou l'Iran, et cette absence de percée a modestement pesé sur le sentiment à Hong Kong sans déclencher de réaction plus marquée d'aversion au risque ailleurs.
La pression exercée par la hausse des rendements obligataires ne se limite pas aux États-Unis. Le rendement japonais à 10 ans a franchi la barre des 3,1 %, son plus haut niveau depuis 1996, tandis que le rendement australien à 10 ans se situe près de 5,4 %, proche lui aussi de son plus haut niveau depuis plusieurs années. Des rendements plus élevés à l'échelle mondiale renchérissent les coûts de financement et réduisent l'attrait relatif des actions aux valorisations élevées, une dynamique qui pèse de manière disproportionnée sur la technologie et les autres valeurs de croissance à duration longue, dont les bénéfices attendus se situent plus loin dans le temps.
Le dollar américain s'est raffermi parallèlement au mouvement des rendements, l'indice du dollar se dirigeant vers un gain hebdomadaire d'environ 1 %, près de 101,25, son niveau le plus élevé depuis fin juillet. Un dollar plus fort soutient la devise elle-même mais crée un vent contraire supplémentaire pour les multinationales américaines en réduisant la valeur convertie des revenus générés à l'étranger. Les prix du pétrole ont ajouté une couche supplémentaire au tableau inflationniste après que le Brent a bondi d'environ 3 % jeudi à la suite d'une attaque de missiles houthis contre l'Arabie saoudite, avant de revenir dans une fourchette large, de l'ordre de 100 à 106 dollars le baril, vendredi. Les producteurs d'énergie bénéficient de la hausse des prix, mais l'indice élargi fait face au risque contraire d'une inflation plus forte et d'une politique de la Fed potentiellement plus restrictive en conséquence.
Le bitcoin évoluait autour de 84 000 dollars, tandis que l'or restait sur la défensive près de 4 270 dollars l'once en début de séance vendredi, deux évolutions cohérentes avec un environnement où la hausse des rendements du Trésor complique la défense des actifs non rémunérateurs et spéculatifs. Une nouvelle progression des rendements maintiendrait probablement la pression sur ces deux marchés, le coût d'opportunité de la détention d'actifs ne générant pas de revenu augmentant avec les taux réels.
Sous le calme apparent de l'indice, des catalyseurs propres à certaines valeurs ont généré une réelle dispersion. Akamai a bondi lors des échanges étendus après avoir annoncé un accord d'infrastructure cloud de 11,6 milliards de dollars sur sept ans avec Anthropic, un contrat pouvant potentiellement atteindre 20 milliards de dollars de valeur totale. Costco a publié des résultats trimestriels de 6,75 dollars par action pour un chiffre d'affaires de 95,7 milliards de dollars, tous deux supérieurs aux prévisions de respectivement 6,55 dollars et 94,85 milliards de dollars, bien que la réaction modérée après clôture ait suggéré que les investisseurs attendaient plus qu'un trimestre solide mais sans éclat de la part d'un titre déjà valorisé avec une prime. Meta a gagné environ 4,5 % jeudi, porté par un enthousiasme croissant autour de son produit d'IA Muse, tandis qu'Oracle a chuté de près de 5 % et que plusieurs valeurs du secteur des semi-conducteurs se sont affaiblies sous la pression de la hausse des rendements.
Les périodes durant lesquelles les indices actions restent stables alors que les rendements obligataires grimpent fortement ne sont pas sans précédent, mais elles ont historiquement tendance à constituer des états transitoires plutôt que stables. Lors de cycles passés, une progression soutenue des rendements de long terme vers des plus hauts inédits depuis plusieurs décennies a fini par forcer une réévaluation des actions, soit par un ajustement de valorisation dans les segments du marché les plus sensibles aux taux et à duration longue, soit par un mouvement plus large d'aversion au risque une fois que les rendements atteignent un niveau qui pèse visiblement sur les perspectives de croissance. Avec un rendement à 10 ans désormais à son plus haut depuis 2007 et un rendement à 30 ans à des niveaux plus vus depuis 2004, la capacité du S&P 500 à se maintenir près de ses records dépend de plus en plus de la croissance des bénéfices, et en particulier des dépenses d'investissement liées à l'IA, qui doivent continuer de l'emporter sur le frein constitué par des taux d'actualisation plus élevés.
Le scénario de risque à surveiller est une nouvelle accélération des anticipations de hausse de taux de la Fed, au-delà de la probabilité actuelle de 70 à 71 % pour octobre. Si les prochaines données sur l'inflation ou l'emploi poussaient cette probabilité nettement plus haut, ou si la Fed elle-même signalait une fonction de réaction plus restrictive lors de sa prochaine réunion, le mouvement de rendements qui en résulterait pourrait survenir assez rapidement pour forcer une revalorisation plus désordonnée, et simultanée, des marchés actions, du crédit et des devises, plutôt que l'ajustement relativement contenu observé jusqu'ici cette semaine sur l'ensemble des classes d'actifs. À l'inverse, tout assouplissement des données ramenant les probabilités de hausse à la baisse serait probablement perçu comme un catalyseur de soulagement, à la fois pour les obligations et pour les segments du marché actions les plus sensibles aux taux.
Pour l'heure, les traders doivent composer avec un indice phare résilient face à un marché obligataire qui envoie un signal de plus en plus pressant, et la stabilité des contrats à terme de vendredi doit être lue comme une pause d'attente d'informations plutôt que comme une résolution de cette tension, dans un sens ou dans l'autre.
Dans l'ensemble, la séance de vendredi illustre un marché où l'indice lui-même reste stable, alors même que le terrain sur lequel il repose, les taux d'intérêt, évolue rapidement. Cette combinaison, des indices actions calmes superposés à un marché obligataire en pleine revalorisation rapide, a tendance à ne pas durer indéfiniment, et les traders devraient surveiller si les actions finissent par rattraper le message envoyé par les emprunts du Trésor, plutôt que de supposer que le calme actuel se maintiendra de lui-même.
Analyse de Trading
L'histoire principale pour le S&P 500 ne concerne pas vraiment les actions elles-mêmes, elle porte sur la durée pendant laquelle les actions peuvent rester calmes alors que les rendements obligataires continuent de grimper vers des plus hauts inédits depuis plusieurs décennies. Tant que le rendement à 10 ans continue de progresser vers, puis au-delà, de la zone des 5,2 %, les valorisations actions, en particulier les valeurs de croissance à duration longue et liées à l'IA qui ont mené ce cycle, font face à un vent contraire croissant lié à la hausse des taux d'actualisation, même si l'évolution des prix au niveau de l'indice paraît ordonnée en surface. Les traders devraient surveiller si la probabilité d'environ 70 %, implicite au marché, d'une nouvelle hausse de la Fed en octobre continue de grimper en fonction des données à venir, une nouvelle revalorisation à la hausse de cette probabilité se traduisant probablement directement par un regain de pression sur les obligations et sur les secteurs actions sensibles aux taux. Des catalyseurs propres à certaines valeurs, notamment l'accord cloud entre Akamai et Anthropic, le dépassement des attentes de Costco et le rallye continu de Meta porté par Muse, ajoutent une dispersion à double sens sous le calme apparent de l'indice, et cet environnement propice à la sélection de titres pourrait perdurer tant que la dynamique des rendements maintient l'indice global dans une fourchette plutôt que dans une tendance nette, dans un sens ou dans l'autre.