

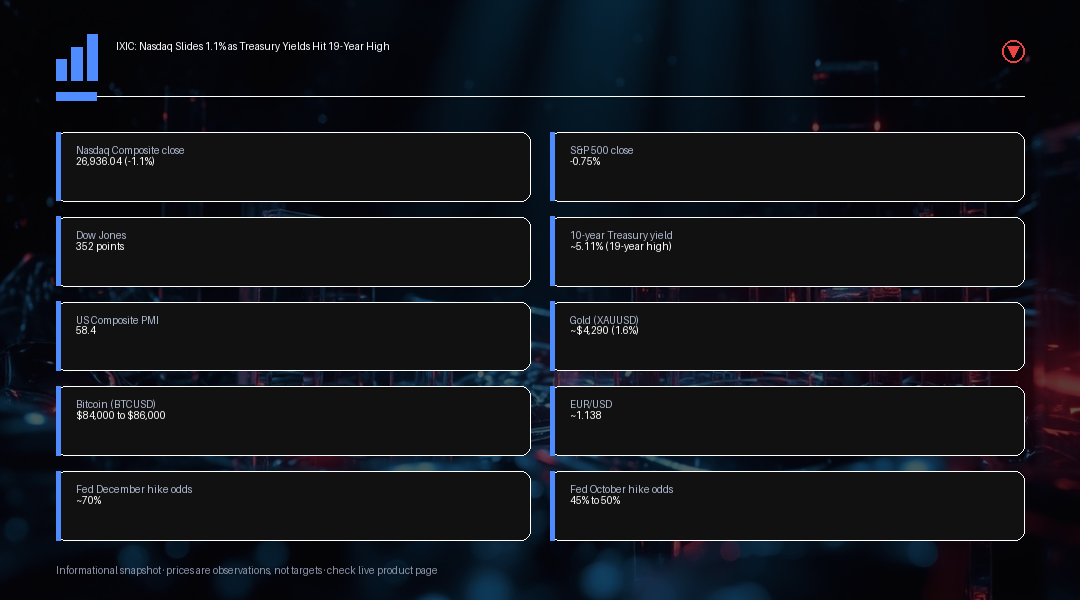
IXIC : le Nasdaq chute de 1.1 % alors que les rendements du Trésor atteignent leur plus haut niveau en 19 ans Le Nasdaq Composite a reculé de 1.1 % mercredi 23 septembre 2026, clôturant à 26,936.04 points et reculant après deux clôtures record consécutives, alors que des données économiques américaines plus solides que prévu ont ravivé les craintes d'une hausse des taux et propulsé les rendements du Trésor à leur plus haut niveau depuis près de deux décennies. La correction a été généralisée. Le S&P 500 a perdu environ 0.75 %, le Dow Jones Industrial Average a cédé environ 352 points, et le Russell 2000 a sous-performé les indices plus larges, les petites entreprises, plus sensibles aux taux, absorbant la plus grande partie de la pression. Le catalyseur a été une lecture plus solide que prévu de la croissance américaine : l'indice PMI composite flash de S&P Global a grimpé à 58.4 en septembre, son plus haut niveau depuis juillet 2021, signalant une activité économique plus rapide mais aussi une pression inflationniste renouvelée. En réaction, le rendement du Trésor à 10 ans a bondi pour clôturer près de 5.11 %, avec un plus haut intrajournalier proche de 5.14 %, marquant son plus haut niveau depuis 2007. Cette flambée des rendements a redessiné les anticipations concernant la Fed. Les marchés évaluaient à environ 45 à 50 % la probabilité d'une hausse de taux en octobre, aux côtés d'une probabilité nettement plus élevée, proche de 70 %, d'au moins une nouvelle hausse de la Fed d'ici décembre 2026. Cette distinction compte : le marché est devenu considérablement plus confiant qu'une nouvelle hausse interviendra avant la fin de l'année, même si la conviction autour d'un mouvement immédiat en octobre reste proche d'un tirage à pile ou face. Les échanges matinaux de jeudi n'ont offert que peu de répit, les contrats à terme sur le Nasdaq 100 et le Dow reculant d'environ 0.1 %, alors que les investisseurs attendaient une rencontre très suivie entre le président Trump et le président Xi Jinping à Washington. Une prolongation de la trêve commerciale entre les États-Unis et la Chine devait figurer en tête de l'ordre du jour, aux côtés de discussions sur les restrictions à l'exportation dans l'intelligence artificielle, les chaînes d'approvisionnement en semi-conducteurs et Taïwan, autant de sujets qui ont des implications directes pour les fabricants de puces et d'autres entreprises technologiques fortement exposées à la Chine. Les marchés asiatiques étaient mitigés à l'approche du sommet, plutôt que de connaître un rebond généralisé. Le marché japonais était fermé pour cause de jour férié, la Chine continentale et Hong Kong ont toutes deux reculé, et l'Australie n'a progressé que modestement, soulignant que la correction de Wall Street de mercredi n'était pas uniformément ignorée dans la région. Les mouvements observés sur l'ensemble des classes d'actifs racontaient une histoire cohérente : des rendements durablement plus élevés redessinant le positionnement des investisseurs. Le Brent s'est maintenu autour de $104 le baril dans un contexte de tensions persistantes au Moyen-Orient liées au détroit d'Ormuz, ajoutant une nouvelle source d'inquiétude inflationniste en plus des données PMI plus solides. Le dollar américain s'est rapproché d'un plus haut sur deux mois, l'EUR/USD reculant vers environ 1.138, proche de ses plus bas niveaux en environ deux mois. L'or a chuté d'environ 1.6 % pour s'établir près de $4,290 l'once malgré la correction des actions, un mouvement qui s'explique par le fait que le métal jaune ne verse aucun revenu et devient relativement moins attractif à mesure que les rendements du Trésor augmentent, un dollar plus ferme ajoutant un second vent contraire en renchérissant l'or pour les acheteurs situés hors des États-Unis. Le Bitcoin s'est replié vers la fourchette de $84,000 à $86,000 après avoir brièvement touché près de $87,400, son plus haut niveau depuis janvier, laissant l'ancienne zone de résistance de $82,000 comme un test de support important à surveiller. Le sommet Trump-Xi ajoute une couche supplémentaire de risque événementiel à cette correction pilotée par les rendements, car toute surprise concernant les niveaux de droits de douane, les contrôles à l'exportation dans la technologie ou la durée de la trêve commerciale récemment prolongée pourrait fortement faire bouger les valeurs sensibles aux semi-conducteurs, dans un sens comme dans l'autre, indépendamment de l'évolution des rendements du Trésor. Les marchés ont généralement traité la perspective d'une prolongation de la trêve comme un facteur légèrement positif, mais les traders devraient rester prudents quant à l'hypothèse d'un dénouement en douceur, étant donné la rapidité avec laquelle les précédentes négociations sino-américaines ont pu changer de ton. Par ailleurs, la divergence entre la progression de Meta et le recul du Nasdaq dans son ensemble rappelle utilement que la correction de mercredi s'est concentrée sur les valeurs de croissance sensibles aux taux plutôt que de refléter une faiblesse uniforme dans tous les segments de la technologie, et que des catalyseurs propres à une action donnée, comme la dynamique portée par Muse chez Meta, peuvent encore l'emporter sur les vents contraires macroéconomiques au cours d'une même séance. La publication de Costco jeudi offrira l'une des lectures à court terme les plus claires pour savoir si la hausse des coûts d'emprunt commence à se répercuter sur les dépenses des ménages, ce qui aidera à son tour les traders à juger jusqu'où la réévaluation actuelle des actions, dictée par les taux, peut encore aller. Les valeurs individuelles ont divergé par rapport à la tendance générale. Meta a gagné environ 1 % grâce à l'enthousiasme persistant autour de son assistant d'intelligence artificielle Muse, alors même que l'ensemble du secteur technologique reculait, tandis qu'Alphabet et Amazon comptaient parmi les valeurs qui ont pesé sur l'indice. L'attention se tourne désormais vers Costco, qui publiera ses résultats après la clôture de jeudi ; le consensus table sur un bénéfice proche de $6.55 par action pour un chiffre d'affaires d'environ $94.9 milliards, une publication qui devrait offrir aux traders un nouvel éclairage sur la capacité des dépenses de consommation à résister dans un environnement de taux toujours élevé. Ce rapport sera surveillé de près pour tout signe indiquant que l'environnement de taux élevés commence à freiner les dépenses importantes des ménages, un signal qui aurait également des implications pour l'ensemble des secteurs de la consommation et du commerce de détail à l'approche du dernier trimestre de l'année.
Analyse de trading
La question centrale pour les traders actions est de savoir si le recul de mercredi représente une prise de bénéfices classique après deux clôtures record, ou le début d'une réévaluation plus durable des valorisations sous l'effet de rendements obligataires plus élevés, et la progression du rendement à 10 ans vers 5.11 %, avec des plus hauts intrajournaliers proches de 5.14 %, est le niveau à surveiller pour trancher cette question. Une nouvelle hausse des rendements vers cette zone maintiendrait probablement la pression sur les valeurs de croissance sensibles aux taux, tandis qu'un repli depuis ces plus hauts pluriannuels serait le signe que les actions peuvent se stabiliser même avec des perspectives de la Fed plus fermes déjà intégrées dans les prix. Parmi les catalyseurs à court terme figurent l'issue du sommet Trump-Xi, qui a des implications directes pour les fabricants de puces et d'autres valeurs technologiques exposées à la Chine, ainsi que les résultats de Costco publiés jeudi, qui aideront à confirmer si les dépenses de consommation restent suffisamment résilientes pour supporter un contexte de taux toujours élevé. Le repli simultané de l'or et du Bitcoin, associé à la vigueur du dollar, reflète une dynamique classique de réévaluation des risques pilotée par les rendements, plutôt qu'une fuite généralisée hors des actifs à risque ; les traders devraient donc surveiller conjointement les rendements du Trésor et l'indice dollar comme principal signal de confirmation intermarchés. Un recul des rendements par rapport à leurs plus hauts de cycle actuels, combiné à une issue bénigne du sommet Trump-Xi, constituerait la combinaison de catalyseurs la plus claire susceptible de soutenir une stabilisation à court terme du Nasdaq et des grandes valeurs technologiques.