

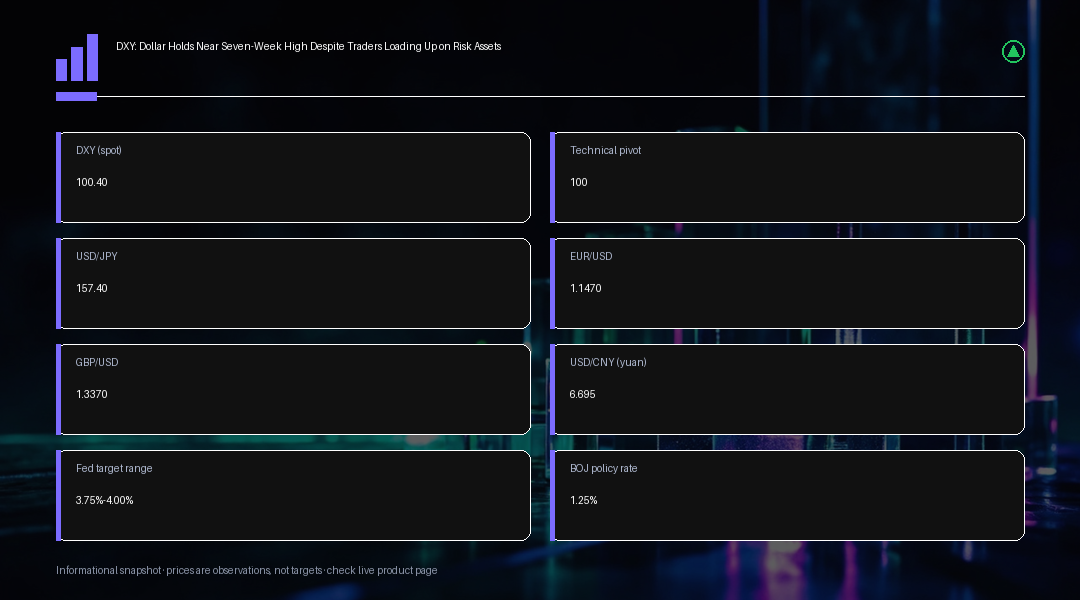
L'indice du dollar américain s'est maintenu près de son plus haut niveau en sept semaines mardi, évoluant autour de 100,4, alors même qu'un climat général favorable au risque a propulsé le Nasdaq Composite vers une clôture record et soutenu les actions à travers l'Asie. Les fournisseurs de données de marché ont situé l'indice plus près de 100,43, essentiellement stable à légèrement en hausse sur la séance, ce qui souligne à quel point la demande pour le dollar reste tenace, même lorsque l'appétit pour le risque devrait normalement plaider en faveur d'une position moins défensive sur cette devise.
Habituellement, un rallye des valeurs technologiques, un Bitcoin plus ferme et des prix du pétrole plus bas seraient interprétés comme un signal réduisant la demande pour le dollar en tant que valeur refuge. Cette fois, les traders se concentrent plutôt sur l'avantage de rendement encore offert par les actifs américains. La Réserve fédérale a relevé sa fourchette cible de 25 points de base, à 3,75 %-4,00 %, plus tôt ce mois-ci, et bien que les responsables aient signalé que la lutte contre l'inflation n'est pas entièrement résolue, les marchés à terme restent proches d'un partage à égalité quant à une nouvelle hausse en octobre, les prix se regroupant autour de 53 % selon certaines lectures plutôt que de se fixer sur un consensus clairement tranché. Cette incertitude à double sens suffit à maintenir l'attrait des actifs en dollars à court terme par rapport aux alternatives non rémunérées, et elle contribue à expliquer pourquoi la devise est restée ferme alors même que le sentiment général s'améliore.
L'expression la plus claire de cet écart de rendement se trouve dans l'USD/JPY, qui évoluait près de 157,40-157,50, non loin d'un plus haut de trois semaines. La Banque du Japon a relevé son taux directeur à 1,25 %, contre 1,00 %, la semaine dernière, mais la décision a été prise par 7 voix contre 2, deux membres du conseil ayant exprimé leur désaccord, et les indications qui ont accompagné la décision n'ont guère convaincu les acheteurs du yen qu'un nouveau resserrement est imminent. Même après cette hausse, l'écart de taux directeur entre Washington et Tokyo reste d'environ 2,6 points de pourcentage sur la base des fourchettes cibles, un écart suffisamment large pour maintenir l'attrait des opérations de portage financées en yens et pour rendre la devise plus sensible aux variations de cet écart qu'à la hausse de taux elle-même.
Ailleurs dans le complexe des devises du G10, l'EUR/USD s'est maintenu près de 1,1470 $ et le GBP/USD a évolué autour de 1,3370 $. Les deux devises ont évité un repli plus marqué, mais aucune n'a véritablement remis en cause la vigueur récente du dollar, en partie parce que la Banque centrale européenne et la Banque d'Angleterre gèrent leurs propres pressions inflationnistes sans offrir de signal plus clair sur le calendrier de leurs prochaines décisions. L'effet net est un marché qui compare les degrés de fermeté entre les grandes banques centrales plutôt que d'intégrer une véritable divergence de politique monétaire dans un sens ou dans l'autre.
La seule devise qui échappe à cette tendance est le yuan chinois, qui s'est renforcé à environ 6,695 pour un dollar, son niveau le plus ferme depuis janvier 2023. Ce mouvement coïncide avec une approche plus souple de la Banque populaire de Chine à l'égard de l'appréciation de la devise, à l'approche de la rencontre de cette semaine entre les dirigeants américains et chinois, ce qui laisse penser que la vigueur du yuan est au moins en partie facilitée par la politique monétaire plutôt qu'un pur verdict du marché sur la trajectoire générale du dollar. Cette distinction compte pour les traders : un mouvement guidé par la politique monétaire sur une seule paire en dit moins sur la position mondiale du dollar qu'une baisse généralisée ne le ferait.
L'attention se tourne désormais vers les publications PMI flash américaines de cette semaine et une série d'interventions programmées de responsables de la Réserve fédérale, et les acteurs du marché surveilleront les commentaires susceptibles de renforcer ou de réduire les probabilités d'un mouvement en octobre. Des données d'activité, d'emploi ou de prix plus fermes tendraient à renforcer l'avantage de rendement du dollar et à conforter le maintien près du plus haut de sept semaines déjà établi. Des données plus faibles, en particulier tout indice montrant que la pression inflationniste liée à l'énergie s'atténue à la suite du récent repli des prix du brut, pourraient réduire les attentes de hausse de taux et alléger une partie de la pression qui pèse sur les devises concurrentes.
D'un point de vue technique, le niveau de 100 demeure le pivot immédiat de l'indice du dollar. Un maintien au-dessus de ce seuil préserverait l'intégrité de la récente cassure haussière et laisserait le plus haut de sept semaines à portée en cas de nouveau catalyseur. Une cassure durable sous 100 constituerait un signal précoce indiquant que la baisse des prix de l'énergie et des rendements des bons du Trésor commence à peser plus lourd que le discours encore ferme de la Fed, soumettant la récente vigueur relative du dollar à son premier véritable test technique depuis le début de la hausse actuelle.
Ce contexte a également des implications au-delà du marché des changes. Un dollar qui reste ferme aux côtés d'une baisse des prix du pétrole tend à comprimer les arguments en faveur de l'or et d'autres actifs non rémunérés, car des attentes de taux américains élevés plus longtemps augmentent le coût d'opportunité de leur détention, même lorsque l'appétit général pour le risque s'améliore. À l'inverse, une cassure décisive de l'indice du dollar sous 100 serait probablement interprétée comme un feu vert pour de nouveaux gains des actifs à risque en général, et pas seulement des actions, car elle signalerait que le marché a cessé d'intégrer une probabilité significative d'un resserrement supplémentaire de la Fed. Cette lecture transversale entre classes d'actifs explique en partie pourquoi les publications PMI flash de cette semaine et les commentaires de la Fed revêtent une importance disproportionnée par rapport à une semaine de données habituelle.
Il convient également de distinguer ce qui est confirmé de ce qui relève de l'interprétation du marché. La communication de la Fed elle-même a décrit sa lutte contre l'inflation comme étant toujours en cours, plutôt que de formuler un avertissement explicite comme certains commentaires l'ont laissé entendre, et l'idée selon laquelle l'avantage de rendement du dollar « l'emporte » sur le sentiment de risque relève d'une interprétation de l'évolution des prix plutôt que d'un objectif de politique monétaire formellement énoncé par une quelconque banque centrale. Les traders devraient considérer de la même manière la tolérance apparente de la Banque populaire de Chine envers la vigueur du yuan : comme un résultat de marché observé à l'approche d'une rencontre diplomatique très médiatisée, et non comme un changement de politique de change officiellement annoncé et destiné à perdurer par la suite.
Analyse de Trading
Pour les traders, la capacité du dollar à se maintenir fermement aux côtés d'un Nasdaq établissant un record est l'élément marquant de cette configuration, et elle plaide pour considérer le DXY comme dépendant des événements plutôt que suiveur de tendance dans les jours à venir. Tant que les probabilités d'une hausse en octobre resteront proches de 50/50, les replis vers le niveau de 100 sont plus susceptibles d'attirer des acheteurs que de céder franchement, en particulier face au yen, où l'écart de politique monétaire d'environ 2,6 points de pourcentage continue de favoriser le positionnement de portage. Une clôture confirmée sous 100 constituerait le premier signal technique d'un basculement de cet équilibre, et ramènerait l'attention sur la question de savoir si la baisse des prix du pétrole et l'assouplissement des rendements des bons du Trésor peuvent accomplir une partie du travail qu'une Fed encore indécise n'a pas encore réalisé. Les données PMI flash et les commentaires programmés de la Fed cette semaine sont les déclencheurs les plus probables à court terme d'un basculement dans un sens ou dans l'autre, et les traders devraient considérer la vigueur du yuan liée à la Banque populaire de Chine comme une dynamique distincte, motivée par la politique monétaire, plutôt que comme la preuve d'une faiblesse généralisée du dollar qui s'appliquerait aux autres grandes paires.