

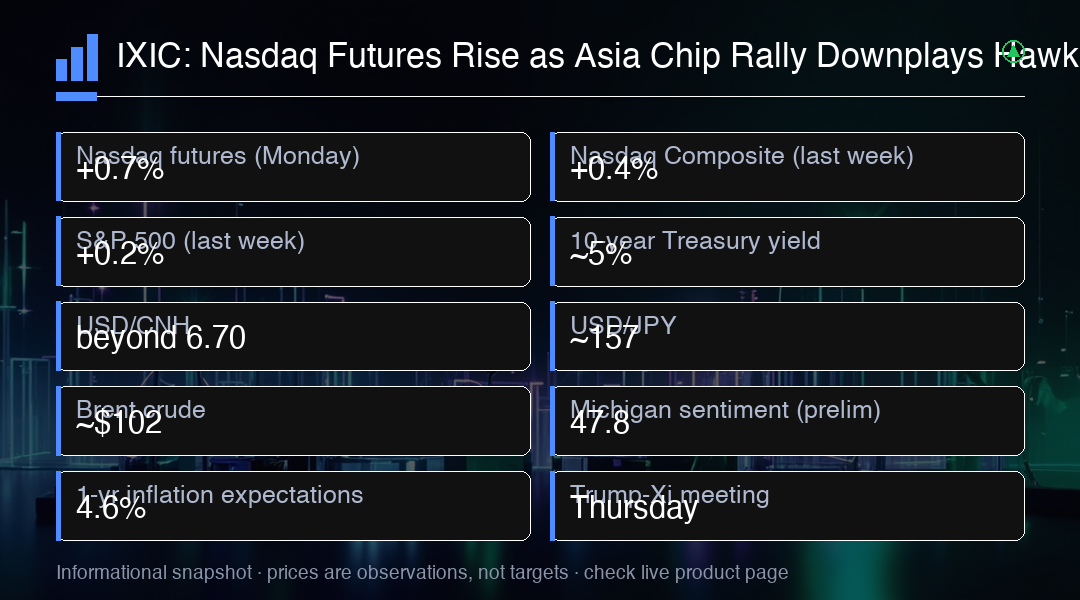
Les contrats à terme Nasdaq ont progressé de 0,7 % lundi, dans le sillage des gains notables des contrats à terme S&P 500 et Dow. Le Nasdaq Composite a gagné 0,4 % la semaine dernière et le S&P 500 a ajouté 0,2 %, tandis que le Dow a enregistré un troisième déclin hebdomadaire consécutif. Cette divergence entre les indices reflète la rotation sectorielle en cours, avec les investisseurs qui privilégient les valeurs technologiques au détrition des valeurs traditionnelles.
L'Asie a fourni l'élan initial. Le Kospi sud-coréen a gagné environ 1,8 % grâce à la progression de Samsung Electronics et SK Hynix portée par une demande renouvelée en mémoire IA, tandis que Taïwan a également grimpé avec l'aide de TSMC. Les fabricants de semi-conducteurs bénéficient de la forte demande pour les centres de données et les applications d'intelligence artificielle, un trend qui semble devoir se poursuivre dans les prochains trimestres.
Le contrepoids inconfortable est le marché obligataire. Le rendement de référence du Trésor à 10 ans se maintient près de 5 % après que la Réserve fédérale a augmenté les taux d'intérêt la semaine dernière, les traders envisageant de nouvelles hausses en octobre et décembre. Cette hausse des rendements obligataires crée un environnement plus difficile pour les actions de croissance, qui sont particulièrement sensibles aux variations des taux d'intérêt.
Le yuan chinois s'est renforcé au-delà de 6,70 par dollar, atteignant son niveau le plus élevé depuis plus de trois ans. La Banque populaire de Chine (PBOC) est devenue moins résistante à l'appréciation avant la rencontre de jeudi entre Donald Trump et Xi Jinping. Cette appréciation du yuan pourrait être un signe de bonne volonté de la part de Pékin avant cette rencontre cruciale, bien que les tensions commerciales restent vives.
Le pétrole Brent a chuté d'environ 2 % vers 102 $ le baril alors que les exportations saoudiennes se rétablissaient et que le trafic maritime à travers le détroit d'Hormuz reprenait partiellement. L'or a également faibli avec la hausse des rendements obligataires. Bitcoin s'est maintenu près de 81 600 $, montrant une certaine résilience malgré l'environnement macroéconomique incertain. Les matières premières semblent réagir positivement à la perspective d'une désescalade géopolitique.
Mercredi apporte les PMI préliminaires de la fabrication et des services américains pour septembre. Jeudi est la séance la plus chargée de la semaine : Trump et Xi se rencontrent, tandis que les demandes d'allocations chômage américaines et les ventes de logements neufs fournissent de nouvelles lectures. Ces données économiques seront scrutées de près par les investisseurs qui cherchent des signes sur la santé de l'économie américaine.
Vendredi livre les commandes de biens durables d'août et l'enquête finale du University of Michigan sur la confiance des consommateurs. La confiance préliminaire a chuté de 7,5 % à 47,8 : son deuxième plus bas niveau enregistré : tandis que les attentes d'inflation à un an ont grimpé à 4,6 %. Cette baisse de la confiance des consommateurs pourrait présager un ralentissement de la consommation, moteur principal de l'économie américaine.
Les performances sectorielles ont été mitigées. Le secteur technologique a mené la hausse grâce aux gains des semi-conducteurs, tandis que le secteur financier a sous-performé face aux préoccupations sur les rendements obligataires. L'énergie a également reculé avec la baisse des prix du pétrole, créant un paysage de marché divergent. Les investisseurs semblent adopter une approche sélective, privilégiant les secteurs bénéficiant de tendances structurelles favorables.
Les flux de capitaux montrent une rotation vers les actions de croissance, avec des entrées significatives dans les ETF technologiques. Cependant, les fonds obligataires ont enregistré des sorties pour la troisième semaine consécutive, reflétant les attentes de taux plus élevés. Ce flux de capitaux suggère que les investisseurs parient sur une économie résiliente malgré le resserrement monétaire. La confiance dans la capacité de l'économie à résister à des taux plus élevés semble prévaloir.
La volatilité implicite sur les options Nasdaq a diminué, indiquant que les traders s'attendent à une semaine relativement calme malgré les événements catalyseurs. Le VIX est resté en dessous de 20, un niveau qui reflète généralement une confiance modérée du marché. Cependant, les événements géopolitiques pourraient rapidement changer cette dynamique. Les investisseurs doivent rester vigilants face aux surprises potentielles.
Les analystes surveilleront de près le langage utilisé par la Fed dans les minutes de sa dernière réunion. Tout ton plus hawkish que prévu pourrait déclencher une vente massive sur les actions de croissance. À l'inverse, un ton dovish inattendu pourrait alimenter un rallye vers de nouveaux sommets. Les minutes de la réunion de la Fed sont souvent une source de volatilité pour les marchés, et cette fois ne fera pas exception.
Enfin, les résultats des entreprises technologiques clés pourraient influencer la direction du marché. Les investisseurs rechercheront des signes de résilience dans les dépenses d'infrastructure IA et les revenus cloud. Des résultats solides pourraient valider la valorisation élevée actuelle du Nasdaq, tandis que des déceptions pourraient déclencher une correction significative. Les prochaines semaines seront cruciales pour déterminer la tendance à moyen terme du marché technologique.
Trading Insight
Les contrats à terme Nasdaq ont un biais haussier au-dessus de 21 800, avec un objectif de 22 200-22 400. Une clôture journalière sous 21 500 invaliderait la thèse de la reprise. Les risques clés cette semaine incluent des données hawkish du PMI et un résultat décevant de la rencontre Trump-Xi.