

Figma a enregistré une croissance rapide et relevé ses perspectives, mais son action a reculé après la clôture mercredi. Cette réaction met en lumière une question qui se pose aux éditeurs de logiciels investissant massivement dans l’intelligence artificielle : l’adoption croissante peut-elle se traduire par des bénéfices durables sans rendre le service trop coûteux à fournir ? Les résultats du troisième trimestre de Figma apportent des éléments dans les deux sens. Le chiffre d’affaires s’est accéléré, les dépenses des clients sont restées solides et la direction a fait état d’un usage accru de ses fonctionnalités d’IA. Dans le même temps, l’entreprise a déclaré une marge brute non-GAAP de 82 %, alors que l’élargissement de ses capacités d’IA exige des ressources informatiques et la poursuite des investissements dans les produits. Pour évaluer ces résultats, les traders doivent distinguer les chiffres confirmés des questions encore ouvertes sur l’évolution de ces coûts.
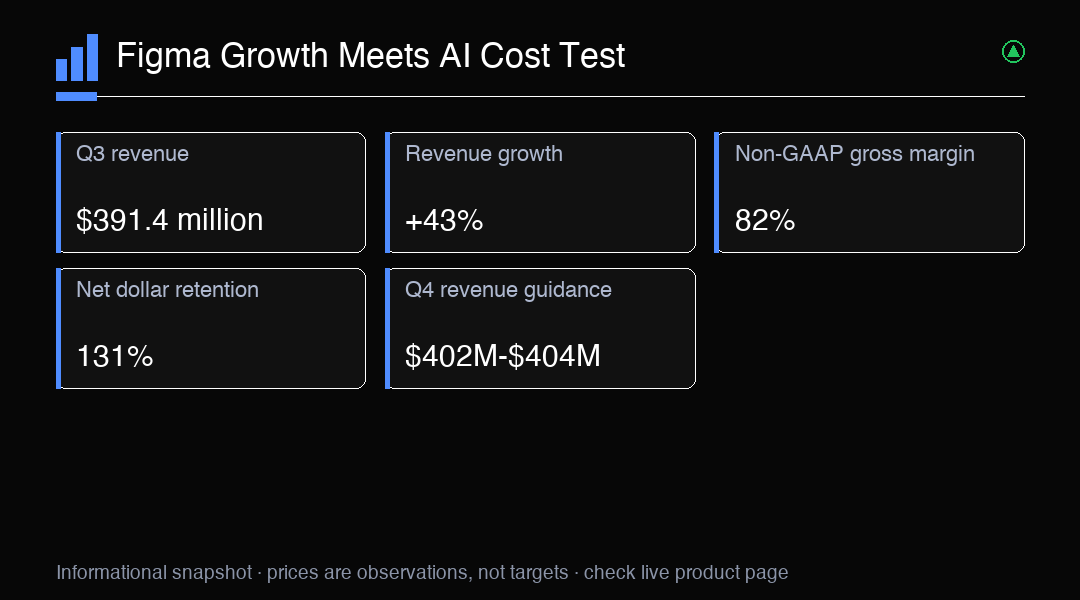
Le chiffre d’affaires du troisième trimestre a atteint $391,4 millions, en hausse de 43 % sur un an et supérieur de $16,4 millions à la limite haute des prévisions précédentes de Figma. Il s’agit d’une croissance importante pour une entreprise qui sert déjà de grandes organisations, signe que la demande dépassait le stade des premières expérimentations. Le chiffre d’affaires ne révèle toutefois pas le coût supplémentaire nécessaire pour réaliser cette croissance. La question suivante est de savoir si les clients continueront d’étendre leur usage des produits Figma tandis que l’entreprise les sert efficacement. Les investisseurs peuvent comparer la croissance future du chiffre d’affaires à la marge brute, au résultat opérationnel et à la génération de trésorerie. Un chiffre d’affaires élevé est plus durable lorsque ces indicateurs évoluent aussi favorablement, même si un trimestre ne donne qu’une vision partielle.
Les chiffres de bénéfices doivent également être examinés séparément. Le bénéfice dilué par action non-GAAP s’est établi à $0,10, au-dessus du consensus de $0,05. La perte par action GAAP était de $0,15, et Figma a enregistré une perte nette GAAP de $81,348 millions. Le résultat opérationnel non-GAAP s’est élevé à $47,0 millions. Ces mesures répondent à des questions différentes : le bénéfice ajusté aide à évaluer la performance selon les exclusions choisies par l’entreprise, tandis que les résultats GAAP incluent des coûts qui restent présents dans ses comptes publiés. Aucune de ces mesures ne permet à elle seule de conclure que le modèle économique se renforce. Les traders peuvent suivre le rapprochement entre ces mesures et leur évolution au fil des publications, sans considérer qu’un résultat ajusté supérieur aux attentes prouve que tous les coûts associés à la croissance ont été absorbés.
La marge brute non-GAAP était de 82 %, contre 80 % selon les normes GAAP. Ces chiffres montrent que l’entreprise a conservé une part substantielle de son chiffre d’affaires après déduction des coûts inclus dans chaque calcul, mais ils ne permettent pas d’établir l’orientation future des marges. Ils ne doivent pas non plus être comparés à une estimation non vérifiée du trimestre précédent. Pour une plateforme logicielle qui ajoute des fonctionnalités d’IA, l’hébergement, l’inférence et le développement de produits peuvent influer différemment sur les coûts à mesure que l’usage augmente. Une activité accrue des clients peut soutenir le chiffre d’affaires et renforcer la valeur du produit, tandis qu’un usage plus intensif peut aussi nécessiter davantage d’infrastructures pour servir chaque compte. Les prochaines données sur les marges aideront à déterminer quel effet prend le dessus.
Figma a déclaré un flux de trésorerie disponible de $41,5 millions au troisième trimestre, soit une marge d’environ 10,6 %. Cet indicateur offre aux investisseurs une autre lecture de l’entreprise que celle des bénéfices, car les flux de trésorerie reflètent le calendrier des encaissements et des paiements, ainsi que la performance opérationnelle. Il ne faut pas extrapoler mécaniquement le résultat d’un trimestre. Le fonds de roulement, le calendrier des investissements et d’autres mouvements de trésorerie peuvent varier d’une période à l’autre. La génération de trésorerie reste néanmoins importante lorsqu’une entreprise investit dans l’IA : l’autofinancement peut donner davantage de latitude à la direction, tandis qu’une conversion de trésorerie plus faible pendant plusieurs trimestres pourrait rendre la croissance plus coûteuse à soutenir. Les traders peuvent suivre le flux de trésorerie disponible avec le chiffre d’affaires et les marges plutôt que de l’examiner isolément.
L’adoption par les clients pourrait ouvrir la voie à une monétisation, mais l’usage ne correspond pas nécessairement à des revenus payants. Fin octobre, 65 % des clients générant plus de $10 000 de revenus récurrents annuels utilisaient chaque semaine l’agent de Figma, et plus de 80 % consommaient des crédits d’IA. La direction a également indiqué que la part du travail traité par son propre modèle avait plus que doublé entre juillet et octobre. Une utilisation plus large d’un modèle développé en interne pourrait aider à maîtriser les coûts de service, mais les chiffres d’usage communiqués ne quantifient pas les économies et ne prouvent pas une rentabilité future. Les investisseurs peuvent observer si l’activité liée à l’IA entraîne une hausse des dépenses des clients, une meilleure fidélisation ou une dépendance accrue à leurs flux de travail, tout en vérifiant si les coûts de fourniture progressent moins vite que l’adoption.
Le taux de rétention nette en dollars était de 131 %, ce qui indique que la base de clients existante générait davantage de revenus récurrents que lors de la période de départ comparable, selon la définition de cet indicateur. Figma comptait également 1 717 clients dont les revenus récurrents annuels dépassaient $100 000, soit plus de 450 de plus qu’un an auparavant. Ensemble, ces chiffres suggèrent que l’expansion des clients établis reste un important moteur de croissance. Ils ne garantissent ni le renouvellement de chaque client ni la poursuite de cette expansion au même rythme. Les traders peuvent suivre la fidélisation et la croissance des grands comptes en parallèle du coût associé à leur service. Si l’expansion reste généralisée et que les marges se maintiennent, cette combinaison étayerait un profil de croissance plus sain que la seule accélération du chiffre d’affaires.
Figma a relevé ses prévisions de chiffre d’affaires annuel à une fourchette de $1,497 à $1,499 milliard, soit une hausse de $33 millions au point médian. L’entreprise prévoit également un résultat opérationnel non-GAAP compris entre $158 et $163 millions. Ce relèvement traduit la confiance de la direction dans la demande à court terme et sa capacité à convertir une partie de cette demande en bénéfice opérationnel ajusté. Les prévisions restent des projections, et le résultat opérationnel est une mesure non-GAAP. Les résultats réels peuvent différer selon l’évolution du comportement des clients, de leurs dépenses et des coûts opérationnels. Pour évaluer leur réalisation, on peut comparer les résultats publiés ultérieurement à ces fourchettes et examiner si l’entreprise accroît son chiffre d’affaires sans dépendre d’hypothèses de marge de plus en plus difficiles à tenir.
Pour le quatrième trimestre, Figma prévoit un chiffre d’affaires de $402 à $404 millions. Au point médian, cela implique une croissance d’environ 33 % sur un an. Le rythme projeté est inférieur à la hausse de 43 % du troisième trimestre, mais cette comparaison ne signifie pas à elle seule que la demande faiblit : les taux de croissance peuvent varier selon le calendrier, la composition de la clientèle et la taille de la base de comparaison. Cette fourchette reste une prévision, et non un résultat acquis. Les traders peuvent comparer le chiffre d’affaires trimestriel réel à cette fourchette, puis examiner les commentaires de la direction sur l’adoption, l’expansion des clients et les coûts de fourniture de l’IA. Un léger manque à gagner pourrait peser davantage s’il s’accompagnait d’une fidélisation moindre ou d’une pression sur les marges ; atteindre la fourchette avec une performance opérationnelle stable enverrait un signal différent.
Le recul après la clôture confirme une réaction immédiate négative, mais le pourcentage précis de cette variation et le gain mentionné pour la séance régulière ne sont pas vérifiés et ne doivent pas servir à mesurer cette réaction. Les échanges après la clôture peuvent aussi être moins liquides que durant la séance régulière ; l’évolution des cours ne représente donc pas nécessairement l’opinion générale du marché. L’évaluation des résultats de Figma peut évoluer à mesure que les investisseurs mettent en balance la croissance, la perte GAAP, la rentabilité ajustée et les dépenses consacrées à l’IA. Plutôt que de déduire un objectif de cours d’une seule réaction, les traders peuvent observer le comportement de l’action lors des séances régulières suivantes, l’élargissement éventuel de l’activité de négociation et tout nouvel élément modifiant l’équilibre entre la demande et les coûts de fourniture. L’évolution des cours reste incertaine, même lorsque les données sous-jacentes de l’entreprise sont claires.
Plusieurs évolutions pourraient orienter la prochaine évaluation. Une expansion toujours solide des clients, un chiffre d’affaires proche des prévisions et une génération de trésorerie stable pourraient renforcer la confiance dans le modèle de croissance de Figma. La hausse des coûts de l’IA, une fidélisation plus faible ou une pression sur la marge brute pourraient remettre en cause cette confiance, surtout si l’adoption n’accroît pas les revenus tirés des clients. Un résultat contrasté est également possible : l’usage pourrait progresser tandis que la rentabilité s’ajuste, le temps que l’entreprise développe ses capacités et améliore son propre modèle. Il s’agit de scénarios à surveiller, et non de prévisions. Les traders peuvent définir à l’avance quels éléments concernant l’entreprise modifieraient leur analyse, adapter la taille de leurs positions à leur tolérance au risque et éviter de s’appuyer sur un seul chiffre de résultats ou sur un mouvement après la clôture. NAS100 donne une exposition générale aux valeurs technologiques, mais ne remplace pas directement les actions FIG et ne constitue pas une couverture de celles-ci.
Analyse de marché
La question centrale pour Figma est de savoir si l’adoption de l’IA et l’expansion de la clientèle peuvent soutenir la croissance du chiffre d’affaires tout en maîtrisant les coûts de fourniture. Suivez les marges publiées, le flux de trésorerie disponible, la fidélisation et les résultats par rapport aux prévisions. NAS100 est un indicateur général des valeurs technologiques, pas un substitut direct aux actions Figma ni une couverture de FIG.