

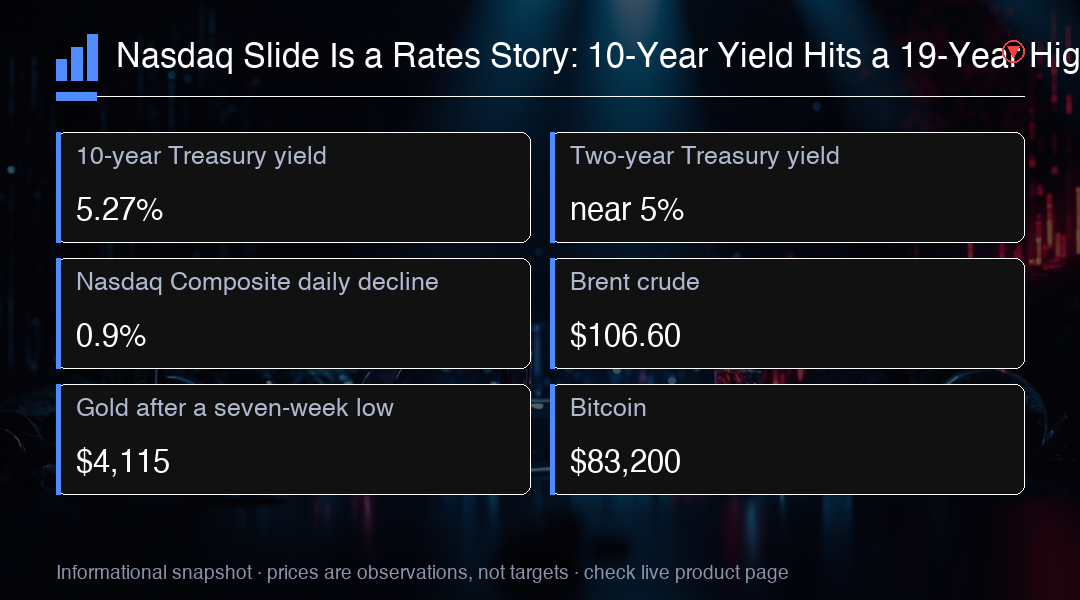
Le Nasdaq Composite a reculé de 0.9% lundi, un repli de 0.92% sur la séance et la plus mauvaise performance des trois grands indicateurs américains. Le S&P 500 a perdu 0.8% et le Dow a chuté de 0.7%. Cet ordre compte. Lorsque les trois indices reculent mais que le plus sensible aux taux recule le plus fortement, le coupable est rarement le résultat des entreprises. C'est le prix de l'argent, et cette semaine le prix de l'argent a beaucoup monté.
Le rendement des obligations du Trésor à 10 ans a franchi 5.27%, son plus haut niveau depuis 19 ans, tandis que celui à deux ans approchait 5%. Les marchés antichichinent désormais trois nouvelles hausses de la Réserve fédérale d'ici mi-2027, un chemin qui n'était pas le scénario central il y a quelques mois. Des rendements plus élevés relèvent le taux d'actualisation appliqué à chaque futur dollar de bénéfices, et les valorisations technologiques de longue durée portent davantage de ce flux de trésorerie que presque tout le reste de la cote. Le repli de lundi n'était rien d'autre que cette arithmétique marquée au prix du marché en une seule séance.
Le pétrole explique la bascule de la trajectoire des taux. Le Brent cotait autour de $106.60 mardi, sans percée dans les négociations entre Washington et Téhéran, et le pétrole est resté au-dessus de $106. Une énergie chère alimente directement le transport, l'industrie et les décisions salariales: voilà comment un choc d'offre devient un problème d'inflation durable. Une banque centrale qui regarderait au travers de cela contredirait beaucoup de données, et le marché ne l'a pas contredite. Il a plutôt intégré le resserrement.
Nvidia a été le contrepoids de la journée, progressant de près de 2% après avoir élargi son programme de rachat d'actions d'un montant record de $150 billion, portant la capacité disponible à environ $235 billion jusqu'à l'exercice 2028. Pour une entreprise qui détient autant de liquidités, le rachat est le signal le plus net qu'elle puisse envoyer sur sa propre valorisation. Cela n'a toutefois pas suffi. L'annonce a contenu le repli du Nasdaq sans l'inverser, ce qui indique à quel point la prise de main du marché obligataire a été forte ce jour-là.
Les dégâts hors Nvidia ont été plus directs. Intel a chuté de 5.7%, Sandisk a perdu 3.7% et Meta a reculé de 4.8%. MongoDB s'est effondré de plus de 18% après le départ de son directeur général vers un poste chez Meta, sous la direction de Mark Zuckerberg. Un seul titre sur une nomination a retiré un cinquième de la valeur d'une société logicielle en une séance, ce qui rappelle utilement ce qu'un environnement de taux bas faisait aux multiples de valorisation. Le capital bon marché permettait au risque lié aux personnes clés de rester discrètement intégré au prix. Des rendements plus élevés le ramènent au grand jour.
L'Asie a transmis le même problème pendant la nuit. Les bourses ont presque toutes reculé, les rendements obligataires ayant monté au Japon, en Corée du Sud et en Australie, et le principal indice onshore chinois est resté proche d'un plus bas d'un an. Des informations selon lesquelles Washington pourrait interdire les composants chinois dans les centres de données américains ont ajouté une couche supplémentaire à une chaîne d'approvisionnement qui traite déjà le matériel d'IA comme un actif stratégique. Cette information n'est pas confirmée et le marché la traite comme un risque de titre plutôt que comme une politique arrêtée, mais la direction est assez claire pour que les opérateurs maintiennent une prime de risque sur les valeurs du matériel chinois.
Le dollar s'apprête à terminer le mois en hausse, et les paires le montrent. EUR/USD cotait près de $1.1367, USD/JPY évoluait autour de 157.30 et AUD/USD se situait près de $0.7012 avant la décision de la réserve d'Australie. Une hausse de la RBA est entièrement intégrée, si bien que la hausse elle-même porte peu d'information. Les indications qui l'accompagnent en portent davantage. Pour un marché qui réintègre déjà les trajectoires mondiales de taux, une banque centrale qui tient la ligne face à une demande intérieure ferme dit aux opérateurs quelque chose que le taux directeur seul ne dit pas.
L'or s'est stabilisé autour de $4,115 après avoir chuté d'environ 4% vers un plus bas de sept semaines, et le Bitcoin cotait près de $83,200 après avoir brièvement glissé sous $83,000. Les deux sont mentionnés ici comme contexte de marché et non comme un appel à la hausse ou à la baisse. Ce qu'ils montrent, c'est une force macroéconomique unique qui traverse tous les actifs: des rendements réels plus élevés. La chute de 4% de l'or est survenue avec le 10 ans à son plus haut niveau depuis 19 ans, et le repli du Bitcoin sous $83,000 s'est produit dans la même fenêtre. L'ancien support des $82,000 reste important, car l'écart entre un repli ordonné et une sortie en échec se mesure généralement à un niveau bien tenu.
Le calendrier prend désormais le dessus. Les offres d'emploi américaines arrivent mardi et donnent à la semaine sa première lecture significative sur la demande de travail. L'inflation PCE suit mercredi, l'ISM manufacturier arrive jeudi et l'emploi non agricole clôt la semaine vendredi. Les économistes attendent environ 85,000 emplois créés et un chômage proche de 4.1%. La configuration paraît souple à première vue, et c'est précisément pourquoi la fonction de réaction compte davantage que le chiffre affiché cette semaine.
Les scénarios vont dans les deux directions. Une lecture solide sur les offres d'emploi pourrait pousser les rendements plus haut en renforçant le dossier en faveur d'un resserrement supplémentaire de la Fed. Une inflation chaude ou un emploi ferme presserait les valeurs technologiques sensibles aux taux, c'est-à-dire exactement celles qui ont mené le repli de lundi. Des chiffres souples pourraient laisser au Nasdaq la place de se redresser, car un marché du travail qui refroidit en même temps que les prix de l'énergie restent élevés constituent la seule combinaison qui soulage le taux d'actualisation sans raviver la peur de la croissance. Personne ne sait lequel arrivera avant que les données ne tombent, et tout le secteur est positionné comme si ce serait le chiffre fort.
Micron publie ses résultats du quatrième trimestre fiscal mercredi après la clôture, les options impliquant un mouvement d'environ 7% dans un sens comme dans l'autre. Ce chiffre reflète la manière dont les investisseurs ont valorisé l'événement, et non une prévision de l'issue. Les chiffres qui comptent sont le bénéfice brut, les dépenses d'investissement et la demande de mémoire à bande passante élevée, car ces trois lignes déterminent si les bénéfices des infrastructures d'IA peuvent continuer à se composer assez vite pour justifier les valorisations que porte l'ensemble du complexe. Aux rendements actuels, le marché demande davantage de croissance, pas moins.
La conclusion de la salle est étroite. Le Nasdaq se comporte cette semaine comme un instrument de taux, et chaque catalyseur du calendrier alimente la même variable. Surveillez le 10 ans au-dessus de 5.27% et le deux ans proche de 5% comme paire de résistance pour l'histoire des actions: une pression soutenue à ce niveau maintient le repli de lundi, tandis qu'un repli des rendements donne à l'indice un point de retour. La capacité de rachat de $235 billion de Nvidia jusqu'à l'exercice 2028 constitue un plancher sous le sentiment, pas un catalyseur. Tant que les données de l'emploi et de l'inflation ne sont pas tombées, c'est le marché obligataire qui fixe le prix de tout ce qui vient en aval.
Trading Insight
MC Markets lit la faiblesse actuelle du Nasdaq comme un phénomène de taux d'actualisation et non comme un phénomène de bénéfices, et cette distinction compte pour la manière dont l'indice se comporte cette semaine. Avec le rendement à 10 ans au-dessus de 5.27% et trois hausses de la Fed intégrées d'ici mi-2027, le Nasdaq Composite négocie en pratique la vision du marché obligataire sur la trajectoire à venir. Le niveau le plus net à suivre est la paire de rendements: si le 10 ans se maintient au-dessus de son plus haut de 19 ans tandis que le deux ans reste proche de 5%, les conditions qui ont produit le repli de 0.9% de lundi demeurent en place. Des données plus soubles sur l'emploi et l'inflation pourraient alléger cette pression et laisser à l'indice la place de se redresser, alors que des données fermes mainiendraient le taux d'actualisation élevé. Lundi a également montré que le repli n'est pas uniforme. L'élargissement record du rachat d'actions de Nvidia, qui porte la capacité à environ $235 billion jusqu'à l'exercice 2028, a contenu la perte de l'indice sans l'inverser, tandis que la chute de 18% de MongoDB sur un titre lié au personnel a montré à quel vitesse le risque lié aux personnes clés se réévalue lorsque le capital n'est plus bon marché. Pour les opérateurs, cela plaide pour traiter l'exposition au Nasdaq comme une position macroéconomique tout au long des données de cette semaine plutôt que comme un exercice de sélection de valeurs, et pour surveiller le rapport de Micron publié après la clôture mercredi, où les options valorisent un mouvement d'environ 7% dans un sens comme dans l'autre. Il s'agit d'une observation sur la manière dont l'indice se négocie, et non d'une recommandation.