

Les géants de la technologie Microsoft et Alphabet sont programmés pour publier leurs résultats du troisième trimestre mercredi après l'annonce de politique de la Fed, orientant l'attention vers la croissance du cloud, la dépense en capital et la génération de trésorerie. Le ensemble inclut déjà la première estimation du PIB du troisième trimestre et la lecture de l'inflation PCE de septembre, si bien la barre pour une réaction positive du marché semble élevée. Les futurs du S&P 500 ont légèrement grimpé l'early Monday, tandis que les futurs du Nasdaq-100 étaient quasi plats, suggérant un positionnement prudent avant la cascade d'événements.
La session du vendredi a peint un environnement prudent. Le S&P 500 a fermé à 7,623.68, en baisse de 0.5%, tandis que le Dow Jones a perdu 653 points (1.2%) et le Nasdaq Composite a cédé 0.2%. Les ventes se sont étendues au-delà de la technologie, indiquant que la rotation n'était pas uniquement due à la faiblesse liée à l'IA. La largeur du marché était étroite et la ligne avance-recul a eu du mal à suivre le rythme des grands index, une dynamique qui rend plus fragile tout rebond soutenu par les résultats.
Le consensus pour le premier trimestre de Microsoft tourne autour de 90.6 milliards de dollars de chiffre d'affaires et de 4.71 dollars d'EPS ajusté, impliquant environ 17% de croissance du CA et 14% de croissance des bénéfices. Les postes clés à surveiller sont la croissance d'Azure et les perspectives de dépense en capital. La référence d'Azure est une croissance de 45% à taux de change constant selon la guidance précédente de Microsoft, et la direction a répété à plusieurs reprises que la demande dépasse largement la capacité disponible, ce qui est la base pour laquelle les investisseurs acceptent de financer une telle dépense lourde. Tout signe que le moteur de croissance refroidit pèsera lourd sur le secteur tech, surtout après la fragilité récente des noms semi-conducteurs.
La dépense en capital est l'autre facteur de bascule pour Microsoft. L'entreprise avait signalé plus de 50 milliards de dollars de capex trimestriel, un chiffre qui comprend l'impact des changements comptables liés aux loyers, et cette échelle rend les perspectives conséquentes non seulement pour Microsoft mais aussi pour les fabricants de puces et les fournisseurs de data centers dont les commandes dépendent de la trajectoire de la demande en infrastructure IA. Les investisseurs liront donc les chiffres d'en-tête pour obtenir la couleur sur le développement et écouteront attentivement toute indication selon laquelle la dépense est avancée ou repoussée.
Alphabet affronte un ensemble de questions différent. Les attentes du troisième trimestre sont de 127.9 milliards de dollars de chiffre d'affaires et de 3.00 par action, ou environ 25% de croissance des ventes et 4.5% de croissance des bénéfices d'une année sur l'autre. La publicité de recherche, YouTube et Google Cloud offrent trois flux de demande distincts, et le marché veut savoir si la monétisation de la recherche guidée par l'IA se traduit en une accélération réelle des revenus au-delà de l'unité cloud. Le marché de requêtes a absorbé le trafic IA à un rythme accéléré, mais la question de la monétisation se règle encore en direct.
Google Cloud entre dans le rapport après un trimestre exceptionnellement fort, avec un chiffre d'affaires en hausse de 82% à 24.8 milliards de dollars sur les trois mois jusqu'en juin. Les résultats du mercredi montreront si cet élan a tenu dans le troisième trimestre. La recherche est restée centrale pour financer l'expansion : la recherche et la publicité générées ont crû de 17% le trimestre dernier tandis que la publicité YouTube a augmenté de 13%. Le marché examinera si les fonctionnalités IA continuent d'augmenter l'engagement et les opportunités publicitaires, ou si la croissance se normalise avec le fondu des effets de base.
Le profil de génération de trésorerie d'Alphabet a suscité des critiques après un trimestre large. La prévision annuelle de capex de 195 à 205 milliards de dollars, relevée en juillet, a été dépassée. Leflux de trésorerie opérationnel du deuxième trimestre était de 39.1 milliards, submergé par 44.9 milliards en dépense en capital, laissant un cash-flow libre négatif d'environ 5.9 milliards. Comment la direction encadre le compromis entre croissance et rendements pour les actionnaires alimentera directement la conversation de valorisation, et les investisseurs demanderont probablement plus de clarté sur la durabilité de cette consommation de trésorerie.
Le bénéfice déclaré nécessite également une lecture plus attentive. Le bénéfice par action d'Alphabet du trimestre de juin a atteint 9.11 dollars, porté par de grands gains en valeurs non réalisés. Ces ajustements de juste valeur peuvent rendre les comparaisons trompeuses, c'est pourquoi les investisseurs se concentreront probablement sur la performance opérationnelle sous-jacente plutôt que sur le chiffre d'EPS. La même dynamique s'applique à Microsoft, où les éléments uniques obscure souvent les métriques récurrentes de base utilisées par les analystes pour construire leurs modèles.
Le calendrier des publications ajoute du poids à la session. La Fed annonce sa décision à 14h00 (heure de l'Est), avec Microsoft et Alphabet qui publient le soir. Les traders analyseront le ton de la Fed pour tirer des indices sur la perspective de taux de décembre, puis se tourneront immédiatement vers les chiffres pour évaluer si le cycle d'investissement IA est toujours sur les rails. La séquence concentre une grande quantité de données macro et micro dans une seule session, et le marché des options a fixé des prix pour un large éventail de résultats.
La largeur du marché offre une vérification croisée. Les indices technologiques plus larges ont été sous-performants, le Philadelphia semiconductor index prolongeant sa baisse débutée dans la semaine. Si Microsoft ou Alphabet peuvent offrir une orientation qui réajuste les anticipations de croissance, cela pourrait fournir assez de poussée pour stabiliser le complexe technologique. Cependant, un échec sur la capex ou les métriques d'Azure étend probablement la sous-performance récente et pourrait ajouter une pression supplémentaire à un sentiment déjà fragile autour de la dépense en IA.
Le positionnement en options autour des publications suggère une attente de grands mouvements. La volatilité implicite des deux noms a augmenté avant les résultats, et le marché des options fixe des fourchettes importantes après les séances. Pour les traders qui préfèrent gérer plutôt que prédire la direction, les primes élevées favorisent les stratégies de revenus et les structures de spread sur les paris directionnels. La courbure est légèrement orientée à la hausse pour les deux noms, cohérente avec un marché qui fixe un léger répit à la hausse.
Dans l'ensemble, la convergence d'une décision de la Fed, de résultats de premier plan et d'inflation rend ceci l'une des ouvertures macro les plus denses du trimestre. Le marché a déjà fixé des prix pour une réaction importante, si bien la direction de moindre résistance pour les actions technologiques dépend probablement de savoir si Microsoft et Alphabet peuvent repositionner la dépense en IA comme une histoire de croissance durable plutôt que excessive. La barre de 90.6 milliards de Microsoft et le repère de 127.9 milliards d'Alphabet sont les seuils à franchir, tandis que l'objectif de croissance de 45% d'Azure et l'élan de Google Cloud sont les points de contrôle secondaires.
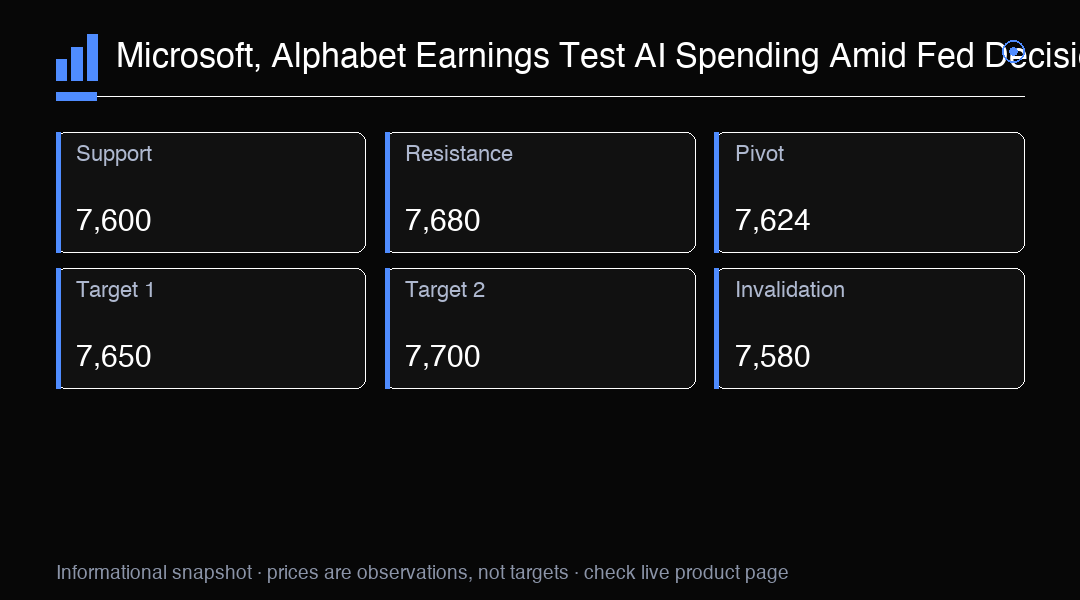
Analyse de trading
Microsoft (90.6 milliards de dollars de CA, 4.71 dollars EPS) et Alphabet (127.9 milliards, 3.00 dollars) publient après la Fed; la croissance de 45% d'Azure et 50 milliards+ de capex sont clés pour la direction tech. Le S&P 500 est près de 7,624.